Der Beitrag Blick über den Tellerrand: Was der deutsche Elektrofachhandel aus Österreichs E-Commerce-Beben lernen kann erschien zuerst auf infoboard.de.
]]>Die europäische Trendwende: Faire Bedingungen an den Außengrenzen
Der deutsche Elektrofachhandel kennt das Problem seit Jahren: Während hiesige Unternehmen für WEEE-Registrierungen (ElektroG), CE-Prüfungen, RoHS-Konformität und das Batteriegesetz erhebliche Summen aufwenden, fluteten Plattformen wie Temu oder Shein den Markt über Kleinsendungen unter der 150-Euro-Freigrenze mit unregulierter Ware. Mangelhafte Netzteile ohne Überhitzungsschutz, ungeprüfte Akkus und Schadstoff-Grenzwerte wurden zu einem gravierenden Sicherheits- und Wettbewerbsrisiko.
Die europäische Antwort setzt genau an diesem Hebel an:
- 3-Euro-Pauschalzoll (seit 1. Juli): Die Abschaffung der faktischen Zollfreiheit für Drittlandskleinsendungen beendete das künstliche Preisdumping.
- 2-Euro-Handling-Fee (seit 1. November): Die zusätzliche Bearbeitungsgebühr deckt die Kontrollkosten und nimmt Marktplätze über eine verschärfte Plattformhaftung als zollrechtliche Importeure in die Pflicht.
Die Marktreaktion ist eindeutig: Der Einbruch der Kleinsendungsmengen aus Fernost um über ein Drittel beweist, dass koordinierte Regeln an der EU-Außengrenze funktionieren. Für den regulären Handel in Deutschland entsteht endlich wieder Luft im Einstiegssegment für Kabel, Adapter, Ladezubehör und Smart-Home-Komponenten.
Das österreichische Lehrstück: Wenn nationale Sondersteuern den Binnenmarkt zerlegen
Während die EU-weiten Maßnahmen greifen, liefert Österreich seit dem 1. Oktober das Negativbeispiel für nationale Regulierungswut. Mit der Einführung einer nationalen Paketsteuer von 2,40 Euro brutto pro Sendung wollte Wien eigentlich globale E-Commerce-Giganten zur Kasse bitten. Die Realität trifft jedoch vor allem den etablierten mitteleuropäischen Handel.
Für deutsche Elektronikanbieter, für die Österreich traditionell der wichtigste Export- und Expansionsmarkt im Online- und B2B-Bereich ist, entpuppt sich die Maßnahme als massive Markteintrittshürde:
- Grenzüberschreitender Kollateralschaden: Viele deutsche Elektronikhändler steuern den österreichischen Markt aus Zentrallagern in Bayern, Hessen oder Nordrhein-Westfalen. Fällt der Händler unter die Umsatzschwelle der Steuer, verteuert sich jedes nach Österreich versandte Paket spürbar – oder Logistikdienstleister wälzen die Kosten über pauschale Zuschläge für „AT-Sendungen“ auf die Versender ab.
- Margenkiller im Zubehörgeschäft: Ein pauschaler Aufschlag von 2,40 Euro auf ein HDMI-Kabel oder ein Ersatz-Netzteil für 15 Euro zerstört im grenzüberschreitenden Handel jede Rentabilität.
- Fragmentierung des Binnenmarkts: Anstatt einheitlicher europäischer Standards schafft Österreich einen bürokratischen Sonderraum, der ERP-Anpassungen erzwingt und die bereits beim Handelsverband Österreich anhängige EU-Binnenmarktbeschwerde vollauf rechtfertigt.
Eine unmissverständliche Warnung an die Berliner Politik
Auch in Deutschland taucht in regelmäßigen Abständen die Idee einer „Paketabgabe“ oder „Innenstadt-Abgabe“ in den wirtschaftspolitischen Debatten auf, um Haushaltslöcher zu stopfen oder stationäre Innenstädte vermeintlich zu retten.
Das Scheitern des österreichischen Modells muss für Berlin ein klares Stoppsignal sein:
- Eine Paketsteuer unterscheidet nicht zwischen asiatischen Billigplattformen und heimischen Unternehmen.
- Sie bestraft jene Händler, die über moderne Omnichannel-Konzepte (Filialnetz plus Online-Shop) genau das tun, was für das Überleben im Handel nötig ist: stationäre Präsenz mit digitaler Reichweite verknüpfen.
- Wer Lieferungen innerhalb Europas künstlich verteuert, betreibt Binnenmarkt-Sabotage und befeuert die Inflation im Konsumgüterbereich.
3 strategische Ableitungen für den deutschen Elektrofachhandel
Aus den Entwicklungen im Nachbarland ergeben sich für deutsche Branchenakteure konkrete Handlungsfelder:
- Österreich-Logistik und Preismodelle nachschärfen: Wer Kunden in Österreich beliefert, muss die eigenen Versandkostenschwellen überprüfen. Kleinteilige Einzelsendungen nach Österreich sollten über Zubehör-Bundles („Kabel + Wandhalterung + Mehrfachstecker“) abgefangen werden, um den Warenkorbwert über die kritische Margengrenze zu heben.
- Das Vertrauensvakuum der Drittland-Importe füllen: Die Verteuerung der Asien-Direktimporte treibt Kunden zurück in den regulären Handel. Deutsche Händler sollten die Sicherheitskarte offensiv ausspielen: VDE-/TÜV-geprüfte Qualität, garantierte RoHS-Freiheit und greifbare Gewährleistung sind Argumente, die Kunden nach enttäuschenden Erfahrungen mit Billigplattformen wieder honorieren.
- Branchenpolitische Wachsamkeit im eigenen Land: Industrieverbände wie ZVEI und Handelsverbände müssen der Politik unmissverständlich klarmachen: Der Hebel gegen unlauteren Wettbewerb heißt konsequenter EU-Zollvollzug und Marktüberwachung an den Häfen und Flughäfen – nicht nationale Sondersteuern, die den Mittelstand belasten.
Österreich demonstriert eindrucksvoll, was passiert, wenn nationaler fiskalischer Eifer funktionierende europäische Handelsstrukturen ignoriert. Für die deutsche Elektrogerätebranche lautet die Lehre: Die EU-FairCommerce-Strategie an den Außengrenzen konsequent einfordern, im grenzüberschreitenden DACH-Geschäft die Warenkörbe wetterfest machen – und der deutschen Politik frühzeitig klarmachen, dass ein österreichischer Sonderweg in Deutschland ein fataler Irrweg wäre.
Der Beitrag Blick über den Tellerrand: Was der deutsche Elektrofachhandel aus Österreichs E-Commerce-Beben lernen kann erschien zuerst auf infoboard.de.
]]>Der Beitrag Konsumtrends 2027 – Warum Produkte allein nicht mehr ausreichen erschien zuerst auf infoboard.de.
]]>Der neue Mintel-Zukunftsreport zeigt einen grundlegenden Wandel im weltweiten Konsumverhalten. Verbraucher suchen zunehmend nach Lösungen, die ihren Alltag erleichtern, statt nach einzelnen Produkten. Für die Elektrogerätebranche und den Fachhandel ergeben sich daraus neue Wachstumschancen, aber auch Herausforderungen.
Die Spielregeln im globalen Konsumgütermarkt verändern sich. Künstliche Intelligenz, wirtschaftliche Unsicherheit, veränderte Lebensgewohnheiten und der Wunsch nach mehr Komfort beeinflussen zunehmend Kaufentscheidungen. Der aktuelle „Zukunftsreport 2027“ von Mintel beschreibt unter dem Leitgedanken „Von Produkten zu Systemen“ eine Entwicklung, die weit über einzelne Branchen hinausgeht. Statt isolierte Geräte oder Produkte zu kaufen, suchen Verbraucher verstärkt nach abgestimmten Lösungen für konkrete Bedürfnisse. Besonders deutlich zeigt sich dieser Wandel bei Wellness, Ernährung, Körperpflege und im Haushalt. Für Hersteller und Elektrofachhandel könnte die Fähigkeit, Produkte, Dienstleistungen und Beratung miteinander zu verbinden, zu einem Wettbewerbsfaktor werden.
Jahrzehntelang haben Hersteller neue Kundenbedürfnisse vor allem mit zusätzlichen Produkten, Funktionen und Ausstattungsvarianten beantwortet. Doch diese Strategie stößt zunehmend an Grenzen.
Laut der globalen Neuproduktdatenbank von Mintel waren im vergangenen Jahr nur noch 33 Prozent der weltweiten Konsumgütereinführungen tatsächliche Marktneuheiten. Zehn Jahre zuvor hatte dieser Anteil noch bei 43 Prozent gelegen.
Die Zahlen verdeutlichen aus Sicht der Marktforscher, wie schwierig es geworden ist, sich allein durch neue Produkte zu differenzieren. Mintel erwartet deshalb einen Perspektivwechsel: Künftig rücken weniger die Eigenschaften eines einzelnen Produkts als vielmehr die Ergebnisse in den Mittelpunkt, die Verbraucher damit erreichen möchten.
Globale Konsumtrends 2027 im Überblick
| Trend | Entwicklung |
|---|---|
| Systeme statt Einzelprodukte | Geräte, Services und Technologien werden stärker als Gesamtlösung bewertet. |
| KI als Entscheidungshilfe | Personalisierte Empfehlungen sollen Informationen in konkrete Handlungen übersetzen. |
| Wellness und Gesundheit | Schlaf, Wohlbefinden und Prävention verbinden bislang getrennte Märkte. |
| Automatisierter Haushalt | Vernetzte Geräte übernehmen zunehmend Aufgaben und Entscheidungen. |
| Nachweisbarer Nutzen | Verbraucher erwarten glaubwürdige Ergebnisse statt allgemeiner Produktversprechen. |
| Neue Handels- und Servicemodelle | Beratung, Partnerschaften und Dienstleistungen gewinnen an strategischer Bedeutung. |
Redaktionelle Verdichtung zentraler Entwicklungen aus dem Mintel-Zukunftsreport 2027.
Künstliche Intelligenz verändert den Zugang zu Produkten
Eine zentrale Rolle spielt nach Einschätzung von Mintel die künstliche Intelligenz. Sie verändert nicht nur die Nutzung von Produkten, sondern zunehmend auch die Art und Weise, wie Verbraucher nach Lösungen suchen.
Während klassische Suchmaschinen häufig produkt- oder kategoriebasierte Suchanfragen voraussetzen, ermöglichen KI-gestützte Assistenten eine stärker bedürfnisorientierte Suche. An die Stelle der Suche nach einem Luftreiniger, einer Waschmaschine oder einem Fitness-Tracker könnte beispielsweise die Frage treten, wie sich die Schlafqualität verbessern, der Haushalt einfacher organisieren oder das persönliche Wohlbefinden steigern lässt.
Für Hersteller verändert das die Anforderungen an die Produktkommunikation. Technische Eigenschaften bleiben relevant, müssen aber stärker mit konkreten Anwendungsvorteilen verbunden werden. Noch wichtiger könnte die Fähigkeit werden, verschiedene Geräte und Dienstleistungen miteinander zu verknüpfen.
Allerdings weist Mintel auch auf einen Zielkonflikt hin: Je stärker digitale Systeme Entscheidungen übernehmen, desto größer wird die Gefahr, dass Verbraucher ihre Wahlfreiheit eingeschränkt sehen. Erfolgreiche Lösungen müssen deshalb Komfort und Selbstbestimmung miteinander verbinden.
Wellness wird zum branchenübergreifenden Wachstumsmarkt
Ein weiterer globaler Trend ist die zunehmende Bedeutung von Gesundheit und Wohlbefinden. Wellness entwickelt sich laut Mintel von einer eigenständigen Produktkategorie zu einem übergreifenden System, das Ernährung, Bewegung, Schlaf, Körperpflege und digitale Technologien miteinander verbindet.
Der Report prognostiziert für den US-Wellnessmarkt bis 2030 ein jährliches Wachstum von 7,5 Prozent auf ein Volumen von 3,35 Billionen US-Dollar.
Laut Mintel besitzen 39 Prozent der Deutschen Wearables. Fast die Hälfte dieser Nutzer verwendet die Geräte zur Erfassung von Gesundheitsdaten. In Großbritannien würden 63 Prozent der Verbraucher eine einzige App bevorzugen, die sämtliche Gesundheitsbedürfnisse abdeckt.
Für die Elektrogerätebranche ist diese Entwicklung besonders relevant. Produkte wie Smartwatches, Körperanalysewaagen, Luftreiniger, Luftbefeuchter oder intelligente Schlafsysteme können Bestandteile umfassenderer Anwendungen werden. Die Herausforderung besteht darin, gesammelte Daten nicht nur darzustellen, sondern daraus verständliche und sinnvolle Handlungsempfehlungen abzuleiten.
Hersteller sollten dabei zwischen technisch messbaren Veränderungen und tatsächlich nachgewiesenen gesundheitlichen Wirkungen unterscheiden. Gerade bei gesundheitsbezogenen Angeboten dürfte die Glaubwürdigkeit entsprechender Aussagen für das Vertrauen der Verbraucher entscheidend sein.
Der Haushalt entwickelt sich zum intelligenten Gesamtsystem
Besonders weitreichende Folgen für die Hausgeräteindustrie ergeben sich aus den Prognosen zum vernetzten Zuhause. Mintel erwartet, dass sich der Schwerpunkt in den kommenden 12 bis 18 Monaten zunehmend von einzelnen Haushaltsprodukten auf Systeme zur Organisation und Erledigung ganzer Haushaltsaufgaben verlagert.
Die Nachfrage nach entsprechenden Lösungen ist international unterschiedlich ausgeprägt, zeigt aber eine gemeinsame Richtung.
Quelle: Mintel Global Predictions 2027, S. 42. Unterschiedliche nationale Zielgruppen und Fragestellungen; die Werte sind nicht unmittelbar vergleichbar.
Die Zahlen signalisieren Offenheit für automatisierte Haushaltslösungen. Dazu zählen Waschmaschinen, die Waschmittel selbstständig dosieren, vernetzte Geräte, die Wartungsbedarf erkennen, oder Reinigungssysteme, die eigenständig Aufgaben übernehmen.
Mintel verweist unter anderem auf die TwinDos-Technologie von Miele, die Dosierung und Waschmittelformulierung automatisch an die Waschbedingungen anpasst. Ein weiteres Beispiel liefert LG in Südkorea. Dort kombiniert der Hersteller Haushaltsgeräte im Abonnement mit Installation, Wartung und Support. Ergänzende Dienstleistungen wie Textilreinigung oder Reinigungsservices erweitern das Angebot.
Die Beispiele zeigen, dass sich der Wettbewerb langfristig von der reinen Geräteleistung auf die Organisation des gesamten Haushalts verlagern könnte.
Neue Geschäftsmodelle verändern die Wertschöpfung
Mit dem Wandel zu vernetzten Systemen entstehen neue Möglichkeiten der Kundenbindung. Statt ausschließlich Geräte zu verkaufen, können Hersteller und Händler zusätzliche Dienstleistungen anbieten, die Verbraucher während der gesamten Nutzungsdauer begleiten.
Dazu gehören Wartung, Verbrauchsmaterialien, Reparaturen, Softwaredienste oder automatisch organisierte Nachbestellungen. Auch branchenübergreifende Kooperationen gewinnen an Bedeutung. Der Mintel-Report nennt Dienstleistungsmodelle, bei denen Textilreinigung, Logistik und digitale Plattformen zu einem gemeinsamen Angebot verbunden werden.
Damit verändert sich auch die Verteilung der Wertschöpfung. Besonders interessant ist, welches Unternehmen künftig die zentrale Kundenbeziehung kontrolliert: der Gerätehersteller, die digitale Plattform, ein Dienstleister oder der Handel.
Wer den Bedarf eines Haushalts erkennt und passende Angebote koordiniert, kann langfristig Einfluss auf Kaufentscheidungen gewinnen. Gleichzeitig besteht die Gefahr, dass einzelne Produkte innerhalb solcher Systeme zunehmend austauschbar werden. Hersteller, die ausschließlich als Zulieferer fungieren, könnten einen Teil ihrer direkten Kundenbeziehung verlieren.
Der Elektrofachhandel kann seine Beratungsrolle erweitern
Für den stationären Elektrofachhandel eröffnen sich daraus neue Perspektiven. Schon heute ist die persönliche Beratung bei komplexen Elektrogeräten ein wichtiges Differenzierungsmerkmal gegenüber rein digitalen Vertriebsmodellen.
Wenn Verbraucher künftig stärker nach ganzheitlichen Lösungen suchen, könnte diese Kompetenz weiter an Bedeutung gewinnen. Ein Kunde, der seinen Haushalt energieeffizienter gestalten möchte, interessiert sich möglicherweise nicht nur für eine neue Waschmaschine oder einen Kühlschrank. Vielmehr geht es um die Kombination aus geeigneten Geräten, intelligentem Energiemanagement, Installation und langfristigem Service.
Ähnliches gilt für Schlafqualität, Raumklima oder vernetzte Sicherheitstechnik. Für den Handel ergibt sich daraus die Möglichkeit, stärker als Anbieter von Gesamtlösungen aufzutreten. Beratung, Installation, Einrichtung, Wartung und Integration unterschiedlicher Produkte könnten zusätzliche Ertragspotenziale eröffnen.
Dabei muss der Fachhandel nicht alle Leistungen selbst erbringen. Kooperationen mit Herstellern, Handwerksbetrieben und spezialisierten Dienstleistern können helfen, entsprechende Angebote aufzubauen.
Eine Chance liegt im stationären Einkaufserlebnis. Wenn Geräte und Anwendungen in realistischen Wohn- und Nutzungssituationen präsentiert werden, lassen sich die Vorteile vernetzter Systeme unmittelbar demonstrieren. Der Fokus verschiebt sich damit von der Präsentation einzelner Produkte zu verständlichen Anwendungsszenarien.
Die Trends sind erkennbar, ihre Umsetzung bleibt anspruchsvoll
Die internationalen Daten des Mintel-Reports zeigen Veränderungen bei den Bedürfnissen und Erwartungen der Verbraucher. Sie sollten jedoch nicht als Beleg dafür verstanden werden, dass sich alle Märkte mit gleicher Geschwindigkeit entwickeln.
Insbesondere bei intelligenten Haushaltslösungen bestehen wirtschaftliche, technische und organisatorische Herausforderungen. Vernetzte Geräte unterschiedlicher Hersteller müssen kompatibel sein. Datenschutz und die langfristige Unterstützung durch Softwareupdates gewinnen an Bedeutung.
Hinzu kommt die Preisfrage. Während sich ein Teil der Verbraucher für umfassende Smart-Home-Systeme und kostenpflichtige Dienstleistungen interessiert, dürften für andere Haushalte Anschaffungskosten, einfache Bedienung und Zuverlässigkeit weiterhin die wichtigsten Kaufkriterien bleiben.
Auch die tatsächliche Bereitschaft, Haushaltsaufgaben dauerhaft an automatisierte Systeme zu übertragen, dürfte unterschiedlich ausfallen. Der Trend zur Systemlösung lässt sich daher nicht pauschal mit immer mehr Vernetzung gleichsetzen. Entscheidend ist, ob eine Lösung den Alltag erleichtert und ihren zusätzlichen Aufwand rechtfertigt.
Für Hersteller und Handel wird der Kundennutzen zum entscheidenden Maßstab
Der Mintel-Zukunftsreport 2027 beschreibt keinen kurzfristigen Produkttrend, sondern einen möglichen strukturellen Wandel im Konsumverhalten. Wellness, Ernährung, Schönheit und Haushalt wachsen aus Verbrauchersicht zunehmend zusammen. Gleichzeitig verändern KI und digitale Technologien die Erwartungen an Beratung, Produktauswahl und Dienstleistungen.
Hersteller werden künftig stärker erklären müssen, welchen konkreten Beitrag ihre Produkte innerhalb umfassenderer Anwendungen leisten. Der Handel wiederum kann seine Rolle über den Verkauf hinaus erweitern und Verbraucher bei Auswahl, Integration und langfristiger Nutzung technischer Lösungen begleiten.
Dabei dürfte nicht entscheidend sein, wie viele Funktionen ein Gerät bietet oder wie umfassend ein System vernetzt ist. Maßgeblich wird sein, ob Verbraucher dadurch einen erkennbaren Mehrwert erhalten.
Die zentrale Erkenntnis für die Branche: Das einzelne Produkt bleibt wichtig. Sein wirtschaftlicher Wert könnte künftig jedoch zunehmend davon abhängen, wie gut es sich in die Bedürfnisse und Routinen der Verbraucher einfügt.
Gute Chancen haben daher Unternehmen, die technische Innovation, Beratung und Service so miteinander verbinden, dass daraus alltagstaugliche Lösungen entstehen.
Quelle: Mintel, Zukunftsreport 2027, insbesondere S. 4–9, 11–19 und 28–45. Die strategischen Einschätzungen für die Elektrogerätebranche und den Fachhandel sind redaktionelle Ableitungen. Bei den Prognosen handelt es sich nicht um gesicherte Entwicklungen.
Der Beitrag Konsumtrends 2027 – Warum Produkte allein nicht mehr ausreichen erschien zuerst auf infoboard.de.
]]>Der Beitrag Black Friday bringt Elektrofachhandel Chancen und neue digitale Konkurrenz erschien zuerst auf infoboard.de.
]]>31 Prozent der Erwachsenen in Deutschland planen, rund um Black Friday und Cyber Monday einzukaufen. Unter Angehörigen der Generation Z und Millennials liegt der Anteil bei 47 Prozent, bei der Generation X und den älteren Jahrgängen bei 20 Prozent. Das zeigt der „Black Friday Cyber Monday Report 2026“ von YouGov.
Die potenziellen Aktionskäufer veranschlagen im Durchschnitt Ausgaben von rund 356 Euro. Dieser Wert ist aus Ausgabenklassen geschätzt. Der Median liegt mit 175 Euro deutlich niedriger: Die Hälfte plant Ausgaben bis zu diesem Betrag. Beide Werte beziehen sich auf die gesamten geplanten Einkäufe während der Aktionsphase, nicht auf einzelne Elektrogeräte.
Elektrogeräte sind ein Schwerpunkt der Aktionswochen
Wie relevant die Verkaufsphase für die Branche ist, zeigt der Rückblick auf tatsächliche Käufe. Im deutschen YouGov-Haushaltspanel erreicht die Kategorie „Elektrogeräte und Zubehör“ während der Kalenderwochen 48 und 49 des Jahres 2025 einen Kaufindex von 149 gegenüber dem Durchschnitt der übrigen Jahreswochen. Damit liegt sie unter den dargestellten Kategorien vorn. Unterhaltungselektronik erreicht einen Index von 131, Computer und Zubehör kommen auf 114.
Auch der stationäre Handel profitiert von der Aktionsphase. Über sämtliche untersuchten Non-Food-Kategorien lagen die wöchentlichen Ausgaben im stationären Kanal 2025 um 14 Prozent über einer durchschnittlichen Woche im übrigen Jahr. Online betrug der Aufschlag 51 Prozent.
Die Zahlen zeigen damit zusätzliche Nachfrage auch im Geschäft, zugleich aber eine deutlich stärkere Ausgabenkonzentration im Onlinehandel. Sie beschreiben keinen Vorjahresvergleich und weisen den stationären Elektrofachhandel nicht separat aus.
Kunden suchen Preisvorteile und brauchen Orientierung
Ein großer Rabatt allein schafft noch keine Sicherheit. 39 Prozent der potenziellen Aktionskäufer finden es schwierig, echte Preisnachlässe zu erkennen. 36 Prozent haben Schwierigkeiten, das beste Angebot zu finden, und 24 Prozent beim Preisvergleich zwischen Händlern.
Hier setzt die wachsende Bedeutung künstlicher Intelligenz an. 42 Prozent der potenziellen Black-Friday- und Cyber-Monday-Käufer haben solche Tools bereits beim Einkaufen genutzt. In der deutschen Gesamtbevölkerung sind es 20 Prozent. Für die Aktionsphase 2026 halten 51 Prozent der potenziellen Käufer eine Nutzung für wahrscheinlich.
Dabei geht es vor allem um Orientierung. 42 Prozent würden künstliche Intelligenz zur Suche nach dem besten Preis einsetzen, 34 Prozent zur Prüfung, ob ein Rabatt echt ist, und 32 Prozent zum Vergleich ähnlicher Produkte oder Angebote.
Der vollständig automatisierte Kauf bleibt dagegen eine Minderheitenoption: Nur acht Prozent würden einen Kauf ohne vorherige Rückfrage abschließen lassen. Daraus lässt sich allerdings kein bevorzugter Einkaufskanal ableiten – auch ein selbst bestätigter Kauf kann online erfolgen.
Digitale Auffindbarkeit wird zur Aufgabe des Fachhandels
Für stationäre Elektrofachhändler legt der Report nahe, Angebote bereits in der digitalen Recherche verständlich und vergleichbar zu machen. Suchmaschinen genießen bei 75 Prozent der potenziellen Aktionskäufer Vertrauen als Hilfe bei der Angebotssuche. Händler-Websites und Apps erreichen 73 Prozent, Tools mit künstlicher Intelligenz 66 Prozent.
Eine Schlussfolgerung für den Fachhandel ist deshalb, Produktdaten, Preise und Verfügbarkeit aktuell zu halten und Leistungen eindeutig zu beschreiben. Bei Elektrogeräten betrifft das beispielsweise Modellvarianten, Ausstattung sowie gegebenenfalls Kosten und Umfang von Lieferung, Anschluss oder Altgerätemitnahme. Solche Informationen können Kunden helfen, den Gesamtumfang eines Angebots zu beurteilen.
Der Report misst jedoch nicht, welche konkreten Maßnahmen die Sichtbarkeit eines Händlers in automatisierten Empfehlungen verbessern. Er zeigt zunächst, dass diese Informationswege für die Zielgruppe relevant sind.
Beratung muss den Angebotsvergleich konkret erleichtern
Auch im Verkaufsgespräch liegt ein Ansatzpunkt: Statt ausschließlich den Preisnachlass hervorzuheben, können Händler erklären, welches Gerät zum tatsächlichen Bedarf passt und welche Leistungen im Angebot enthalten sind. Vorführungen, persönliche Ansprechpartner und verbindliche Liefer- oder Abholinformationen können diese Einordnung unterstützen.
Das ist eine branchenbezogene Ableitung aus den Ergebnissen, kein von YouGov nachgewiesener Wettbewerbsvorteil stationärer Geschäfte. Sie passt jedoch zum erkennbaren Informationsbedarf: Viele Aktionskäufer suchen nicht nur niedrige Preise, sondern Sicherheit bei der Auswahl.
Für die Aktionsplanung spricht dies für klar erläuterte Angebote mit überprüfbaren Produkt- und Leistungsangaben. Der stationäre Fachhandel kann damit die digitale Kaufvorbereitung und die persönliche Beratung enger verbinden.
Zur Methodik: Die Befragungsdaten stammen überwiegend aus einer gewichteten Online-Erhebung vom 13. Juli bis 11. August 2026. In Deutschland wurden 1.014 Erwachsene befragt; die Auswertungen zu potenziellen Aktionskäufern basieren auf einer Teilgruppe von mehr als 300 Personen. Die Kaufdaten für 2025 stammen aus dem YouGov Shopper Panel Non-Food mit rund 20.000 Haushalten brutto.
Den ganzen Report gibt es hier.
Der Beitrag Black Friday bringt Elektrofachhandel Chancen und neue digitale Konkurrenz erschien zuerst auf infoboard.de.
]]>Der Beitrag Zwischen Sparpreis und Premium braucht die Elektrogerätebranche klare Kaufargumente erschien zuerst auf infoboard.de.
]]>Wer beim Lebensmitteleinkauf zur günstigen Handelsmarke greift, muss bei anderen Anschaffungen keineswegs ebenso entscheiden. Verbraucher wägen zunehmend danach ab, welche Aufgabe ein Produkt erfüllen soll und welchen Mehrwert sie dafür erwarten. Ein günstiges Angebot kann für den einen Bedarf ausreichen, während für einen anderen ein höherer Preis akzeptiert wird.
Diese Entwicklung steht im Mittelpunkt der NIQ-Studie „A Tale of Two Consumers: The Polarized Mindsets Reshaping Global Consumption“. Nach Angaben des Unternehmens sind die Preise für Produkte des täglichen Bedarfs von 2021 bis 2025 weltweit um 26 Prozent gestiegen. Entsprechend prüfen Verbraucher genauer, wo sie sparen und wofür sie mehr ausgeben. Generation und Einkommen erklären diese Entscheidungen laut Studie zunehmend weniger zuverlässig.
Der konkrete Bedarf verschiebt die Nachfrage
Die Studie beschreibt einen sogenannten Barbell-Effekt: In zahlreichen Konsumgütersegmenten entwickeln sich günstige Angebote und Premiumprodukte zu Wachstumstreibern, während das mittlere Preissegment unter Druck gerät. Dabei handelt es sich nicht zwangsläufig um zwei getrennte Käufergruppen. Dieselben Menschen wechseln je nach Situation zwischen den beiden Polen.
Weltweit sehen 68 Prozent der Verbraucher Eigenmarken als gute Alternative zu etablierten Marken. 69 Prozent bescheinigen ihnen ein gutes Preis-Leistungs-Verhältnis. Für 58 Prozent ist die Marke nach den Studienergebnissen kein entscheidendes Auswahlkriterium. Maßgeblich ist vielmehr, ob ein Produkt die jeweilige Anforderung erfüllt.
NIQ beschreibt diesen Ansatz mit dem Begriff „Jobs to be done“: Produkte sollen eine konkrete Aufgabe übernehmen. Beispiele sind Schnellgerichte für kurze Pausen oder Lebensmittel mit einem bestimmten ernährungsbezogenen Nutzen. Entscheidend ist, welchen Gegenwert Verbraucher in der jeweiligen Kaufsituation erkennen.
Für Deutschland bleibt allerdings eine Differenzierung notwendig. „Deutschland ist traditionell ein starker Handelsmarkenmarkt. Dennoch lässt sich das aktuelle Studienergebnis, wonach für 58 Prozent der Konsumenten weltweit die Marke eines Produkts keine entscheidende Rolle spielt, nicht ohne Weiteres auf Deutschland übertragen“, betont David Georgi, NIQ-Markenexperte.
„In Deutschland zeigt sich, dass Konsumenten ein ausgesprochen enges und loyales Verhältnis zu ihren Marken aufgebaut haben. Interessanterweise halten sie gerade in den aktuell hochdynamischen Zeiten mit ausgeprägten Spannungsfeldern zuverlässig daran fest.“
Inflationssorgen verändern das Kaufverhalten
Globale Krisen und Inflationssorgen belasten auch in Deutschland die Konsumstimmung. Nach Einschätzung von Georgi bleibt vollständiger Verzicht für deutsche Verbraucher jedoch weiterhin keine Option. Stattdessen passen sie ihre Einkaufsentscheidungen gezielt an: Sie nutzen Sonderangebote, wechseln Händler, kaufen kleinere Packungen oder entscheiden sich häufiger für Handelsmarken.
Für Unternehmen ergibt sich daraus die Aufgabe, Kaufanreize mit klaren Produktideen und nachvollziehbarem Nutzen zu schaffen. Die beschriebenen Anpassungen beziehen sich auf Produkte des täglichen Bedarfs; ihre Übertragbarkeit auf Elektrogeräte muss gesondert betrachtet werden.
Die deutsche Verbraucherstimmung verstärkt den Handlungsdruck. Das Nürnberg Institut für Marktentscheidungen prognostiziert in seiner Veröffentlichung vom 25. September für Oktober 2026 einen Konsumklimawert von minus 30,6 Punkten. Das entspricht einem Rückgang um 3,8 Punkte gegenüber dem revidierten Vormonatswert. Ausschlaggebend sind vor allem gesunkene Einkommenserwartungen und eine gestiegene Sparneigung. Auch die Anschaffungsneigung gibt leicht nach. Der Wert ist ein Frühindikator, keine Messung bereits getätigter Oktoberkäufe.
Auch bei Elektrogeräten werden Käufe genauer abgewogen
Die Ergebnisse zu Produkten des täglichen Bedarfs belegen noch keinen entsprechenden Barbell-Effekt im Elektrogerätemarkt. Eine ergänzende NIQ-Untersuchung zeigt jedoch, wie stark Preis und Kaufvertrauen auch dort wirken.
Im Bericht „Consumer Tech Trends 2027“, veröffentlicht am 31. August 2026, geben 56 Prozent der befragten Verbraucher an, den Kauf von Unterhaltungselektronik oder Hausgeräten wegen eines zu hohen Preises oder in Erwartung von Rabatten aufgeschoben zu haben. Gleichzeitig nennen 39 Prozent Zweifel an Qualität oder Zuverlässigkeit als Grund für eine verzögerte Entscheidung. Preisaktionen beeinflussen die endgültige Produktauswahl bei 73 Prozent stark oder sehr stark.
Damit ergibt sich für den Handel eine doppelte Aufgabe: Ein Angebot muss finanziell überzeugen und Sicherheit bei der Auswahl vermitteln. Ein günstiger Preis allein beantwortet noch nicht, ob das Gerät zuverlässig arbeitet und den vorgesehenen Zweck erfüllt. Diese Einordnung lässt sich aus den Befragungsergebnissen ableiten.
Hausgeräte zeigen ein differenziertes Marktbild
Die von GFU gemeinsam mit NIQ veröffentlichten deutschen Marktdaten verdeutlichen, dass sich einzelne Gerätebereiche unterschiedlich entwickeln. Im ersten Halbjahr 2026 sank der Umsatz mit Elektrogroßgeräten gegenüber dem Vorjahreszeitraum um 5,1 Prozent auf 4,4 Milliarden Euro. Elektrokleingeräte legten dagegen um 4,0 Prozent auf 3,5 Milliarden Euro zu.
Auch innerhalb des Marktes gibt es Wachstumsfelder. GFU nennt für Kaffeevollautomaten mit Cold-Brew-Funktion einen Stückzahlzuwachs von 42,5 Prozent im ersten Halbjahr. Zudem entfallen nach ihren Angaben 37 Prozent des deutschen Jahresumsatzes mit technischen Konsumgütern auf die sieben größten Promotion-Zeiträume, die zusammen 15 Wochen umfassen. Diese Zahlen beruhen ebenfalls auf NIQ-Daten.
Das bedeutet jedoch nicht, dass Premiumangebote generell gewinnen. In ihrer globalen Analyse des Großgerätemarktes vom August 2026 berichtet GFU von einem wachsenden Anteil günstigerer Produkte und Druck auf das gehobene Preissegment. Verbraucher ersetzen Geräte demnach häufiger aus Notwendigkeit als wegen zusätzlicher Funktionen. Die Entwicklung hängt somit von Kategorie, Region und konkretem Angebot ab.
In der Küche muss der Zusatznutzen nachvollziehbar sein
Für Küchengeräte lässt sich daraus ableiten, dass Hersteller und Handel den jeweiligen Nutzungsanlass stärker in den Mittelpunkt stellen können. Eine schnelle Mahlzeit für eine Person stellt andere Anforderungen als das regelmäßige Kochen für eine Familie oder die gemeinsame Zubereitung mit Gästen.
Der NIQ-Bericht „Home Appliances Outlook 2026“ nennt Haltbarkeit, hohe Qualität und Alltagserleichterung als zentrale Faktoren des wahrgenommenen Produktwerts. Multifunktionale Geräte können nach Einschätzung der Analysten durch Vielseitigkeit, Komfort und Platzersparnis zusätzliche Kaufargumente schaffen.
Für die Beratung bedeutet das: Unterschiede zwischen Preisstufen sollten anhand konkreter Leistungen verständlich werden. Welche Aufgaben übernimmt das Gerät? Wie häufig werden zusätzliche Funktionen gebraucht? Welchen Vorteil bieten sie im Alltag? Solche Fragen können helfen, ein Angebot passend zum Bedarf einzuordnen.
Auch das mittlere Preissegment erhält dadurch eine klare Aufgabe. Die vorliegenden Quellen rechtfertigen keinen pauschalen Abgesang auf diese Geräteklasse. Sie legen vielmehr nahe, dass ihre Positionierung besonders nachvollziehbar sein muss: Ein höherer Preis gegenüber dem Einstiegsmodell braucht einen erkennbaren Nutzen, während der Abstand zum Premiumangebot verständlich bleiben sollte.
Für die Branche ergibt sich daraus die Aufgabe, Preis, Leistung und Nutzungssituation präziser miteinander zu verbinden. Hersteller und Handel müssen deutlich machen, welchen Gegenwert Verbraucher für ihre Ausgaben erhalten.
Quellen
- NIQ, 13. Oktober 2026: Barbell-Effekt statt Generation XYZ – Warum Verbraucher zwischen günstig und Premium wechseln
- NIQ, 31. August 2026: Consumer Tech Trends 2027 – Kaufaufschub, Preisorientierung und Vertrauen bei technischen Konsumgütern.
- Nürnberg Institut für Marktentscheidungen, 25. September 2026: KonsNIumklima mit deutlichem Dämpfer (PDF) – Konsumklimaprognose für Oktober 2026.
- GFU, 20. August 2026: Deutscher Home Electronics Markt im ersten Halbjahr 2026 mit Höhen und Tiefen – Deutsche Marktzahlen auf Basis der Zusammenarbeit mit NIQ.
- GFU, 6. August 2026: Elektrogroßgeräte 2026 – Wertschöpfung statt Preisdruck – Internationale Entwicklung des Großgerätemarktes.
- NIQ, 2025: Home Appliances Outlook 2026 – Kaufmotive und Innovationstrends bei Hausgeräten.
Der Beitrag Zwischen Sparpreis und Premium braucht die Elektrogerätebranche klare Kaufargumente erschien zuerst auf infoboard.de.
]]>Der Beitrag MediaMarkt bleibt für Gewährleistungsansprüche verantwortlich erschien zuerst auf infoboard.de.
]]>Mit seinem Urteil vom 24. Juli 2026 gab das Landgericht Ingolstadt einer Klage des Verbraucherzentrale Bundesverbands gegen die Betreiberin des Onlineshops, die MMS E-Commerce GmbH, statt. Gegenstand des Verfahrens war die E-Mail-Kommunikation zu einem mangelhaften Kühl-Gefrier-Gerät. Das Gericht bewertete die beanstandete Auskunft als irreführend, weil sie die Verantwortung des Verkäufers für gesetzliche Gewährleistungsansprüche unzutreffend darstellte.
Kundenservice verwies auf den Hersteller
Der Käufer hatte das Gerät gut ein Jahr zuvor im MediaMarkt-Onlineshop erworben. Der Türalarm ertönte auch bei geschlossener Tür und ließ sich nicht mehr abschalten. Daraufhin beschrieb der Kunde dem Verkäufer den Fehler und machte seine Gewährleistungsrechte geltend.
Der Kundenservice verwies auf einen Vor-Ort-Reparaturservice des Herstellers mit autorisiertem Fachpersonal. Zur Geltendmachung seiner Garantie- beziehungsweise Gewährleistungsansprüche solle sich der Käufer direkt an den Hersteller wenden. Dessen Kontaktdaten seien im Handbuch des Geräts zu finden.
„Die Rechtslage ist eindeutig: Für Produktmängel haftet der Verkäufer als Vertragspartner des Käufers“, erklärte Jana Brockfeld, Referentin im Team Rechtsdurchsetzung beim Verbraucherzentrale Bundesverband.
Falscher Eindruck über die Zuständigkeit
Nach Auffassung des Gerichts musste ein durchschnittlicher Verbraucher die beanstandete Mitteilung so verstehen, dass MediaMarkt für die geltend gemachten Gewährleistungsansprüche nicht einzustehen habe. Die E-Mail ließ nicht erkennen, dass der Verkäufer seine Verantwortung grundsätzlich anerkannte und lediglich für die Durchführung einer Reparatur auf den Hersteller verwies.
Dass der betroffene Käufer weiterhin Gewährleistung von MediaMarkt verlangte, änderte an dieser Bewertung nichts. Auch ein einzelner Vorgang kann nach den Entscheidungsgründen eine wettbewerbsrechtlich relevante Irreführung darstellen; ein systematisches Vorgehen ist dafür nicht erforderlich.
Bedeutung für den Elektrogerätehandel
Für Händler verdeutlicht die Entscheidung die Anforderungen an die Kommunikation bei Reklamationen. Hinweise auf Reparaturangebote des Herstellers dürfen nicht den Eindruck vermitteln, gesetzliche Gewährleistungsansprüche seien ausschließlich dort geltend zu machen. Die Verantwortung des Verkäufers muss in der Kundenkommunikation erkennbar bleiben.
Das Urteil betrifft den irreführenden Verweis bei Gewährleistungsansprüchen. Ein allgemeines Verbot, auf Herstellerleistungen hinzuweisen, lässt sich daraus nicht ableiten. Ebenso bezog sich das Unterlassungsbegehren auf Gewährleistungsansprüche und nicht auf Ansprüche aus einer Herstellergarantie.
Das Urteil erging unter dem Aktenzeichen 1 HK O 1352/25 und ist nach den vorliegenden Informationen nicht rechtskräftig.
Der Beitrag MediaMarkt bleibt für Gewährleistungsansprüche verantwortlich erschien zuerst auf infoboard.de.
]]>Der Beitrag Chipengpässe erhöhen den Konsolidierungsdruck in der Hausgerätebranche erschien zuerst auf infoboard.de.
]]>Die Halbleiterproblematik betrifft nach Schultes Einschätzung keineswegs ausschließlich hochmoderne Prozessoren für Smartphones oder Rechenzentren. Für Hersteller langlebiger Konsumgüter sind vor allem Engpässe bei einfacheren Komponenten relevant, deren regulärer Einkaufspreis teilweise nur wenige Cent beträgt.
Moderne Wärmepumpentrockner, Induktionskochfelder und Elektrowerkzeuge benötigen zahlreiche elektronische Bauteile. Mikrocontroller steuern Motoren und Wechselrichter. Sensoren, Funkmodule und Komponenten zur Spannungsregelung ermöglichen Touchbedienung, automatische Dosierung und vernetzte Funktionen.
Nach Schultes Darstellung beruhen diese Anwendungen überwiegend auf etablierten Fertigungsverfahren mit Strukturgrößen von 28, 40 oder 90 Nanometern und darüber. Die Auswahl der Komponenten richtet sich unter anderem nach Anforderungen an Spannung, Temperatur, Feuchtigkeit und Vibrationen.
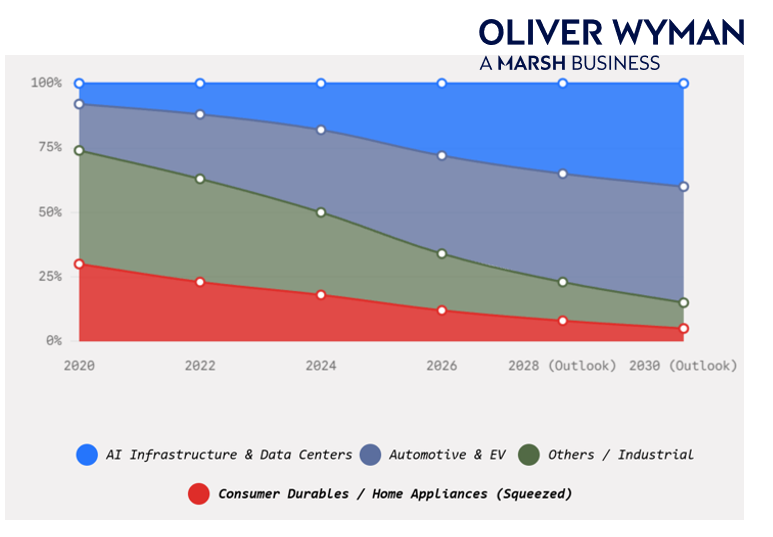
Steigende Beschaffungskosten und Konkurrenz durch Serveranwendungen
Über zwei Jahrzehnte habe die Hausgeräteindustrie ihre Lieferketten konsequent auf niedrige Kosten ausgerichtet, so Schulte. Asiatische Auftragsfertiger und bedarfssynchrone Lieferungen ermöglichten eine kostengünstige Beschaffung. Bei Engpässen entstehe jedoch eine erhebliche Differenz zwischen regulären Vertragspreisen und Preisen am Spotmarkt.
Für einfache 8-Bit-Mikrocontroller nennt Schulte reguläre Preise von etwa 0,10 bis 0,30 US-Dollar und Spotmarktpreise von 0,80 bis über 3 US-Dollar. Bei 32-Bit-Mikrocontrollern stünden Vertragspreisen von etwa 0,80 bis 1,50 US-Dollar Spotmarktpreise von 4 bis über 12 US-Dollar gegenüber. Komponenten zur Spannungsregelung kosteten regulär etwa 0,30 bis 0,90 US-Dollar, am Spotmarkt dagegen 2 bis 8 US-Dollar. Diese Preisbeispiele stammen aus seiner Analyse.
Zusätzliche Marktdaten liegen für Speicherbausteine vor. In einer Veröffentlichung vom 30. September 2026 prognostiziert TrendForce für das vierte Quartal einen Anstieg der Vertragspreise für konventionellen dynamischen Arbeitsspeicher um 10 bis 15 Prozent gegenüber dem Vorquartal. Für Flash-Speicher erwartet das Marktforschungsunternehmen einen Zuwachs von 15 bis 20 Prozent. Die Hersteller priorisierten weiterhin leistungsfähige Serverprodukte; auch bei Speicher für Unterhaltungselektronik bleibe das Angebot begrenzt. Die Angaben sind Prognosen und beziehen sich auf den Speichermarkt, nicht auf sämtliche Halbleiterkategorien. (Quelle: TrendForce)
Für Gerätehersteller können solche Entwicklungen die Kalkulation erschweren. Hochwertige Geräte benötigen Speicher beispielsweise für Betriebssysteme, Bedienanzeigen und Softwareaktualisierungen. Um lieferfähig zu bleiben, zahlten Hersteller nach Schultes Darstellung für einzelne Komponenten mitunter das Zehnfache des üblichen Preises.
Vier Belastungsfaktoren mit unterschiedlichen Auswirkungen
Als ersten Faktor nennt Schulte die Margenorientierung der Halbleiterhersteller. Diese verlagerten Kapazitäten auf profitablere Technologien und höher vergütete Aufträge, wodurch die Versorgung mit bestimmten etablierten Komponenten unter Druck gerate.
Ein genereller Rückgang etablierter Fertigungskapazitäten lässt sich aus den Branchendaten allerdings nicht ableiten. Der Branchenverband SEMI erwartet in seinem Bericht für das dritte Quartal 2026, dass die weltweit installierte 200-Millimeter-Kapazität im laufenden Jahr um 3 Prozent auf 7,9 Millionen Wafer pro Monat wächst. Auch für die Folgejahre prognostiziert er weitere Zuwächse. Waferdurchmesser und Strukturgröße sind dabei unterschiedliche Größen. Die Statistik erlaubt daher keine unmittelbare Aussage zur Verfügbarkeit einzelner Hausgeräte-Chips, relativiert jedoch die These einer allgemeinen Kapazitätsverknappung. (Quelle: SEMI)
Zweitens verweist Schulte auf die Konkurrenz durch den Ausbau künstlicher Intelligenz. Serveranlagen benötigen neben Hochleistungsprozessoren auch Mikrocontroller für die Kühlung und Bauteile zur Spannungsregelung. Nach seiner Einschätzung konkurrieren Hausgerätehersteller dadurch teilweise mit finanzstarken Technologiekonzernen um dieselben Fertigungsressourcen. Die Daten von TrendForce stützen die Priorisierung von Serveranwendungen im Speichermarkt; die Auswirkungen auf andere Bauteilgruppen bleiben gesondert zu bewerten.
Drittens erhöhen Rohstoffabhängigkeiten die Risiken. Die Internationale Energieagentur beschreibt im „Global Critical Minerals Outlook 2026“ erhebliche regionale Preisunterschiede: In Europa lägen die Preise für Gallium sowie die schweren Seltenen Erden Dysprosium und Terbium etwa fünfmal so hoch wie die chinesischen Inlandspreise. Bei Germanium betrage das Verhältnis nahezu drei zu eins. Der Bericht verweist auf Exportkontrollen und die Schwierigkeiten, Lieferungen außerhalb dominierender Anbieter abzusichern. Wie stark dies einzelne Gerätekomponenten betrifft, hängt von den verwendeten Materialien und Technologien ab. (Quelle: Internationale Energieagentur)
Viertens nennt Schulte die Abhängigkeit von asiatischen Standorten für Montage, Packaging und Tests. Zusätzliche Waferfertigung in Europa allein könne solche nachgelagerten Lieferkettenrisiken nicht beseitigen.
Der European Chips Act berücksichtigt diese Produktionsstufen allerdings ausdrücklich. Nach Angaben der Europäischen Kommission umfasst sein Rahmen zur Stärkung der Versorgungssicherheit neben der Fertigung auch fortschrittliches Packaging, Tests und Montage. Entscheidend bleibt somit, welche Kapazitäten tatsächlich entstehen und in welchem Umfang sie bestehende Abhängigkeiten reduzieren. (Quelle: Europäische Kommission)
Beschaffung, Produktentwicklung und Transparenz stärken
Eine kurzfristige Normalisierung hält Schulte für unwahrscheinlich. Die Gegenmaßnahmen müssten deshalb über den Einkauf hinaus auch Produktdesign, Forschung und Entwicklung einbeziehen.
Die Bevorratung strategischer Komponenten könne erforderlich werden, binde jedoch Betriebskapital. Die technischen Anforderungen unterscheiden sich je nach Bauteil und Verpackung. Texas Instruments verweist bei feuchtigkeitsempfindlichen Produkten auf Feuchtigkeitssperrbeutel, Trockenmittel und Indikatorkarten. Bei entsprechender Feuchtebelastung kann eine Trocknung vor der Verarbeitung notwendig werden. Untersuchungen des Herstellers zeigen zugleich, dass fachgerechte Langzeitlagerung ohne eine Verschlechterung der elektrischen Eigenschaften möglich ist. Ein aufwendiger Trocknungsprozess ist damit keine pauschale Voraussetzung für jede Bevorratung. (Quelle: Texas Instruments)
Eine weitere Möglichkeit sieht Schulte in der Bündelung von Einkaufsvolumina über Beschaffungsdienstleister oder Partnerschaften. Standardisierte Produktplattformen könnten zudem die Zahl unterschiedlicher Mikrocontroller reduzieren. Leistungsfähigere, universell einsetzbare Komponenten verursachten allerdings zusätzliche Kosten. Schulte erwartet, dass dieser Margendruck Unternehmensübernahmen und die Konsolidierung der Hausgerätebranche beschleunigt.
Modulare Hardwarearchitekturen sollen außerdem den Wechsel zwischen Komponenten verschiedener Hersteller erleichtern. Sicherheitsanforderungen begrenzen nach seiner Darstellung jedoch die kurzfristige Austauschbarkeit: Neue Bauteile können umfangreiche Prüfungen und erneute Zertifizierungen erforderlich machen.
Eine bessere Kenntnis der gesamten Lieferkette bildet die Grundlage solcher Maßnahmen. Die Untersuchung „Mapping the semiconductor value chain“ der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung vom Juni 2025 beschreibt regional stark konzentrierte Vorleistungen und enge Verbindungen zwischen international verteilten Produktionsstufen. Sie empfiehlt eine stärkere Diversifizierung sowie einen besseren Informationsaustausch über Markt- und Politikentwicklungen. (Quelle: OECD)
Schulte nennt in diesem Zusammenhang Sensrisk, entwickelt von Oliver Wyman und Marsh McLennan, als unterstützende Lösung. Die Untersuchung der Organisation bewertet dieses Produkt nicht. Für Hersteller bleibt die Aufgabe, gemeinsame Abhängigkeiten ihrer Zulieferer frühzeitig zu erkennen und Beschaffungsentscheidungen mit der langfristigen Produktplanung zu verbinden.
Quellen
- Dr. Martin Schulte – „Chip crisis in home appliances and consumer electronics: A quadruple whammy which accelerates industry consolidation?“, LinkedIn, 5. Oktober 2026. Grundbeitrag.
- TrendForce – Speicherpreisprognose für das vierte Quartal 2026, 30. September 2026.
- SEMI – 200mm Fab Outlook, Ausgabe für das dritte Quartal 2026.
- Internationale Energieagentur – Global Critical Minerals Outlook 2026, Ausgabe 2026.
- Europäische Kommission – European Chips Act: Versorgungssicherheit und Resilienz, ohne ausgewiesenes Veröffentlichungsdatum; abgerufen am 6. Oktober 2026.
- OECD – Mapping the semiconductor value chain, 24. Juni 2025.
- Texas Instruments – Produktlagerfähigkeit, ohne ausgewiesenes Veröffentlichungsdatum; abgerufen am 6. Oktober 2026.
Der Beitrag Chipengpässe erhöhen den Konsolidierungsdruck in der Hausgerätebranche erschien zuerst auf infoboard.de.
]]>Der Beitrag Konsum 2027: Tacheles für Hersteller und Fachhandel erschien zuerst auf infoboard.de.
]]>Das klingt verlockend pragmatisch. Doch wer die Studienergebnisse ohne rosarote Brille liest, merkt schnell: Hinter der schicken Begrifflichkeit verbirgt sich kein plötzlicher Sinneswandel zu mehr Qualitätsbewusstsein, sondern der schiere wirtschaftliche Druck der momentan auf den Verbrauchern lastet. Wenn die Elektrogerätebranche 2027 nicht ins Leere produzieren will, muss sie aufhören, sich den Markt schönzureden, und stattdessen ihre Strategie radikal anpassen.
Das Sterben der Mitte ist kein Trend, sondern eine Wohlstandslücke
Ein Kernergebnis der Studie schlägt im Vertrieb bereits voll durch: Die unprofilierte Mitte bricht weg. Der Markt spaltet sich rigoros in preiswerte Einstiegsmodelle auf der einen und kompromisslose Premium-Angebote auf der anderen Seite. Die übliche Berater-Empfehlung lautet nun: „Profilieren Sie das mittlere Segment besser!“
Das klingt nett, blendet aber die Realität aus. 63% der weltweiten Käufer agieren extrem preissensibel. Wenn Menschen zum Discounter ausweichen oder den Kauf aufschieben, tun sie das selten aus Überzeugung, sondern weil nach der Miete schlicht das Budget fehlt. Wer im mittleren Preissegment überleben will, rettet sich nicht mit blumigen Marketingversprechen. Hier helfen nur noch glasklare, kaufmännische Argumente: Geräte müssen dem Kunden Schwarz auf Weiß beweisen, dass sie Strom sparen, jahrelang halten oder im Alltag echte Arbeitszeit einsparen.
Schluss mit dem KI-Hype: Der Kunde will Ergebnisse, keine Buzzwords
Inzwischen klebt der Stempel „KI-gestützt“ gefühlt auf jedem Datenblatt. Doch der Gewöhnungseffekt schlägt gnadenlos zu: Wie damals bei den ewigen Cookie-Bannern schaltet das Gehirn des Kunden beim hundertsten Mal einfach auf Durchzug. Die NIQ-Zahlen zeigen – wie nicht anders zu erwarten war – hier eine erfrischende Nüchternheit der Verbraucher: Fragte man Käufer von Saugrobotern nach den wichtigsten Kaufgründen, landete das konkrete Label „KI-Funktionalität“ auf den hinteren Plätzen.
Was die Menschen stattdessen suchen? Automatische Teppicherkennung, leise Laufzeiten und Zuverlässigkeit. Dass dahinter komplexe Algorithmen stecken, ist dem Kunden schlichtweg egal – solange der Roboter nicht an den Stuhlbeinen hängen bleibt. Für Hersteller und Handel heißt das: Versteckt die KI im Gehäuse und zeigt auf den Datenblättern lieber den konkreten Alltagsnutzen.
Zirkulärwirtschaft: Die Romantik scheitert noch am Point of Sale
Auf dem Papier klingt es nach der perfekten Symbiose aus Nachhaltigkeit und Geschäftssinn: 55% der Verbraucher kennen das Prinzip von Refurbished-Geräten, und $64\%$ wünschen sich beim Kauf eine Inzahlungnahme ihres Altgeräts.
In der Praxis greifen derzeit aber erst 25% der Kunden bei der Altgeräte-Rückgabe im Laden zu. Der Grund dafür liegt auf der Hand: Dem Fachhandel fehlen schlichtweg die Margen, die Kapazitäten und die logistischen Prozesse, um gebrauchte Geräte aufwendig entgegenzunehmen oder aufzuarbeiten. Solange Hersteller hier keine reibungslosen, zertifizierten Rücknahmekonzepte bereitstellen, bleibt das Thema Kreislaufwirtschaft eine schöne Illusion für den Nachhaltigkeitsbericht.
Der stille Aufstieg der Herausforderer
Ein Detail der Zahlen sollte etablierten Traditionsmarken echte Sorgenfalten bereiten: Chinesische Herausforderer-Marken schraubten ihren globalen Umsatzanteil (exklusive China, Nordamerika und Russland) im ersten Quartal 2026 auf 12,5% hoch.
Wer diese Anbieter immer noch als billige Nachahmer abtut, verkennt die Lage. Diese Marken haben über den Preis das Vertrauen der Käufer gewonnen und rücken nun mit vollem Tempo in höhere Preisklassen vor. Beim Preisindex von 4K-Fernsehern liegen sie bereits bei $88\%$ des Marktdurchschnitts. Während manch europäische Marke versucht, mit nostalgischem Markenwert hohe Preise zu rechtfertigen, liefern die Herausforderer Top-Ausstattung zum fairen Tarif.
KI-Commerce: Der eiskalte Filter im Hintergrund
Die größte Umstellung betrifft jedoch den Vertrieb der Zukunft. 65% der Kaufrecherchen beginnen ohnehin schon im Netz. Wenn nun zunehmend intelligente Einkaufsagenten und KI-Suchsysteme die Vorauswahl übernehmen, fällt die klassische Schaufenster-Werbung weg.
Eine KI lässt sich nicht von bunten Verpackungen oder Marken-Slogans blenden. Sie filtert nach harten Fakten: Liegt das Datenblatt vollständig vor? Stimmen die technischen Parameter? Ist die Ware sofort lieferbar? Marken, die ihre PIM-Systeme nicht heute schon konsequent auf maschinenlesbare Daten trimmen, werden für diese digitalen Einkaufs-Assistenten morgen gar nicht erst existieren.
Worauf kommt es 2027 an
Die Ära des „gerechtfertigten Konsums“ verlangt der Branche keinen neuen Marketing-Anstrich ab, sondern schlichte Hausaufgaben:
- Ehrliche Nutzenversprechen: Weniger technischer Schnickschnack, mehr spürbare Energieeffizienz (Klasse A) und Langlebigkeit.
- Promotions als Hebel nutzen: Die Top-7-Rabattevents des Jahres stehen bereits für 35% des Jahresumsatzes. Verbraucher nutzen diese Tage gezielt, um sich höherwertige Geräte zu leisten – Aktionskonzepte müssen genau darauf einzahlen.
- Daten-Disziplin: Ohne strukturierte Produktdaten droht die digitale Unsichtbarkeit.
Gewinnen werden 2027 weder die billigsten Anbieter noch die lautesten Werber. Gewinnen werden die Akteure, die dem Kunden eine glasklare und ehrliche Antwort auf eine einfache Frage geben können: „Warum ist dieses Gerät mein hart erarbeitetes Geld wert?“
Die vollständige Studie gibt es unter Consumer Tech Trends 2027: How to Win When Every Purchase Must Be Justified..
Der Beitrag Konsum 2027: Tacheles für Hersteller und Fachhandel erschien zuerst auf infoboard.de.
]]>Der Beitrag 2 Euro für Artikel, die es in sich haben: Was die EU-Zollreform für Elektro-Importe und den Handel bedeutet erschien zuerst auf infoboard.de.
]]>Eine Gebühr für den administrativen Aufwand
Die Europäische Kommission setzt bei der Reform des Zollrechts an der Abfertigung von Kleinsendungen an. Die geplante Bearbeitungsgebühr von zwei Euro pro Artikelposition fällt unabhängig vom reinen Warenwert an. Sie dient explizit der Deckung von Verwaltungskosten wie Risikoanalysen, Datenprüfungen und physischen Zollkontrollen an den Außengrenzen. Damit unterscheidet sie sich rechtlich klar von regulären Zöllen auf den eigentlichen Gegenstandswert. Registrierte Importeure und Online-Plattformen stehen in der Pflicht, diese Abgabe zu entrichten, dürften die Mehrkosten aber in der Praxis direkt an Geschäftskunden und Verbraucher weiterreichen.
Warum Kleinteile und Zubehör besonders stark betroffen sind
In der Elektro- und Elektronikbranche wiegen die Auswirkungen dieser festen Gebühr besonders schwer, da Lieferungen oft aus zahlreichen Einzelkomponenten bestehen. Wenn Steckverbinder, Kabel oder Ersatzteile in einem Paket als unterschiedliche Warenpositionen aufgeführt sind, fällt die zwei Euro hohe Pauschale auf jede einzelne Position an. Bisherige Preisvorteile beim Direktbezug von Billigkomponenten aus Asien oder den USA schmelzen dadurch abrupt dahin. Für den B2B-Einkauf verteuern sich fragmentierte Nachbestellungen erheblich, was eine radikale Überprüfung bisheriger Beschaffungswege erforderlich macht.
Der stationäre Elektro-Fachhandel als klarer Gewinner
Für den lokalen B2B-Großhandel und den stationären Elektro-Fachhandel bringt der Schritt der EU eine deutliche Entlastung im Wettbewerb mit Online-Marktplätzen. Jahrelang litten Händler vor Ort darunter, dass Kleinteile portofrei und steuerlich begünstigt direkt an Endkunden verschickt wurden. Da Einzelimporte nun durch Zoll- und Bearbeitungsgebühren massiv verteuert werden, schrumpft der Preisabstand zum Fachgeschäft drastisch. Stationäre Händler importieren ihre Sortimente in der Regel gebündelt per Großcontainer oder Palette. Dadurch verteilt sich die administrative Abfertigungsgebühr auf tausende Stückeinheiten, wodurch der Aufschlag pro Produkt im Laden unspürbar klein bleibt.
Ebenso gewinnt der Fachhandel durch die sofortige Verfügbarkeit und geprüfte Produktsicherheit an Attraktivität. Da die EU mit der Reform auch die Kontrollen hinsichtlich CE-Kennzeichnung und gesetzlicher Umweltstandards verschärft, vermeiden Käufer im Fachgeschäft lange Wartezeiten, Verzögerungen bei der Zollabfertigung sowie rechtliche Risiken.
Strategische Schritte und der Blick auf 2028
Händler und B2B-Einkäufer sollten ihre Beschaffung zeitnah anpassen, indem sie Nachbestellungen strikt konsolidieren. Durch das Bündeln von Komponenten lässt sich die Anzahl der zollrelevanten Einzelpositionen und damit die finanzielle Belastung reduzieren. Gleichzeitig lohnt es sich für gewerbliche Abnehmer mehr denn je, auf Großhändler mit Lagerbeständen innerhalb des EU-Binnenmarktes zu setzen, da für Ware im freien EU-Verkehr keine Einfuhrgebühren anfallen.
Die aktuellen Anpassungen bilden lediglich die Brücke zu einer noch umfassenderen Transformation. Ab dem Jahr 2028 plant die EU den Betrieb eines zentralen digitalen Zolldatenhubs, mit dem sämtliche Einfuhrfreigrenzen endgültig fallen und jede Importware ab dem ersten Cent lückenlos digital erfasst und verzollt wird.
Quellenangaben & Referenzen
- etailment: 2 Euro pro Artikel ab November: Was die EU-Zollreform für Shops und Plattformen ändert
- Europäische Kommission: Delegierte Verordnung C(2026)6694 final zur Festlegung der Bearbeitungsgebühr für E-Commerce-Importe.
- Europäisches Parlament und Rat: Verordnung (EU) 2026/2108 über das EU-Zollsystem und die Zollreform. Verordnung – EU – 2026/2108 – EN – EUR-Lex
- TechZeitGeist: Nach dem 3-Euro-Zoll: EU legt weitere Importgebühr auf 2 Euro fest
- IHK / Fachberichte: EU-Bearbeitungsgebühr für Kleinsendungen und Auswirkungen auf den Handel
Der Beitrag 2 Euro für Artikel, die es in sich haben: Was die EU-Zollreform für Elektro-Importe und den Handel bedeutet erschien zuerst auf infoboard.de.
]]>Der Beitrag Omnichannel Vertrieb und die Relevanz moderner B2B Fulfillment Prozesse im Elektrogerätehandel erschien zuerst auf infoboard.de.
]]>Eine Erhebung von Emarketer prognostiziert, dass die Umsätze im Omnichannel-Einzelhandel bis zum Jahr 2030 auf 753 Milliarden US-Dollar anwachsen werden. Vor diesem Hintergrund erweitern viele Marken ihre Vertriebskanäle über das direkte Endkundengeschäft (Direct-to-Consumer, DTC) hinaus in Richtung Handelsdistribution.
Bedeutung von B2B Kanälen und Marktplätzen
Unter B2B werden in diesem Kontext die operativen Fähigkeiten verstanden, die ein Hersteller benötigt, um Waren über den eigenen DTC-Kanal hinaus an andere Händler oder Distributoren zu verkaufen. Laut einer Branchenumfrage bauen 67 Prozent der befragten Marken ihre B2B-Kapazitäten aus, um neue Handels- und Großhandelskanäle zu erschließen. Zudem nutzen 56 Prozent der Marken marktplatzabgewickelte Kanäle.
Bei Marken, die ihre Vertriebswege erweitert haben, bilden B2B-Kanäle eine wesentliche Einnahmequelle: Bei 80 Prozent der befragten Unternehmen stammen zwischen 25 und 75 Prozent des Gesamtsatzes aus B2B-Kanälen. Zudem gaben 53 Prozent der Marken an, dass der Aufbau einer Präsenz auf Marktplätzen für sie die oberste Priorität in den kommenden zwei Jahren darstellt.
Kaufverhalten und Relevanz für den Elektrogerätehandel
Die Befragung von Konsumenten im Jahr 2026 verdeutlicht unterschiedliche Präferenzen je nach Altersgruppe:
- 27 Prozent der Babyboomer entdecken neue Marken erstmals im stationären Geschäft.
- 28 Prozent der Millennials kauften 2026 häufiger auf Händler-Websites als andere Altersgruppen.
- 31 Prozent der Angehörigen der Gen Z kaufen häufiger in physischen Geschäften ein, womit sie alle anderen Altersgruppen übertreffen.
- Social Commerce wird primär von jüngeren Zielgruppen genutzt: 21 Prozent der Gen Z und 16 Prozent der Millennials kauften 2026 häufiger über soziale Plattformen, während 84 Prozent der Babyboomer diesen Kanal nicht nutzen.
Gleichzeitig zeigt sich ein Einfluss auf die Markenwahrnehmung: 39 Prozent der Konsumenten vertrauen Marken mehr, wenn diese über verschiedene Kanäle wie Marktplätze und Händler-Websites verfügbar sind. Bei der Gen Z liegt dieser Wert bei 56 Prozent, bei den Millennials bei 40 Prozent.
Für den stationären Elektrogerätehandel bedeutet dies, dass Verkaufsflächen weiterhin ein zentraler Ort für die Erstberührung mit Produkten und Marken darstellen. Zudem bestätigt die stärkere Markenwahrnehmung bei Multi-Channel-Präsenz, dass reine Online- oder reine Offline-Strategien isoliert weniger Vertrauen schaffen als eine saubere Verzahnung der Kanäle.
Operative Herausforderungen im Fulfillment
Bei der Umsetzung von Omnichannel-Strategien stehen Unternehmen vor spezifischen operativen Hürden:
- 35 Prozent der Händler berichten von Schwierigkeiten bei der Bestandstransparenz, der Zuweisung und der Synchronisation über verschiedene Kanäle hinweg.
- 34 Prozent der Marken haben Probleme, die Compliance-Vorgaben oder Richtlinien zur Routenführung der Handelspartner einzuhalten.
- 28 Prozent der Händler sehen im Retourenmanagement und der Umkehrlogistik eine primäre Herausforderung.
Inkonsistente Bestände und häufige Fehlbestände (Stockouts) führen zu Frustration bei Kunden. Im Elektrogerätehandel führt ein nicht lieferbares Gerät im Laden oder ein falsch angezeigter Online-Bestand direkt zum Kaufabbruch oder Wechsel zur Konkurrenz.
Zur Bewertung der B2B-Effizienz setzen Marken auf spezifische Leistungsindikatoren (KPIs). 42 Prozent der Befragten nennen die Quote der pünktlichen und vollständigen Lieferungen (On-Time, In-Full / OTIF) als wichtigsten KPI. An zweiter Stelle stehen der Prozentsatz und der Betrag von Rückbelastungen (Chargebacks) mit 28 Prozent, gefolgt von der Bestandsgenauigkeit mit 25 Prozent.
Shauna Bowen, EVP bei Radial, kommentierte die Entwicklungen wie folgt:
„Over two thirds of brands want to expand their retail, wholesale, and marketplace capabilities, capture customer demand, and open up new paths for growth. These brands will need the right blend of technology and operational know-how to be present on the right channels for their customers while successfully protecting their bottom line. That’s where a trusted partner can really accelerate the process.“
Die Priorisierung einer pünktlichen und vollständigen Belieferung lässt sich direkt auf den stationären Elektrohandel übertragen, da Lieferverzögerungen bei Groß- oder Kleingeräten zu leeren Regalen und Verkaufsverlusten führen.
Die ganze Studie gibt es hier.
Der Beitrag Omnichannel Vertrieb und die Relevanz moderner B2B Fulfillment Prozesse im Elektrogerätehandel erschien zuerst auf infoboard.de.
]]>Der Beitrag Vom Kostendrücker zum Innovationstreiber: Electrolux-Einkaufschef Daniele Rossi über die Zukunft der Beschaffung erschien zuerst auf infoboard.de.
]]>Für alle Akteure im B2B-Sektor für Elektrogeräte gehören enge Margen und hoher Innovationsdruck zur täglichen Realität. Wenn ein Branchenriese wie Electrolux (zu dem Marken wie AEG und Zanussi gehören) seine Einkaufsstrategie neu ausrichtet, lohnt es sich, genauer hinzusehen. Daniele Rossi, der über 30 Jahre Erfahrung in Supply Chain und Produktentwicklung (unter anderem beim Stahlriesen Acciaierie d’Italia) mitbringt, hat eine klare Vision für seinen neuen Posten.
Der Einkauf im Zentrum der Transformation
Rossi macht deutlich, dass die Beschaffung heute weit mehr leisten muss, als nur Preise bei Lieferanten zu verhandeln. Es geht um echte Wertschöpfung. Für ihn liegt genau hier der Schlüssel für die zukünftige Wettbewerbsfähigkeit der Electrolux Group:
„Die größte Chance besteht darin, sich von einer traditionellen Kostenkontrollfunktion zu einem strategischen Treiber für Innovation und Kostenführerschaft zu entwickeln.“
Um das zu erreichen, wurde der Einkauf bei Electrolux nun vollständig in die neue Produktorganisation integriert. Das Ziel? Sogenannte „Design-to-Cost“-Initiativen. Der Einkauf redet künftig schon in der frühen R&D-Phase (Forschung und Entwicklung) mit.
„Durch die Abstimmung von Komponentenstandardisierung und Plattformnutzung über globale Produktfamilien hinweg können wir Komplexität und Kosten reduzieren, bevor ein Produkt überhaupt in die Produktion geht.“
Anstatt also am Ende der Kette den Preis zu drücken, wird die Kosteneffizienz bereits ins Produktdesign integriert. Gleichzeitig sollen Lieferanten viel früher in den Produktlebenszyklus eingebunden werden, um gemeinsam nachhaltige Lösungen zu entwickeln und die Time-to-Market zu verkürzen.
Die drei Makrotrends im globalen Sourcing
Auf die Frage, welche Trends den globalen Einkauf aktuell am stärksten prägen, nennt Rossi drei entscheidende Faktoren, die aktuell die Agenda jedes Supply-Chain-Managers dominieren sollten:
- Nachhaltigkeit: Beschaffungsentscheidungen basieren nicht mehr nur auf dem Preis. CO₂-Fußabdruck, Umweltleistung und Arbeitsstandards der Lieferanten fließen direkt in die Bewertung mit ein.
- Agilität: In einer volatilen Weltkrise ist Flexibilität der beste Schutz.
- Künstliche Intelligenz (KI): Weg von manuellen Aufgaben, hin zu prädiktiver Analytik, um Marktveränderungen frühzeitig zu erkennen.
Besonders beim Thema Agilität findet Rossi deutliche Worte, die angesichts der aktuellen Handelsunterbrechungen auf dem Weltmarkt hochaktuell sind:
„Agilität und Reaktionsfähigkeit sind zu unserem wichtigsten Schutz geworden. In Zeiten geopolitischer Unruhen und Handelsunterbrechungen muss der Einkauf hochgradig anpassungsfähige, diversifizierte Liefernetzwerke aufbauen, die schnell agieren können, um Unsicherheiten abzufedern.“
Nachhaltigkeit als „Must-have“ – und als Preistreiber
Oft wird Nachhaltigkeit als Kostentreiber gesehen. Rossi dreht den Spieß um. Er sieht verantwortungsvolle Beschaffung nicht nur als moralische Pflicht, sondern als harten Business Case.
„Nachhaltigkeit und verantwortungsvolle Beschaffung sind nicht mehr optional; sie sind miteinander verknüpfte strategische Notwendigkeiten und ein absolutes ‚Must-have‘ für den modernen Einkauf. Wir müssen unsere Branchenführerschaft im Bereich Nachhaltigkeit weiter nutzen, um unsere Produkte und Marken als Marktführer zu positionieren. Auf diese Weise können wir am Markt bessere Verkaufspreise erzielen.“
Unser Fazit
Die Pläne von Daniele Rossi zeigen einen klaren Paradigmenwechsel: Der Einkauf rückt aus dem Backoffice in die strategische Frontlinie. Für Zulieferer der Electrolux Group bedeutet das: Eine reine Fokussierung auf den Preis führt künftig kaum noch zum Erfolg. Gefragt sind stattdessen echte Innovationspartner, die Themen wie Nachhaltigkeit und CO₂-Reduktion aktiv vorantreiben.
Der Beitrag Vom Kostendrücker zum Innovationstreiber: Electrolux-Einkaufschef Daniele Rossi über die Zukunft der Beschaffung erschien zuerst auf infoboard.de.
]]>Der Beitrag ANY zeigt neuen Ansatz für die Bedienung von Elektrogeräten erschien zuerst auf infoboard.de.
]]>Alternative zur reinen Touch-Bedienung
Touchscreens haben sich bei vielen Haushaltsgeräten als zentrales Bedienelement etabliert. Das Projekt ANY setzt dazu einen ergänzenden Ansatz: Eine digitale Oberfläche wird mit einem physischen Drehregler kombiniert, der sich aufsetzen, drehen und drücken lässt.
Unter der versiegelten Oberfläche befindet sich eine Leuchtdioden-Matrix, auf der Symbole, Menüs und Animationen dargestellt werden können. Der Regler selbst ist nicht mechanisch befestigt, sondern magnetisch durch die Oberfläche gekoppelt. Sensoren erkennen unterschiedliche Eingaben und übersetzen die Drehbewegung in haptisches Feedback.
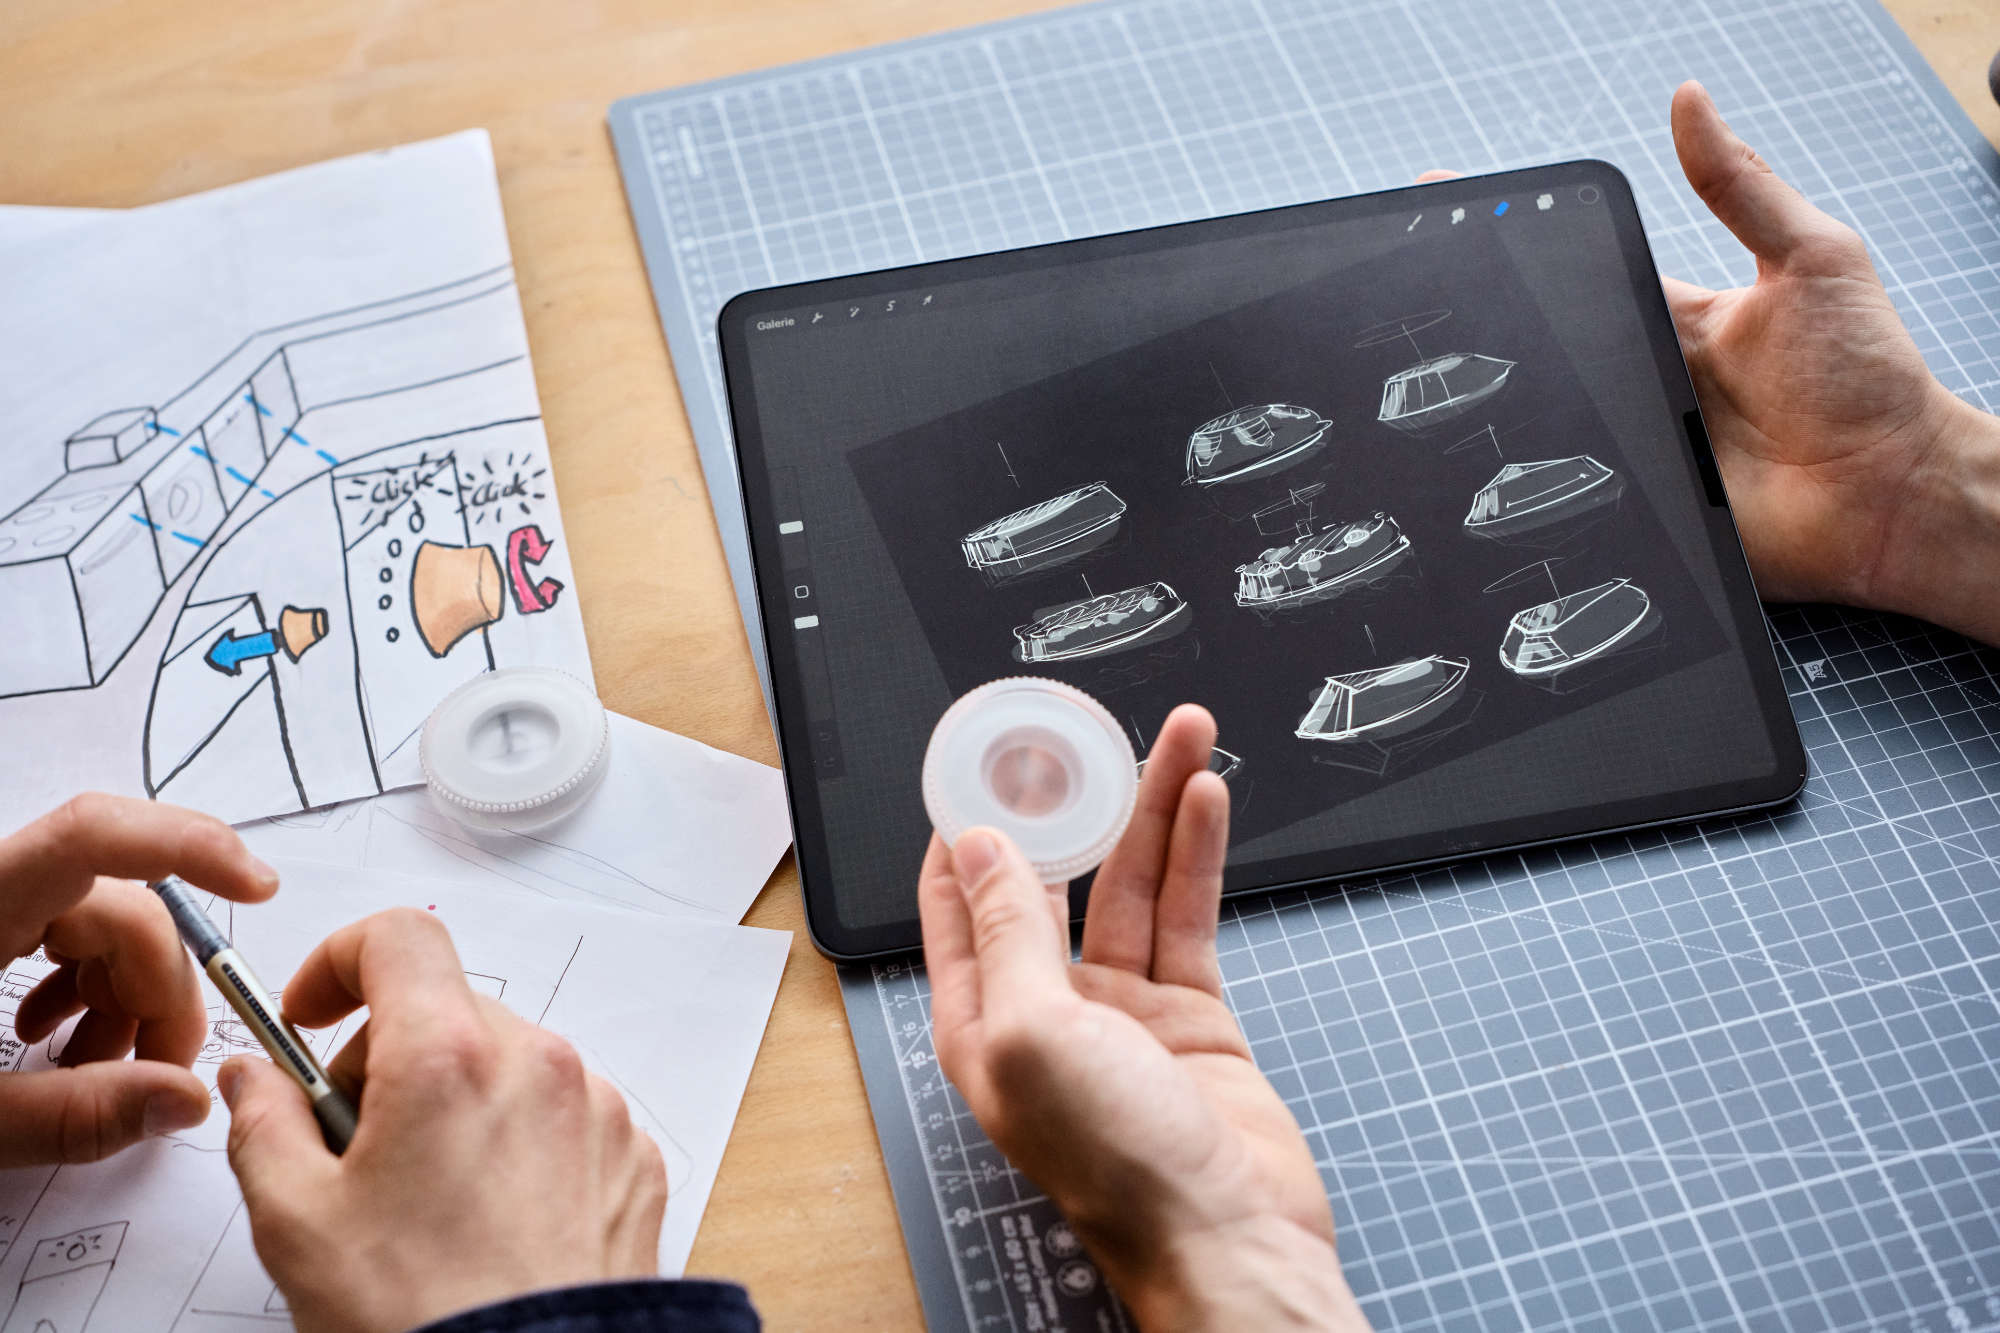
Damit verbindet das Konzept die Flexibilität digitaler Benutzeroberflächen mit einer Bedienlogik, wie sie von klassischen Drehreglern bekannt ist. Die Entwickler Leonard Neuberger und Linus Rüllmann von der Weißensee Kunsthochschule Berlin adressieren damit insbesondere Situationen, in denen glatte Touchoberflächen ohne taktile Rückmeldung die Bedienung erschweren können.
Potenzial für die Elektrogerätebranche
Für die Elektrogerätebranche ist der Ansatz vor allem deshalb interessant, weil die Entwickler Haushaltsgeräte ausdrücklich als mögliches Einsatzfeld sehen. In der nächsten Entwicklungsphase soll ANY erstmals in ein reales Gerät integriert werden. Konkret ist die Erprobung an einer Waschmaschine vorgesehen.
Darüber hinaus nennen Neuberger und Rüllmann weitere Haushaltsgeräte sowie Anwendungen im medizinischen und industriellen Bereich als mögliche Einsatzfelder.
Damit berührt ANY eine grundsätzliche Frage der Geräteentwicklung: wie sich zunehmend digitale Funktionen mit einer intuitiven und haptisch nachvollziehbaren Bedienung verbinden lassen. Gerade bei Geräten mit wachsenden Funktionsumfängen könnte die Kombination aus kontextabhängiger Anzeige und physischem Bedienelement neue Möglichkeiten für die Gestaltung von Benutzeroberflächen eröffnen.
Bedienkonzepte zwischen Digitalisierung und Zugänglichkeit
Die Entwicklung von ANY begann mit einer Analyse klassischer Haushaltsgeräte und ihrer Bedienlogiken. Auf dieser Grundlage entstand das Konzept eines physischen Reglers, dessen Funktion sich abhängig vom angezeigten Menü verändern kann.
Hardware und Software wurden parallel weiterentwickelt. Die magnetische Kopplung wurde nach Angaben des Projektteams in mehreren Iterationen auf Zuverlässigkeit getestet, während Reibung und haptisches Feedback fortlaufend angepasst wurden.
Für Hersteller könnte ein solcher Ansatz perspektivisch zwei Anforderungen miteinander verbinden: flexible digitale Benutzeroberflächen und eine physisch erfahrbare Bedienung. Ob und in welcher Form sich das Konzept für Seriengeräte eignet, muss sich allerdings erst in weiteren Tests und bei der geplanten Integration in reale Produkte zeigen.
Nächster Schritt ist die Integration in ein Haushaltsgerät
In den kommenden sechs bis zwölf Monaten wollen die Entwickler eine robustere Systemversion entwickeln, weitere Nutzertests durchführen und eine Pilotstudie vorbereiten. Hinzu kommen erste regulatorische und kommerzielle Schritte.
„Als nächstes steht die weitere Feinabstimmung der Benutzeroberfläche im Fokus. ANY wird mit verschiedenen Nutzergruppen getestet, technisch verbessert und noch wichtiger: erstmals in ein reales Gerät integriert. Konkret wollen wir zeigen, wie sich damit beispielsweise eine Waschmaschine bedienen lässt.“
Als nationales Gewinnerprojekt des James Dyson Award 2026 erhält ANY 5.000 Pfund beziehungsweise rund 5.770 Euro für die weitere Entwicklung. Zudem nimmt das Projekt an der internationalen Runde des Wettbewerbs teil.
Der Beitrag ANY zeigt neuen Ansatz für die Bedienung von Elektrogeräten erschien zuerst auf infoboard.de.
]]>Der Beitrag Handelslogistik 2036 zwischen Filiale und virtueller Erlebniswelt erschien zuerst auf infoboard.de.
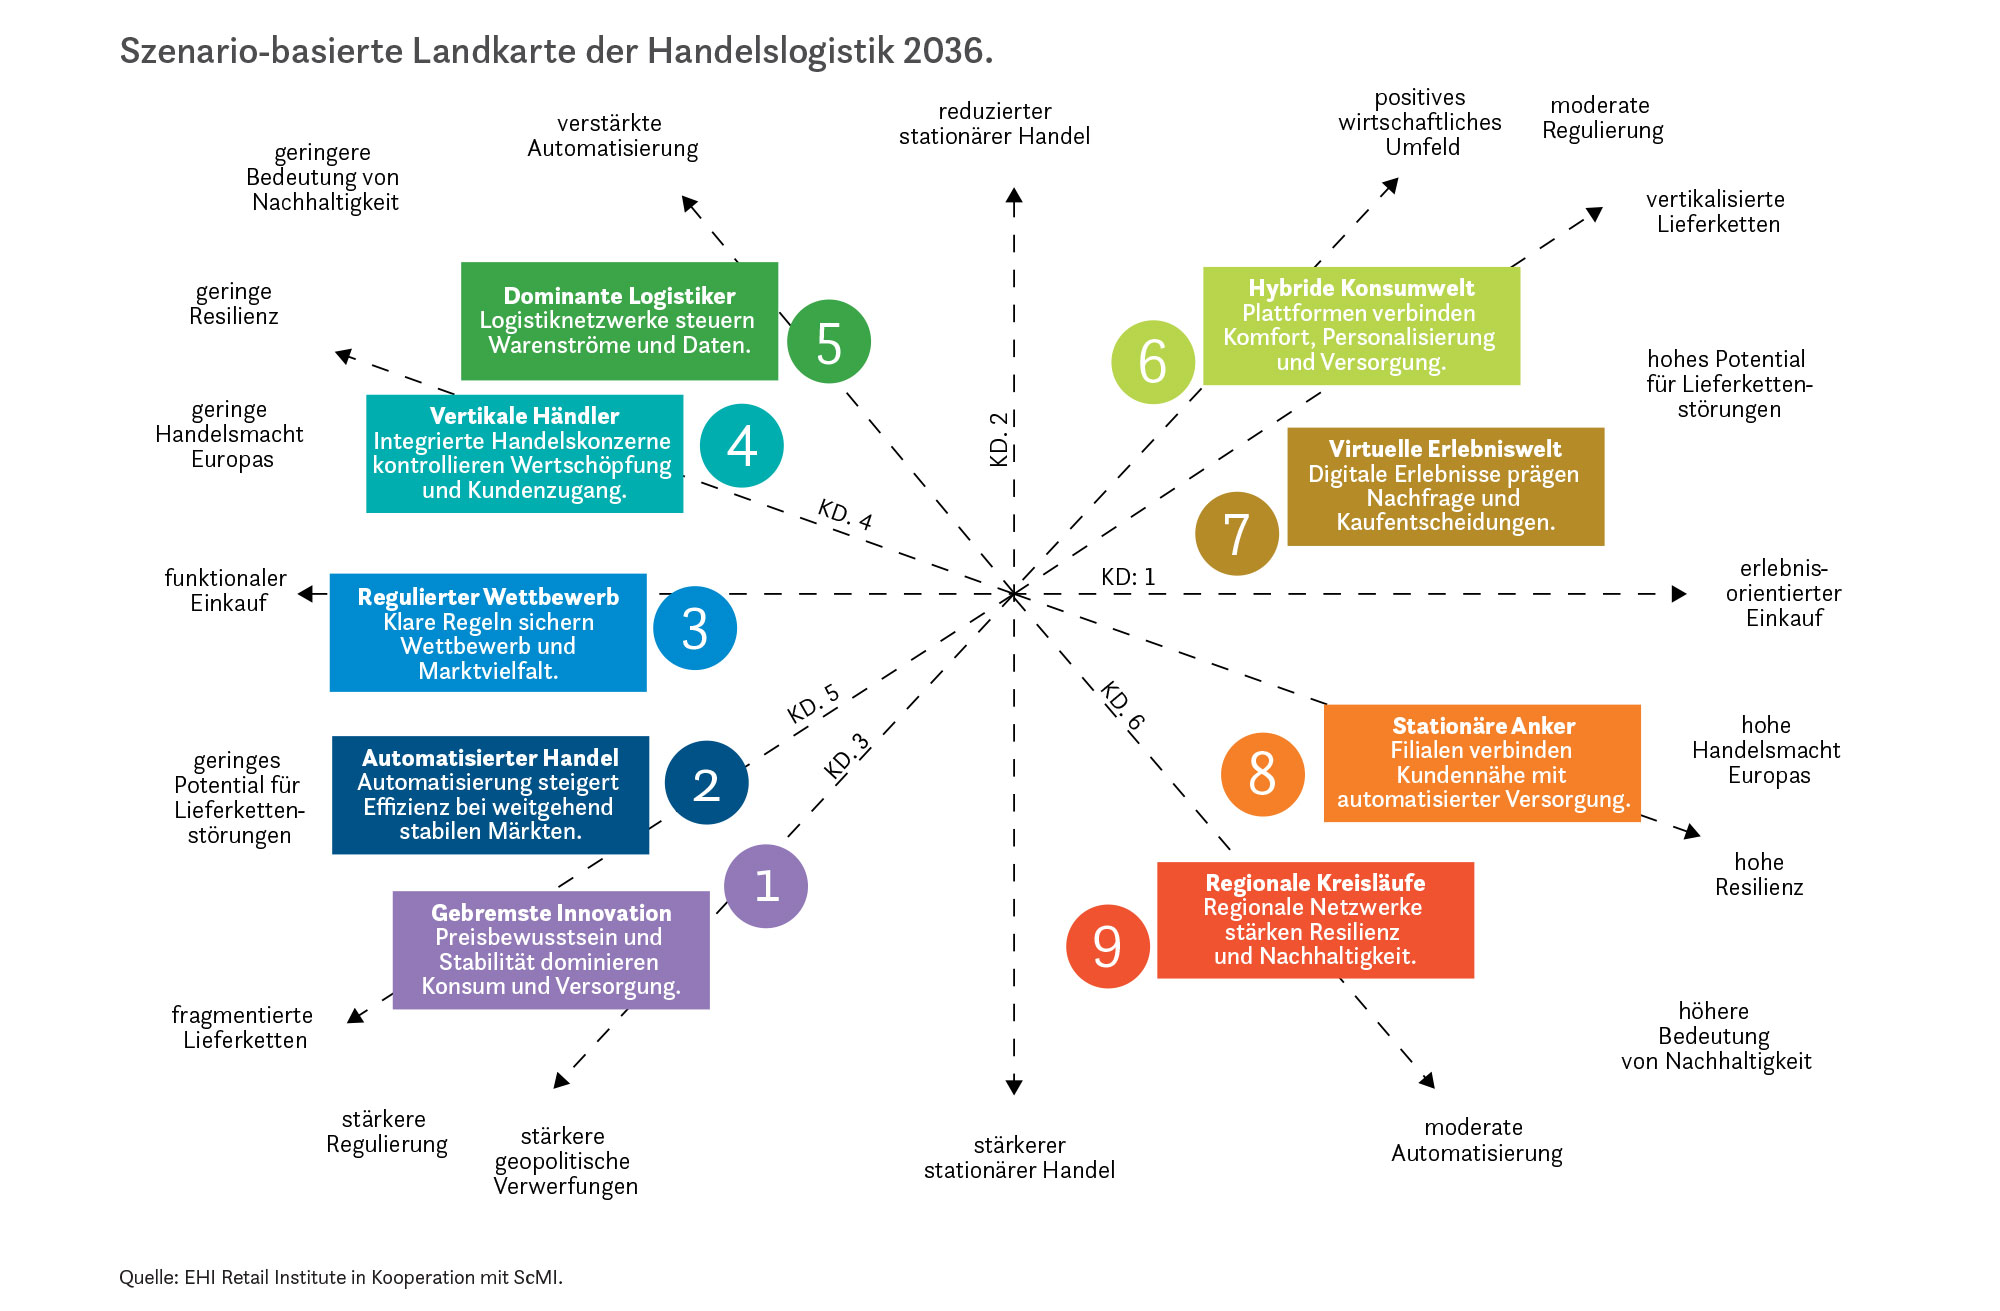
]]>Die Handelslogistik der kommenden zehn Jahre dürfte sich nach den Ergebnissen der Studie nicht entlang eines einzelnen Digitalisierungspfades entwickeln. Stattdessen zeichnen sich unterschiedliche Modelle ab, in denen stationäre Kundennähe, digitale Einkaufserlebnisse, automatisierte Versorgung und regionale Strukturen miteinander kombiniert werden.
Grundlage der Untersuchung sind 24 Schlüsselfaktoren. Dazu gehören unter anderem Wirtschaft und Konsum, Regulierung, künstliche Intelligenz, digitale Souveränität, Daten, Arbeitskräfte, Resilienz, Lager und Standorte, Transport, Kreislaufwirtschaft, Endkundenlogistik und die Verbindung verschiedener Vertriebskanäle. Aus diesen Faktoren wurden neun Szenarien abgeleitet. Die Studie versteht diese ausdrücklich nicht als Prognosen, sondern als unterschiedliche, in sich konsistente Zukunftsbilder.
Stationäre Standorte erhalten neue Funktionen
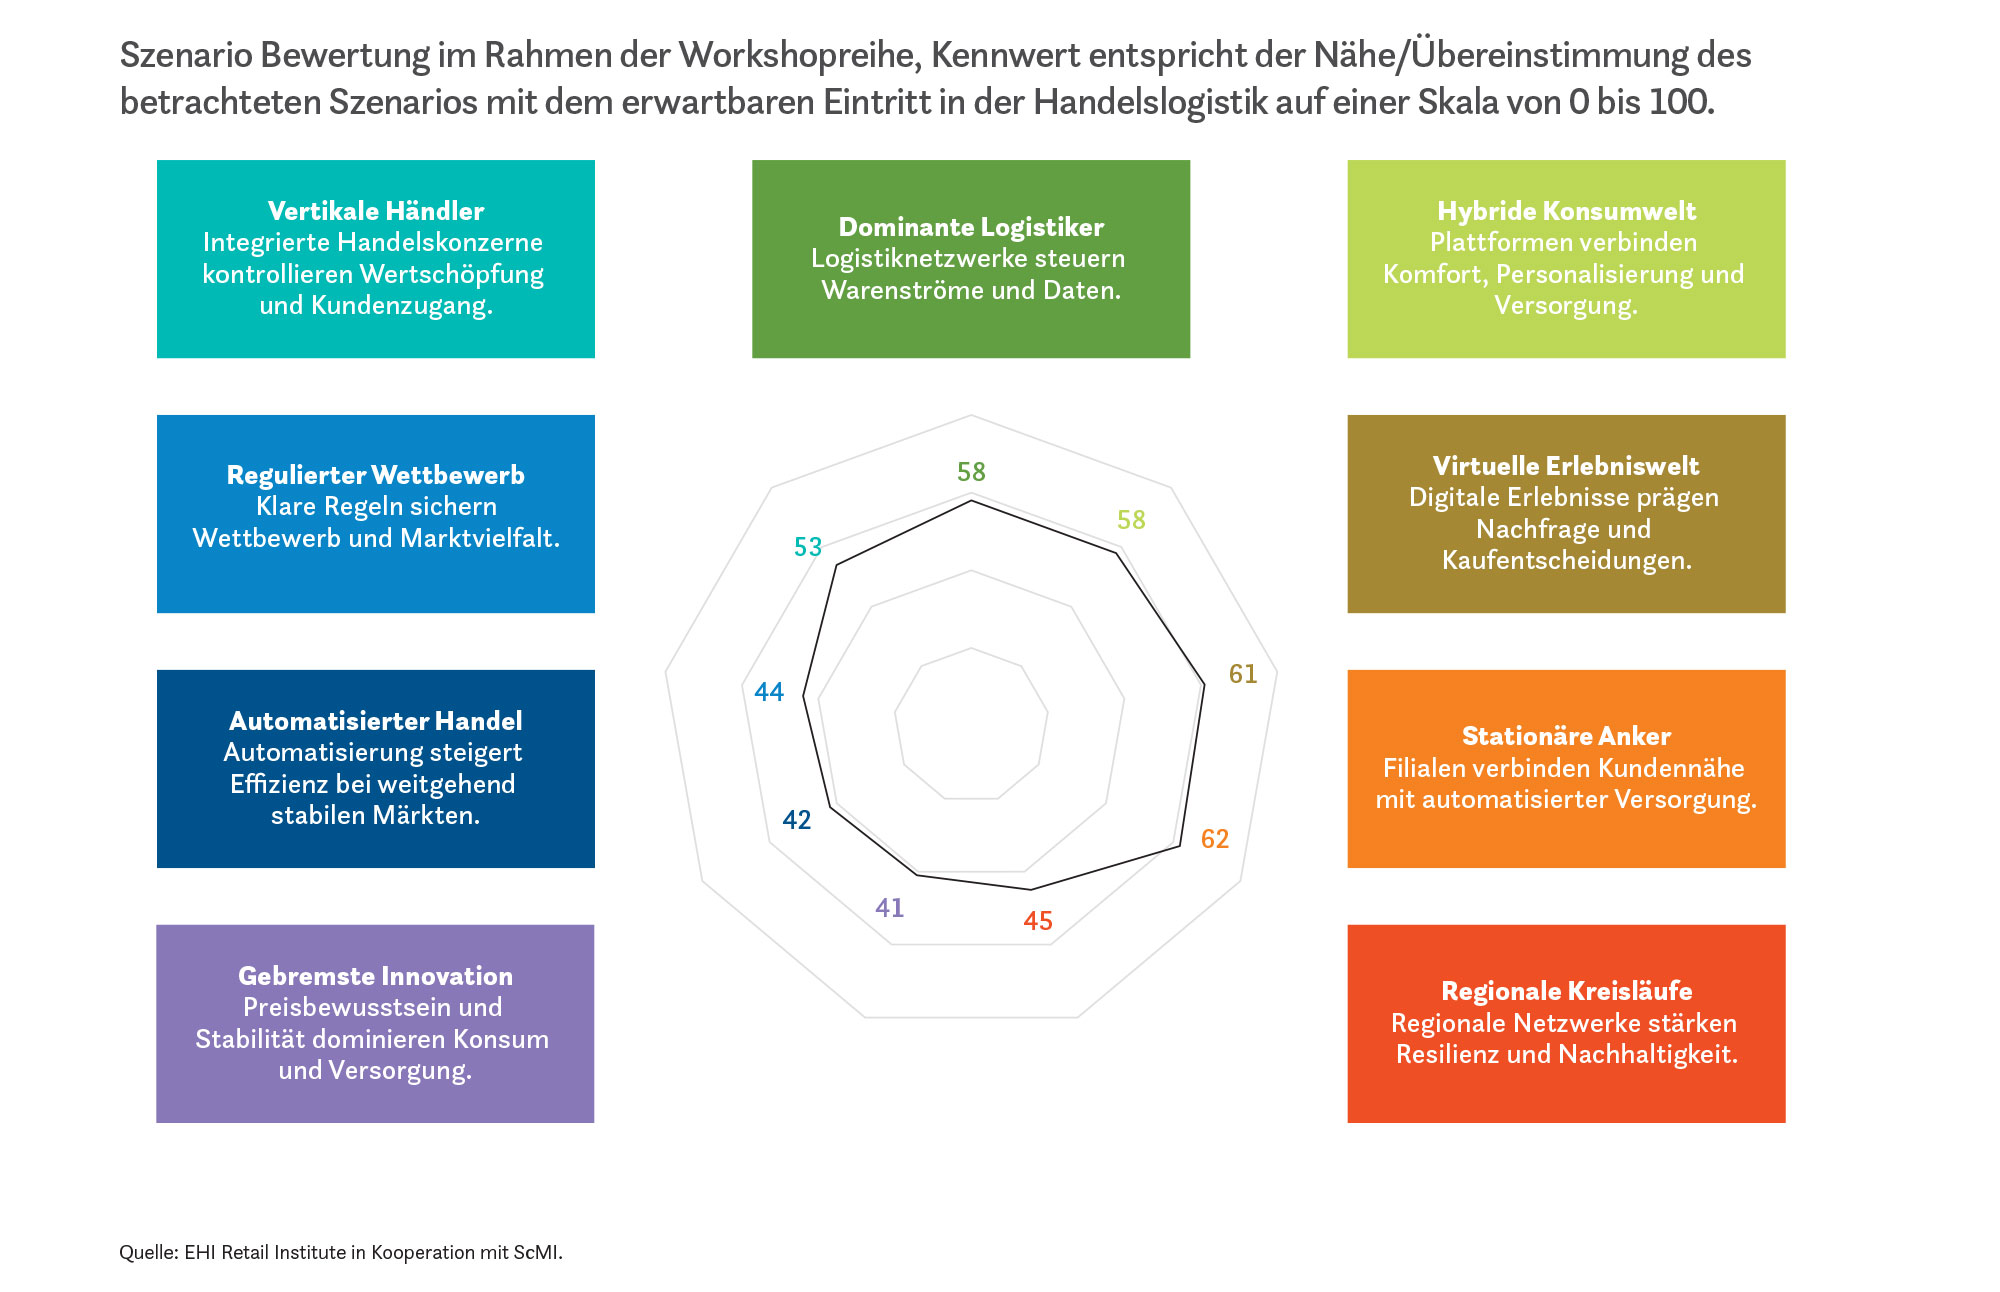
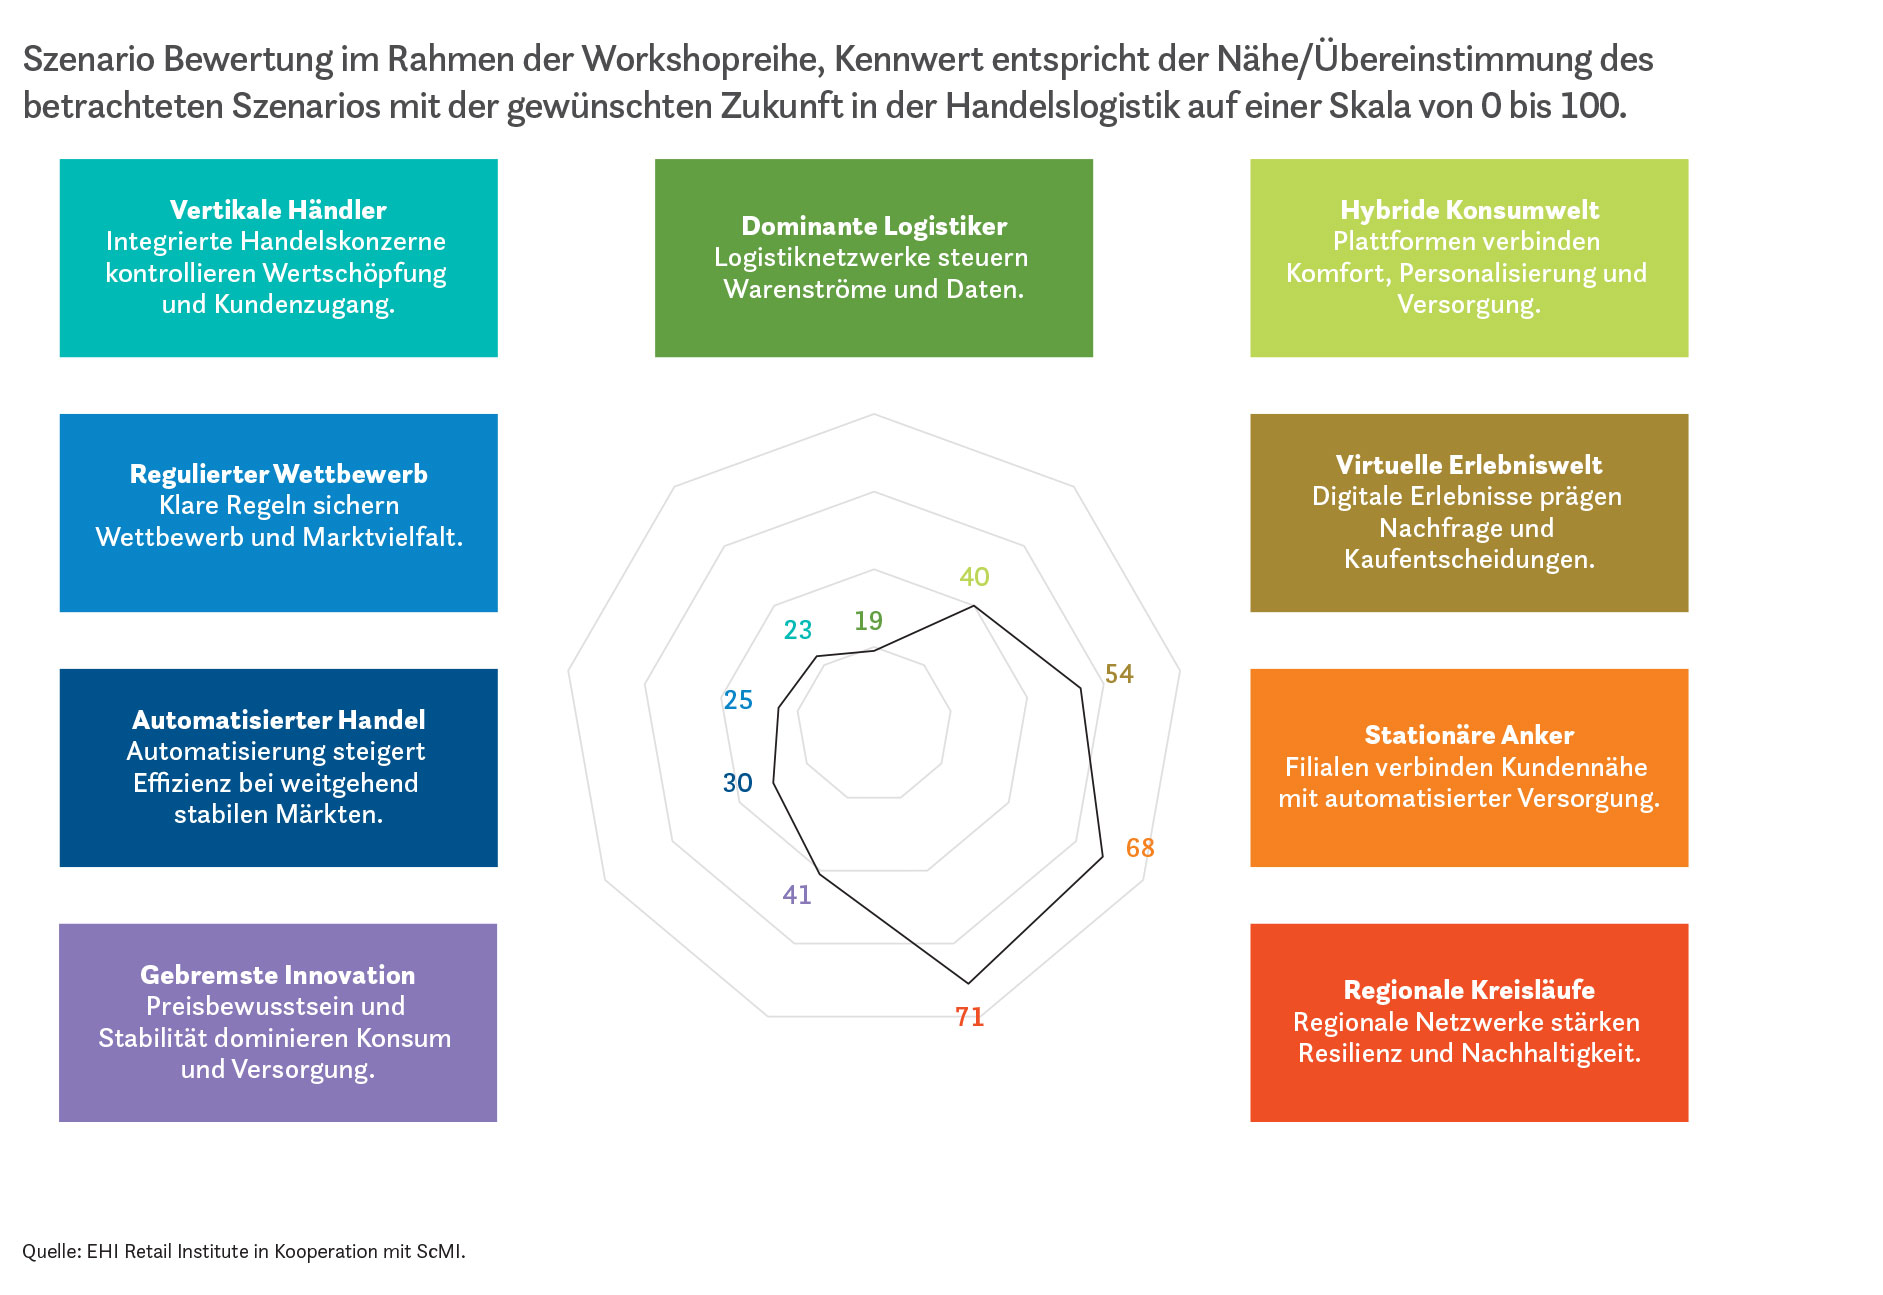
Besonders relevant für den Handel ist das Szenario „Stationäre Anker“. Es erreicht bei der Bewertung der erwarteten Entwicklung mit 62 Punkten den höchsten Wert aller neun Szenarien.
Die Werte sind dabei keine statistischen Eintrittswahrscheinlichkeiten. Sie zeigen vielmehr, wie stark das jeweilige Szenario nach Einschätzung der Teilnehmenden mit der erwarteten Entwicklung übereinstimmt.
Im Szenario „Stationäre Anker“ bleiben Filialen zentrale Bestandteile des Handels, werden jedoch enger mit digitalen Services und automatisierter Versorgung verknüpft. Fläche, Lager und Versorgung wachsen dabei stärker zusammen. Die regionale Präsenz wird damit zu einem Bestandteil der logistischen Infrastruktur.
Für die Praxis bedeutet dies, dass Filialen nicht nur Verkaufsstellen bleiben. Sie können zugleich als Abhol- und Retourenstandorte, Servicepunkte sowie als Bestandteile regionaler Fulfillment-Strukturen fungieren.
Die Studie geht in diesem Szenario von eng verzahnten Netzwerken aus Filialen, regionalen Knoten, Verteilzentren und Fulfillment-Kapazitäten aus. Versorgung, Abholung, Retouren und Service müssen dabei miteinander verbunden werden. Gleichzeitig steigen die Anforderungen an Bestandsführung, Nachschubsteuerung und die Abstimmung zwischen Filial- und Lagerbeständen.
Für den Elektrofachhandel ist diese Entwicklung besonders relevant. Stationäre Standorte könnten ihre Nähe zur Kundschaft mit Leistungen verbinden, die über Beratung und Verkauf hinausgehen. Voraussetzung dafür sind belastbare Bestandsinformationen und eine enge Verzahnung von Warenwirtschaft, Onlineshop, Lager und Filiale.
Digitale Erlebnisse erhöhen die Anforderungen an die Logistik
Fast gleichauf mit den „Stationären Ankern“ liegt die „Virtuelle Erlebniswelt“. Sie erreicht bei der erwarteten Entwicklung 61 Punkte.
In diesem Zukunftsbild prägen digitale Erlebnisse, Inspiration und Interaktion zunehmend Nachfrage und Kaufentscheidungen. Plattformen und vernetzte Wertschöpfungsstrukturen koordinieren Versorgung und Kundenkontakt, während Automatisierung, Datenintegration und künstliche Intelligenz für kurze Reaktionszeiten sorgen sollen. Die eigentliche Logistik tritt aus Kundensicht dabei zunehmend in den Hintergrund.
Gerade daraus entstehen hohe Anforderungen an die operativen Prozesse. Wird Nachfrage beispielsweise kurzfristig durch digitale Erlebnisse erzeugt, müssen Bestände und Fulfillment entsprechend schnell reagieren können. Für die Logistik bedeutet dies eine hohe Taktung sowie flexible Lager-, Transport- und Retourenprozesse.
Die Studie bewertet die „Virtuelle Erlebniswelt“ damit als Zukunftsbild, das gegenüber der heutigen Situation an Bedeutung gewinnen könnte.
Erwartete und gewünschte Zukunft unterscheiden sich
Für Unternehmen ist nicht nur relevant, welche Szenarien erwartet werden. Aufschlussreich ist auch der Vergleich mit der gewünschten Entwicklung.
Bei der gewünschten Zukunft erreichen die „Regionalen Kreisläufe“ 71 Punkte, die „Stationären Anker“ 68 Punkte und die „Virtuelle Erlebniswelt“ 54 Punkte. Regionalität, Resilienz und Kundennähe erhalten damit vergleichsweise hohe Werte.
Deutlich anders fällt die Bewertung bei stärker konzentrierten Strukturen aus. Das Szenario „Dominante Logistiker“ erreicht bei der erwarteten Entwicklung 58 Punkte, bei der gewünschten Zukunft dagegen lediglich 19 Punkte. In diesem Zukunftsbild kontrollieren wenige große Netzwerke Warenströme, Daten und operative Prozesse.
Damit macht die Untersuchung ein Spannungsfeld sichtbar: Leistungsfähige und stärker integrierte Logistiknetzwerke werden als mögliche Entwicklung angesehen. Eine starke Konzentration von Steuerungs- und Datenmacht bei wenigen Akteuren wird von den Teilnehmenden dagegen deutlich weniger gewünscht.
Datenverfügbarkeit verbindet die Zukunftsszenarien
Unabhängig vom jeweiligen Szenario zieht sich die Verfügbarkeit und Verknüpfung von Daten durch viele Zukunftsbilder. Das betrifft Bestände ebenso wie Nachfrageinformationen, Transportkapazitäten, Lieferzeiten und Kundendaten.
Gerade für Omnichannel-Strukturen wird entscheidend, dass stationäre und digitale Systeme nicht isoliert arbeiten. Die Studie nennt interoperable Strukturen, belastbare Netzwerke sowie digitale und organisatorische Fähigkeiten als Grundlagen für mehrere Zukunftsszenarien. Auch Investitionen sollten so ausgelegt sein, dass sie unter unterschiedlichen Entwicklungen nutzbar bleiben.
Für Handelsunternehmen rückt damit weniger eine einzelne Technologie in den Mittelpunkt als die Fähigkeit, unterschiedliche Systeme und Vertriebskanäle miteinander zu verbinden.
Tobias Röding vom EHI ordnet ein: „Technologie und KI werden die Handelslogistik bis 2036 weiter verändern. Entscheidend ist, wie schnell daraus tragfähige Anwendungen für Prozesse, Beschäftigte und Kunden entstehen. Die Handelslogistik 2036 wird dort leistungsfähig sein, wo Handel, Logistikdienstleister, Plattformen und Kunden Verantwortung für Versorgung gemeinsam neu organisieren.“
Die Studie „Die Zukunft der Handelslogistik 2036“ wurde vom EHI in Kooperation mit dem Methodenpartner ScMI AG entwickelt. Im Frühjahr 2026 untersuchte ein 30-köpfiges Konsortium aus Handelsunternehmen, Technologieanbietern und Hochschulen gemeinsam mit einem externen Methodenpartner, wie sich die Handelslogistik in den kommenden zehn Jahren entwickeln könnte. Grundlage war eine Szenarioanalyse, bei der zentrale Einflussfaktoren und deren Wechselwirkungen untersucht und daraus neun plausible Zukunftsbilder entwickelt wurden.
Der Beitrag Handelslogistik 2036 zwischen Filiale und virtueller Erlebniswelt erschien zuerst auf infoboard.de.
]]>Der Beitrag Ein Knopf, null Kontrolle? Warum das Vertrauen in KI die Zukunft der Hausgerätebranche bestimmt erschien zuerst auf infoboard.de.
]]>Es war einer der meistdiskutierten Hingucker der diesjährigen IFA: „Cary“, Mieles Vision einer Waschmaschine, die sich von jeglichen Drehreglern, Touch-Displays und Programmkatalogen verabschiedet hat. Übrig geblieben ist ein einziger Startknopf. Den Rest erledigen optische Sensoren, Kameras und eine hochkomplexe KI, die Textilart, Farbe, Verschmutzungsgrad und Beladungsmenge in Echtzeit analysiert und den optimalen Waschgang selbstständig zusammenstellt.
Unter dem Motto „Das Ende der Hausarbeit ist in Sicht“ treibt der Gütersloher Traditionskonzern die Automatisierung auf die Spitze. Doch während Ingenieure und Tech-Enthusiasten jubeln, stellt sich für den Handel die alles entscheidende Frage: Würden wir heute so etwas überhaupt kaufen?
Die Psychologie der Wäschepflege: Risiko vs. Entlastung
Um diese Frage zu beantworten, müssen wir die Psychologie der Konsumenten am PoS verstehen. Der Wunsch nach Komfort und Entlastung ist enorm. Niemand studiert gerne Pflegeetiketten. Doch diesem Wunsch steht ein massives Hindernis im Weg: die Angst vor dem Kontrollverlust.
Wäsche hat für Menschen einen hohen materiellen und oft auch emotionalen Wert. Das teure Kaschmir-Sakko, das Seidenkleid, das Lieblingsoberteil – ein falscher Waschgang, und das Kleidungsstück ist ruiniert. Wenn der Nutzer nicht mehr sieht, ob die Maschine nun 30 Grad Feinwäsche oder 60 Grad Kochwäsche wählt, wird das Gerät zur gefürchteten „Blackbox“.
Die Akzeptanz solcher Ein-Knopf-Lösungen wird daher maßgeblich von der „Explainable AI“ (Erklärbare KI) abhängen. Bevor der Konsument den Startknopf drückt, muss das Gerät Vertrauen aufbauen – etwa über ein sanft leuchtendes Display oder eine App-Meldung, die signalisiert: „Seide und dunkle Baumwolle erkannt. Wasche schonend bei 30°C mit reduziertem Schleudern.“ Nur wenn die KI ihre Entscheidungen transparent macht, wird die Kaufbarriere sinken.
Gilt das auch für andere Geräte? Ein Blick über den Tellerrand
Das Vertrauens-Dilemma bei Haushaltsgeräten lässt sich auf eine einfache Formel reduzieren: Die Akzeptanz von autonomer KI ist umgekehrt proportional zum potenziellen Schadensrisiko.
- Saug- und Wischroboter: Hier ist das Vertrauen der Konsumenten bereits maximal ausgeprägt. Warum? Das Schadensrisiko ist minimal. Wenn die KI einen Fehler macht, bleibt im schlimmsten Fall eine Ecke staubig oder der Roboter verheddert sich in einem Kabel. Es wird nichts dauerhaft zerstört.
- Backöfen und Kochen: Ähnlich wie beim Waschen geht es hier um viel. Moderne Backöfen mit integrierten Kameras erkennen das Gargut und den Bräunungsgrad mittlerweile extrem zuverlässig. Doch auch hier verlangen die Nutzer fast immer eine manuelle Eingriffsmöglichkeit (Override). Das Sonntagsessen für die Schwiegereltern soll nicht durch einen Algorithmus-Fehler verbrennen.
Was bedeutet das für Handel und Vertrieb?
Für den Elektrofachhandel bedeutet dieser Trend einen radikalen Paradigmenwechsel im Verkaufsgespräch. Bisher wurden Waschmaschinen über Features, Trommelvolumen und Spezialprogramme (wie „Outdoor“ oder „Hemden“) verkauft. Zukünftig muss am PoS primär Vertrauen in die Algorithmen verkauft werden.
Das bringt neue Herausforderungen mit sich:
- Erklärungsbedarf: Verkäufer müssen in der Lage sein, die Sensorik so zu erklären, dass sie dem Kunden die Angst nimmt. Der Fokus verschiebt sich von Mechanik zu Datensicherheit und Sensor-Verlässlichkeit.
- Die Haftungsfrage: Ein Thema, das die Branche in den nächsten Jahren intensiv beschäftigen wird. Was passiert, wenn die KI falsch entscheidet und der 500-Euro-Pullover auf Puppengröße schrumpft? Wer haftet – der Nutzer, weil er den Knopf gedrückt hat, oder der Hersteller, dessen KI fehlerhaft analysiert hat? Hier braucht der Handel klare Antworten der Industrie, um Kundenbeschwerden rechtssicher begegnen zu können.
Fazit: Mieles „Cary“ ist ein faszinierender und notwendiger Blick in die Zukunft. Die Ein-Knopf-Maschine wird kommen. Doch ob sie zum Ladenhüter oder zum Verkaufsschlager wird, entscheidet nicht die Brillanz des Codes, sondern die Frage, wie gut es der Branche gelingt, die Blackbox für den Kunden zu beleuchten. Vertrauen ist das neue Megahertz.
Der Beitrag Ein Knopf, null Kontrolle? Warum das Vertrauen in KI die Zukunft der Hausgerätebranche bestimmt erschien zuerst auf infoboard.de.
]]>Der Beitrag Digital disruptiv, stationär relevant – So rüstet sich der Elektrohandel für das Jahr 2030 erschien zuerst auf infoboard.de.
]]>Künstliche Intelligenz: Wenn der Algorithmus die Vorauswahl trifft
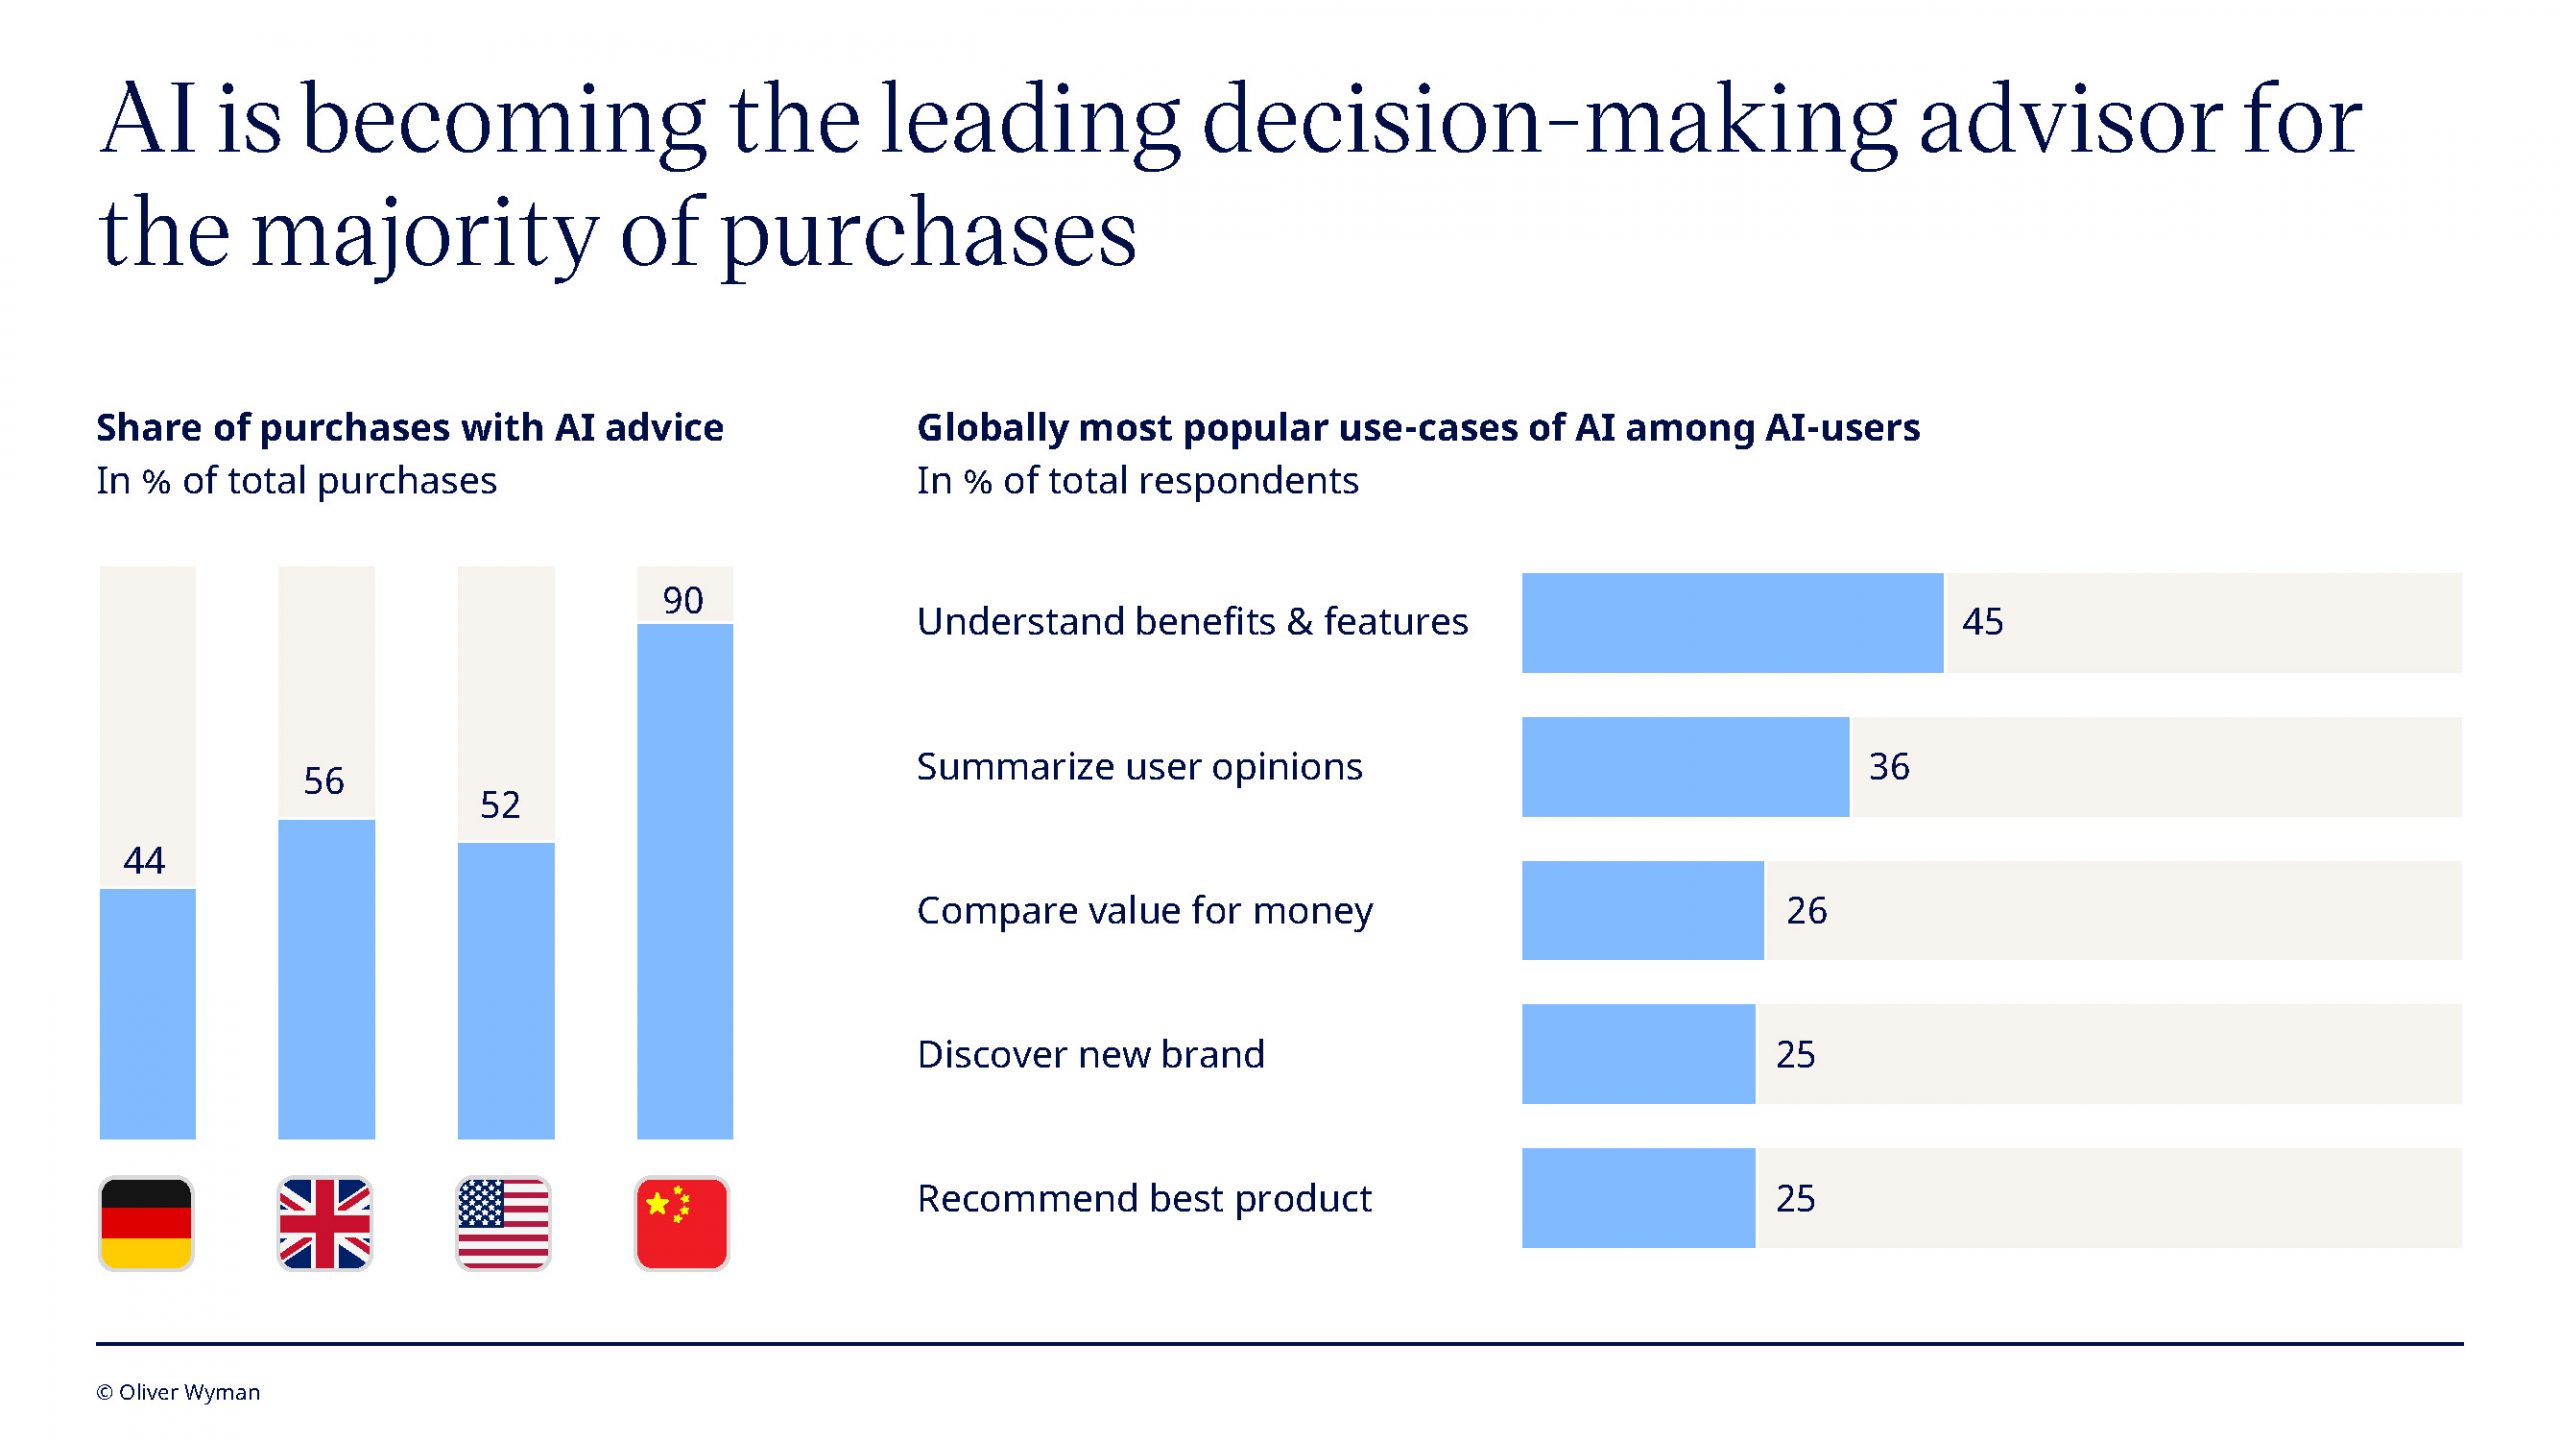
Der Einfluss von Künstlicher Intelligenz auf die Customer Journey ist im Handel längst keine Zukunftsmusik mehr. Bei 60 Prozent der Befragten weltweit spielte KI beim letzten Kauf von Elektronikgeräten bereits eine aktive Rolle, in China war die Technologie sogar schon für 90 Prozent der Konsumenten in den Einkaufsprozess involviert. Konsumenten nutzen KI vor allem, um neue Geräteeigenschaften zu verstehen, Hunderte von Rezensionen schnell zusammenzufassen und das beste Preis-Leistungs-Verhältnis zu ermitteln. Das hat weitreichende Konsequenzen für das B2B-Geschäft. Führende Köpfe der Branche gehen davon aus, dass transaktionsfähige KI-Agenten die Marktmechanismen in den nächsten zwei bis drei Jahren ähnlich radikal verändern werden wie zur Jahrtausendwende der Aufstieg von Google. Für den Handel der Zukunft bedeutet das konkret, dass das Marketing künftig nicht mehr nur menschliche Käufer, sondern auch smarte Maschinen überzeugen muss. Wer als Händler oder Hersteller in den Systemen dieser KI-Agenten nicht sichtbar ist, landet gar nicht erst auf der Shortlist und wird beim Kauf schlichtweg ignoriert. Zwingende Voraussetzung für das künftige Überleben ist daher die akribische und maschinenlesbare Optimierung aller Produktdaten.
„Die Verbraucher in Deutschland sind bei der Akzeptanz von KI und Social Commerce noch deutlich hinter denen der USA, Großbritannien oder China. Auch werden in Deutschland Billig-Plattformen aus Fernost weniger angenommen. Knapp 40% der Befragten haben noch nie und würden auch nicht über solche Plattformen Käufe tätigen. Mit Blick auf die Zukunft erwarten wir in Deutschland am ehesten, dass der stationäre Handel im Premium Segment einen wichtigen Platz behält. Hier bleiben Qualität, Service und Vertrauen entscheidend für die Markentreue.“ Carine Chardon, Geschäftsführerin der Branchenorganisation GFU Consumer & Home Electronics
Die Mitte verschwindet: Positionierung ist alles
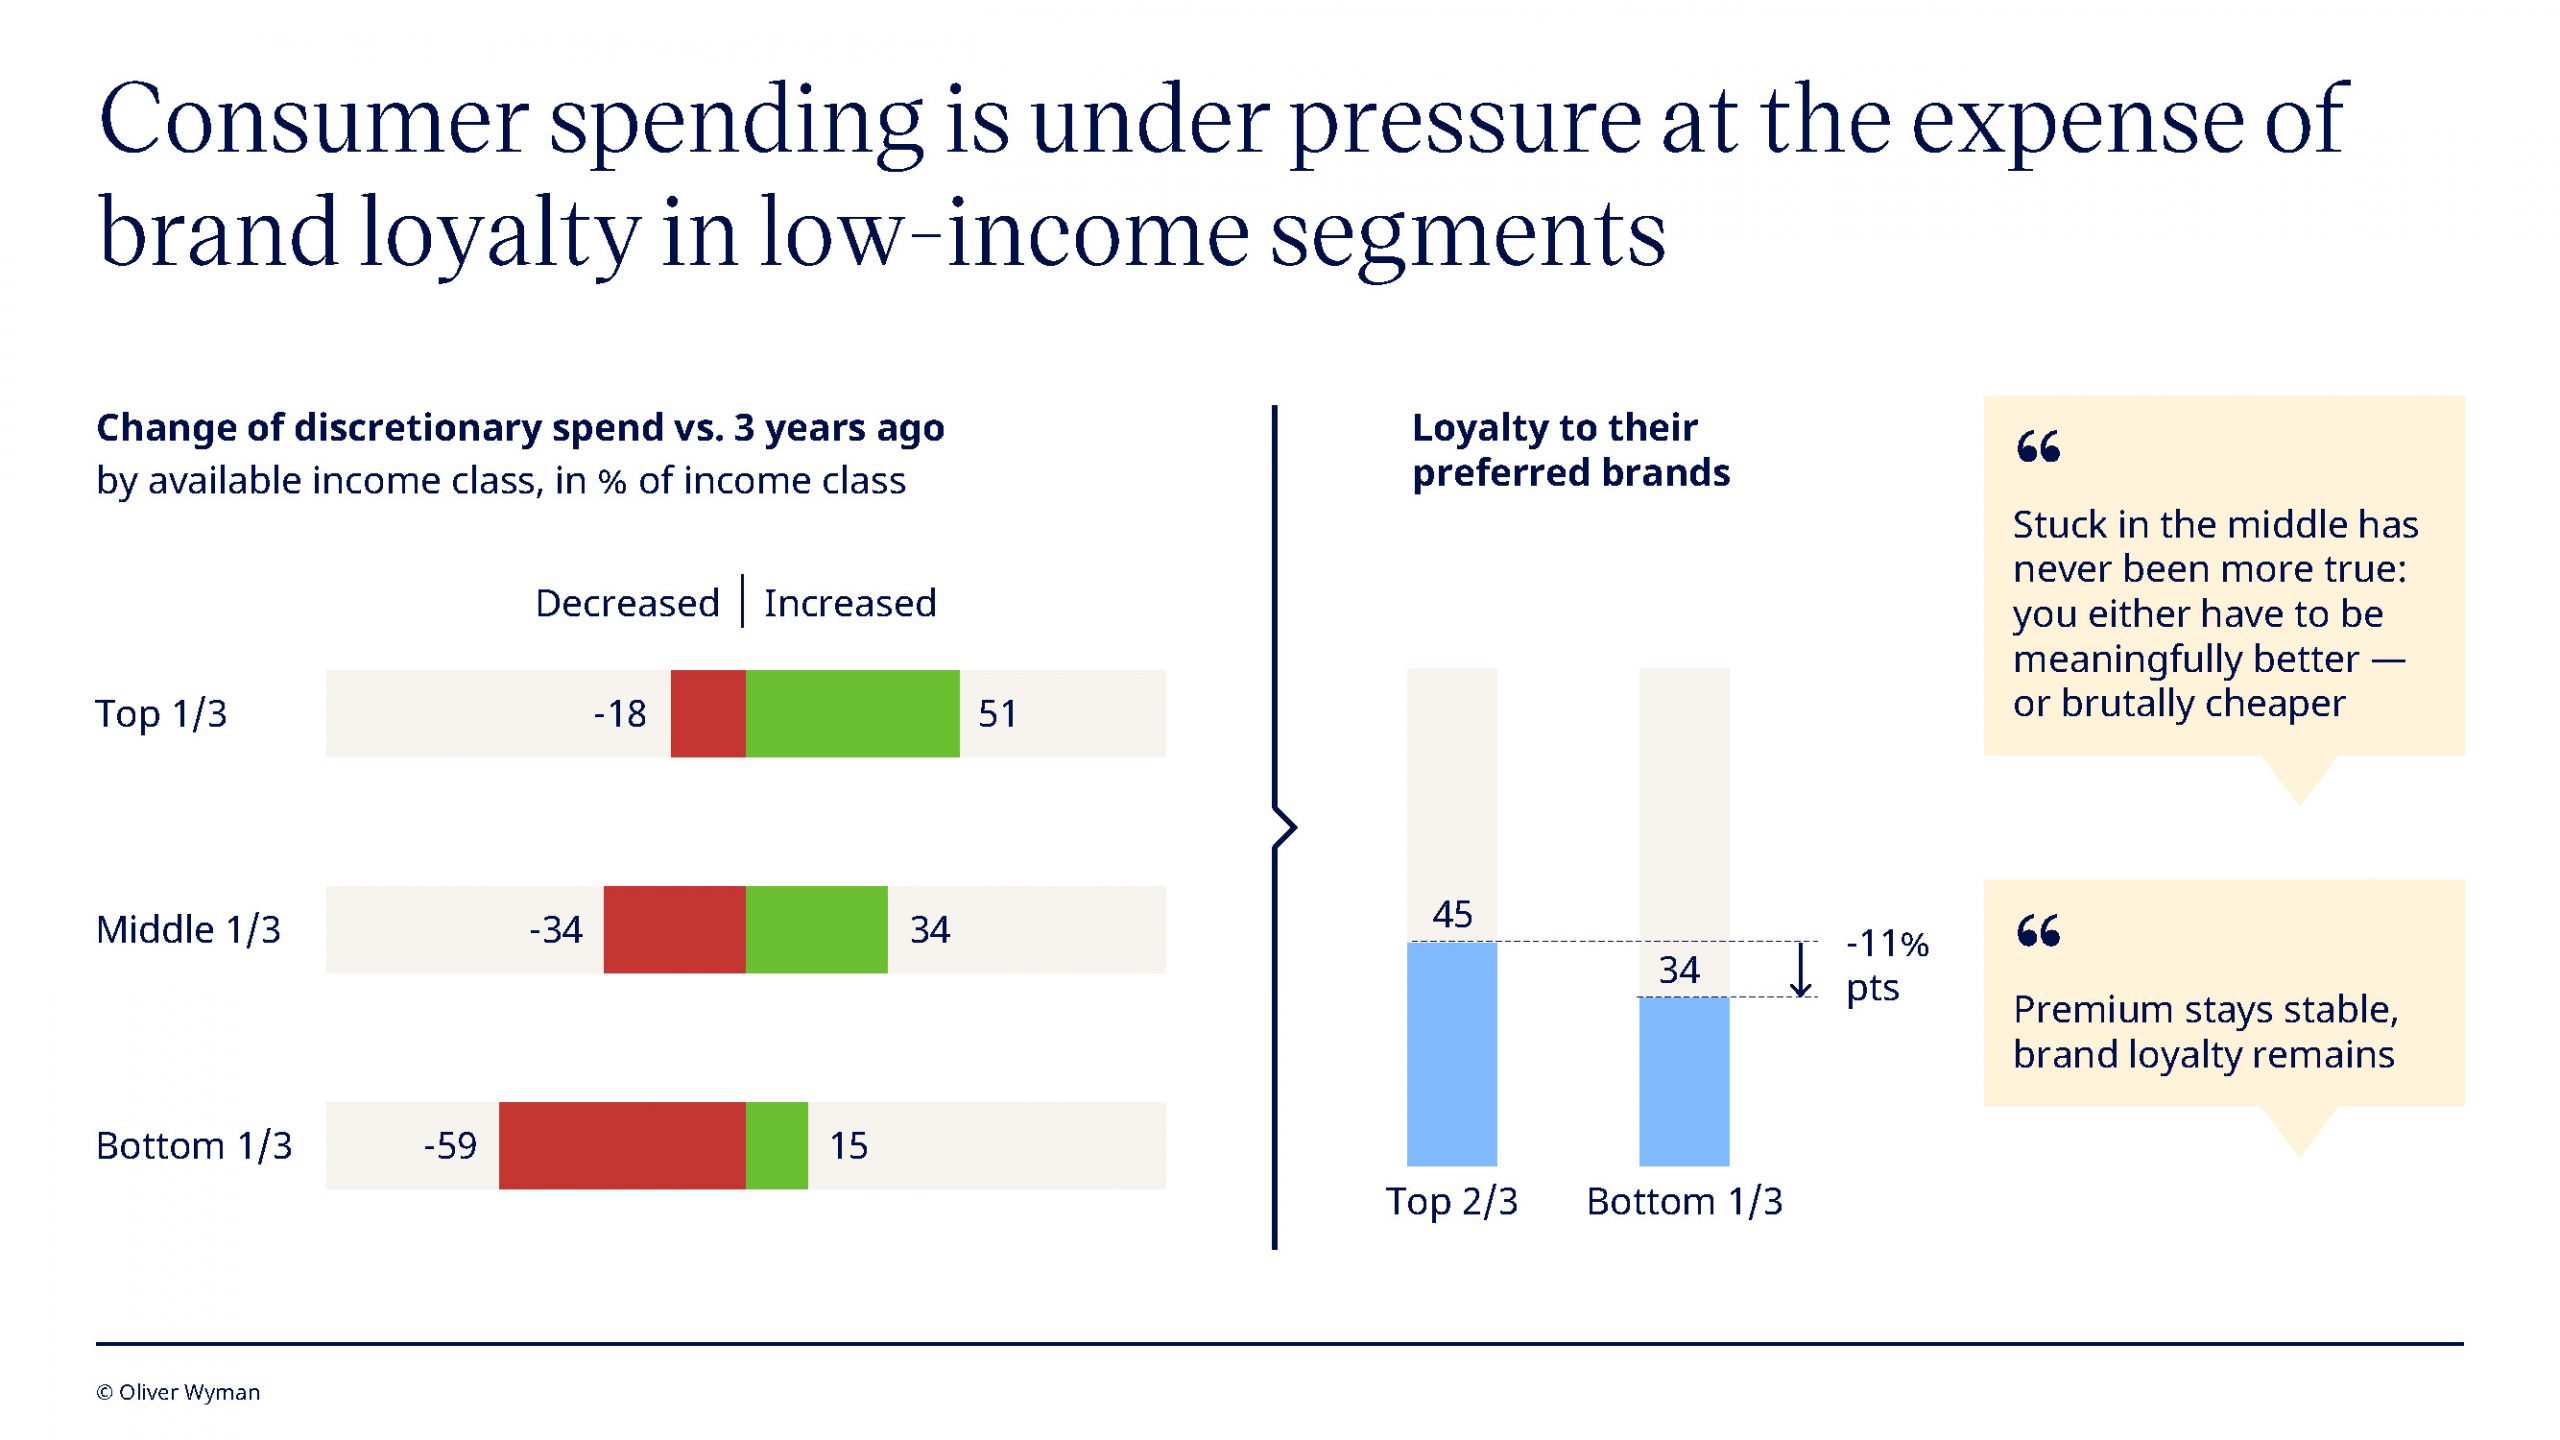
Parallel zur digitalen Transformation polarisiert sich das Ausgabeverhalten der Konsumenten massiv. Während das Premiumsegment bemerkenswert stabil bleibt und die Markentreue im oberen und mittleren Einkommensdrittel hoch ist, geraten die unteren Einkommensschichten stark unter Druck. Dort ist die Loyalität zu bevorzugten Marken im Vergleich zu den Vorjahren um signifikante elf Prozentpunkte gesunken. Gleichzeitig greifen internationale Billig-Marktplätze wie Temu oder Shein massiv das Einstiegssegment an. Über die Hälfte der befragten Kunden hat auf solchen Plattformen bereits eingekauft, fast ein Drittel erwarb dort gezielt kleine Elektronikartikel. Für den Handel lautet die konkrete Warnung der Experten, dass die strategische Positionierung in der Mitte gefährlicher denn je ist. Händler müssen sich zwingend entscheiden. Entweder sie agieren im Preiseinstiegsbereich als Volumenspezialisten brutal günstig, oder sie rechtfertigen spürbar höhere Preise im Premiumsegment durch herausragende Qualität, exzellente Beratung und zusätzliche Services.
Social Commerce als neuer Vertriebskanal für Großgeräte
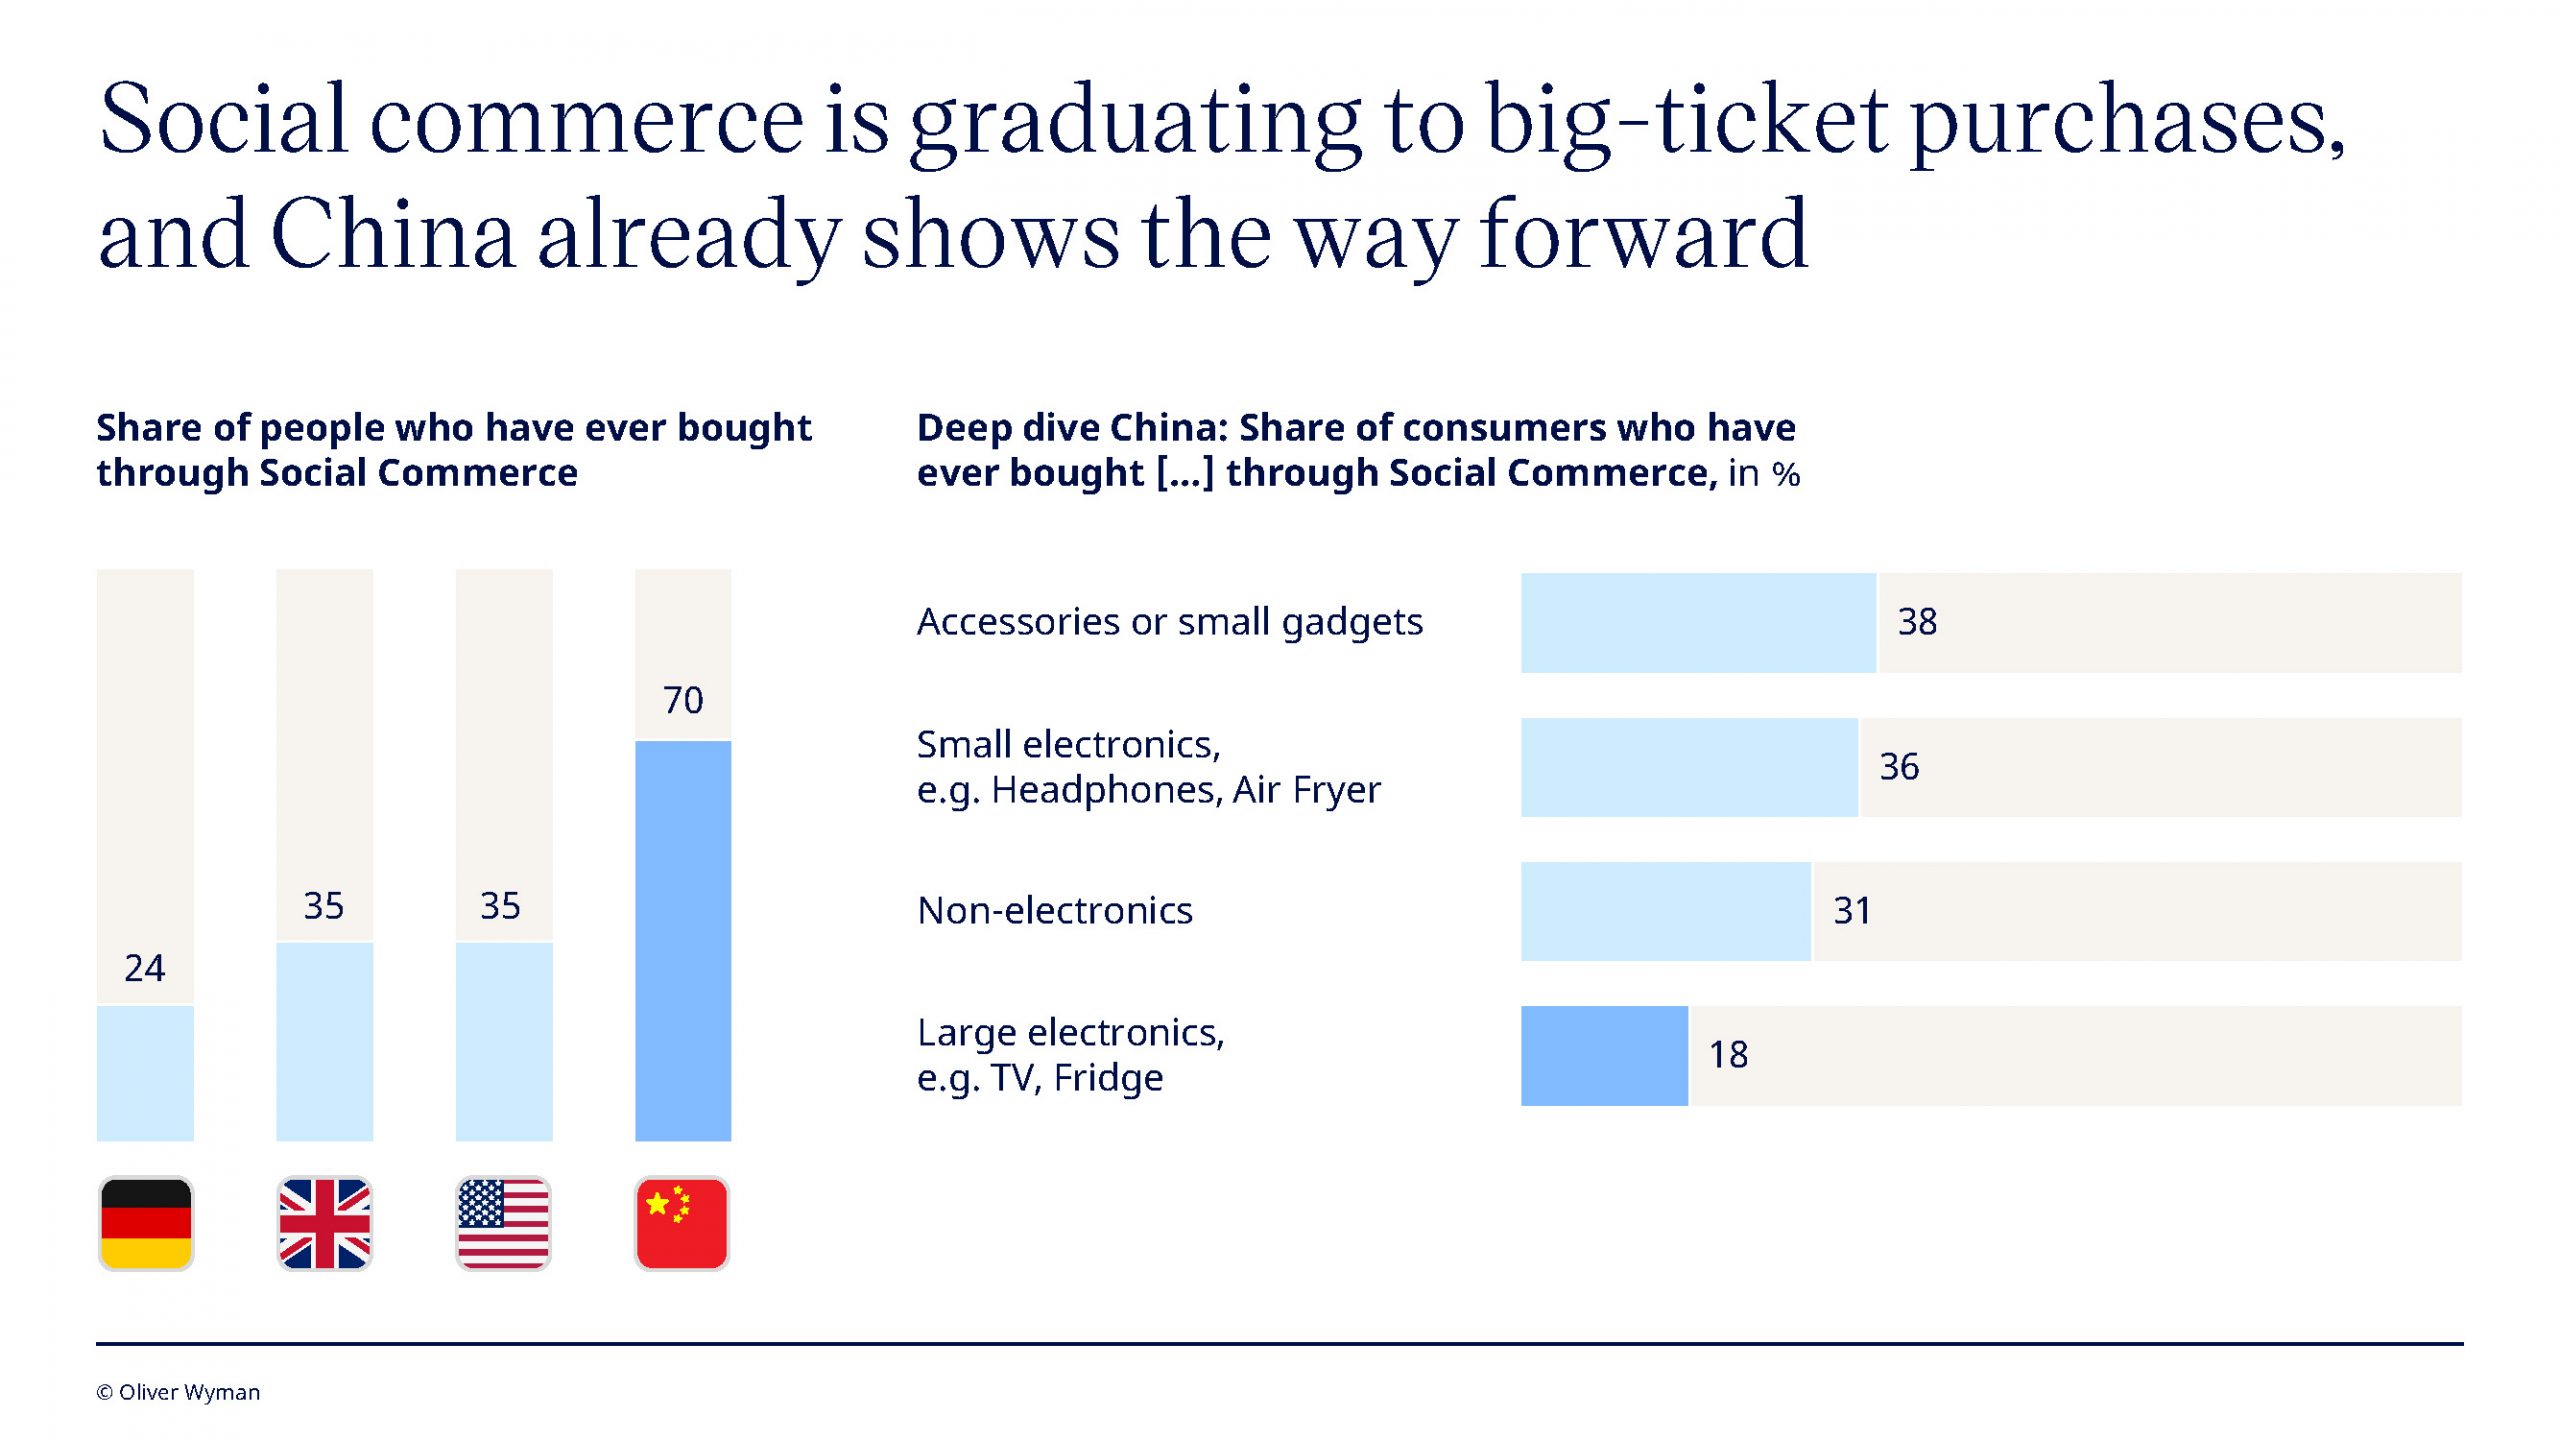
Auch Social Commerce entwickelt sich mit rasanter Geschwindigkeit von einem reinen Inspirationskanal zu einem ernstzunehmenden Vertriebsweg – und zwar zunehmend auch für hochpreisige Güter. Insgesamt haben bereits über vierzig Prozent der Befragten schon einmal über soziale Netzwerke eingekauft. Der Blick auf den asiatischen Markt zeigt die künftige Dynamik für den Westen. In China haben bereits 18 Prozent der Konsumenten große Elektrogeräte wie Fernseher oder Kühlschränke direkt über soziale Plattformen erworben, weit über ein Drittel shoppte dort Elektro-Kleingeräte. Für den zukunftsorientierten Handel bedeutet das, dass soziale Medien nicht länger nur als Top-of-Funnel-Marketinginstrument betrachtet werden dürfen. Sie müssen strategisch als direkter, vollwertiger Einzelhandelskanal in die bestehende Infrastruktur integriert werden, um Impulskäufe direkt abschöpfen zu können.
Die Renaissance des stationären Handels durch kompromisslosen Service
Bildeinbindung: Die Grafik „Roles of a store: Expectation gap in key purchase criteria“ (Seite 9 der PDF) ist hier ideal, da sie aufzeigt, dass es eine Diskrepanz zwischen Kundenwunsch (z. B. 40 % wollen beste Beratung) und Realität (nur 21 % erhalten diese) gibt.
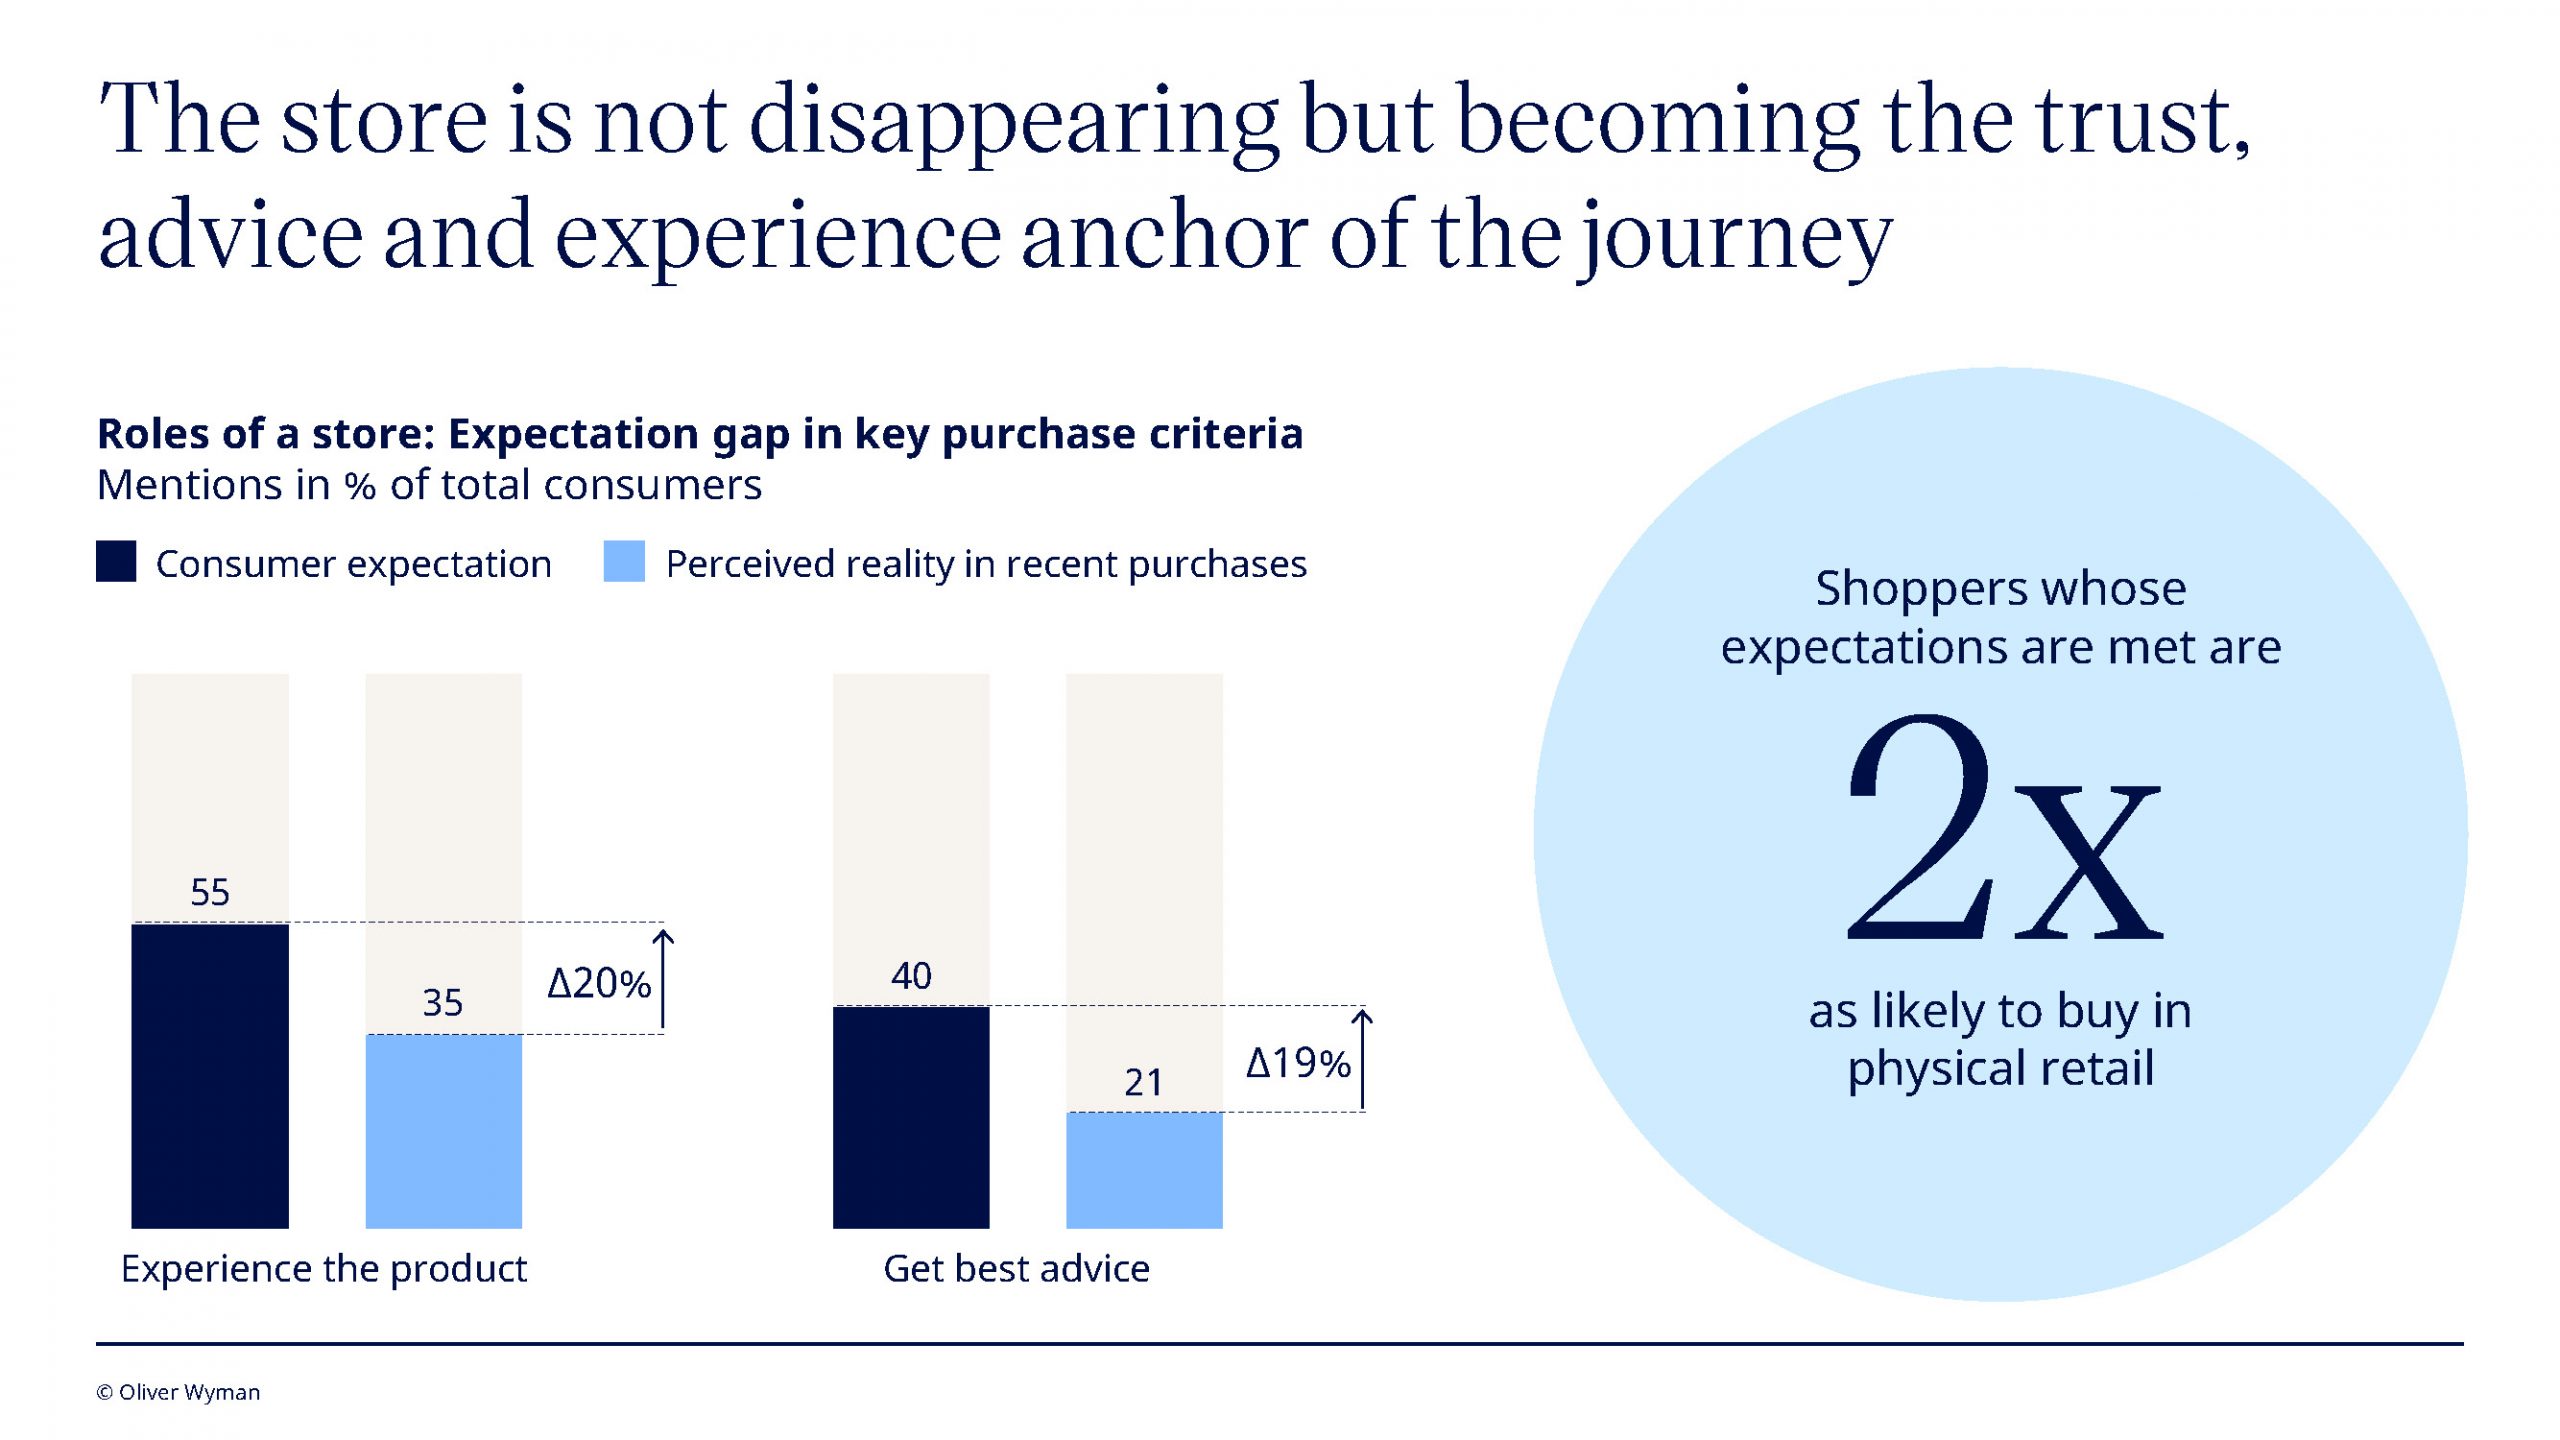
Trotz der allgegenwärtigen digitalen Disruption bleibt das physische Geschäft ein essenzieller Vertrauens- und Erlebnisanker. Für Dreiviertel der Befragten spielt der stationäre Handel weiterhin eine zentrale Rolle in der Customer Journey, und fast ein Drittel der Käufe wird nach wie vor im Laden abgeschlossen. Kunden besuchen die stationären Flächen vor allem deshalb, weil sie die Elektronikprodukte anfassen, direkt ausprobieren und sich persönlich beraten lassen möchten. Allerdings offenbart die Studie an dieser Stelle eine gefährliche Lücke in der Ausführung. Nur 21 Prozent der Käufer gaben an, bei ihrem letzten Kauf tatsächlich die beste Beratung erhalten zu haben, obgleich 40 Prozent diese Beratung als Hauptgrund für ihren Besuch nannten. Die Daten belegen jedoch, dass Kunden doppelt so häufig im physischen Einzelhandel kaufen, wenn ihre Erwartungen vor Ort wirklich erfüllt werden. Händler müssen folglich intensiv in erstklassige Produkterlebnisse und exzellentes Fachwissen ihres Personals investieren. Zudem schlägt ein exzellenter Service die reine Logistikgeschwindigkeit deutlich. Für knapp 40 Prozent der Kunden sind After-Sales-Services wie Reparaturoptionen und Garantieleistungen kaufentscheidend, während eine Lieferung am selben Tag nur für gut 20 Prozent den Ausschlag gibt. Im Premiumsegment liegen die ungenutzten Chancen für den stationären Handel künftig vor allem in herausragender Beratung, professioneller Installation und erstklassigen Reparaturdiensten.
Drei Gewinner-Modelle bis 2030
Bildeinbindung: Zum Abschluss eignet sich die Visualisierung des Siegertreppchens („We expect 3 winning retail propositions to dominate by 2030“ auf Seite 11 der PDF) perfekt, um die Kernbotschaft zusammenzufassen.
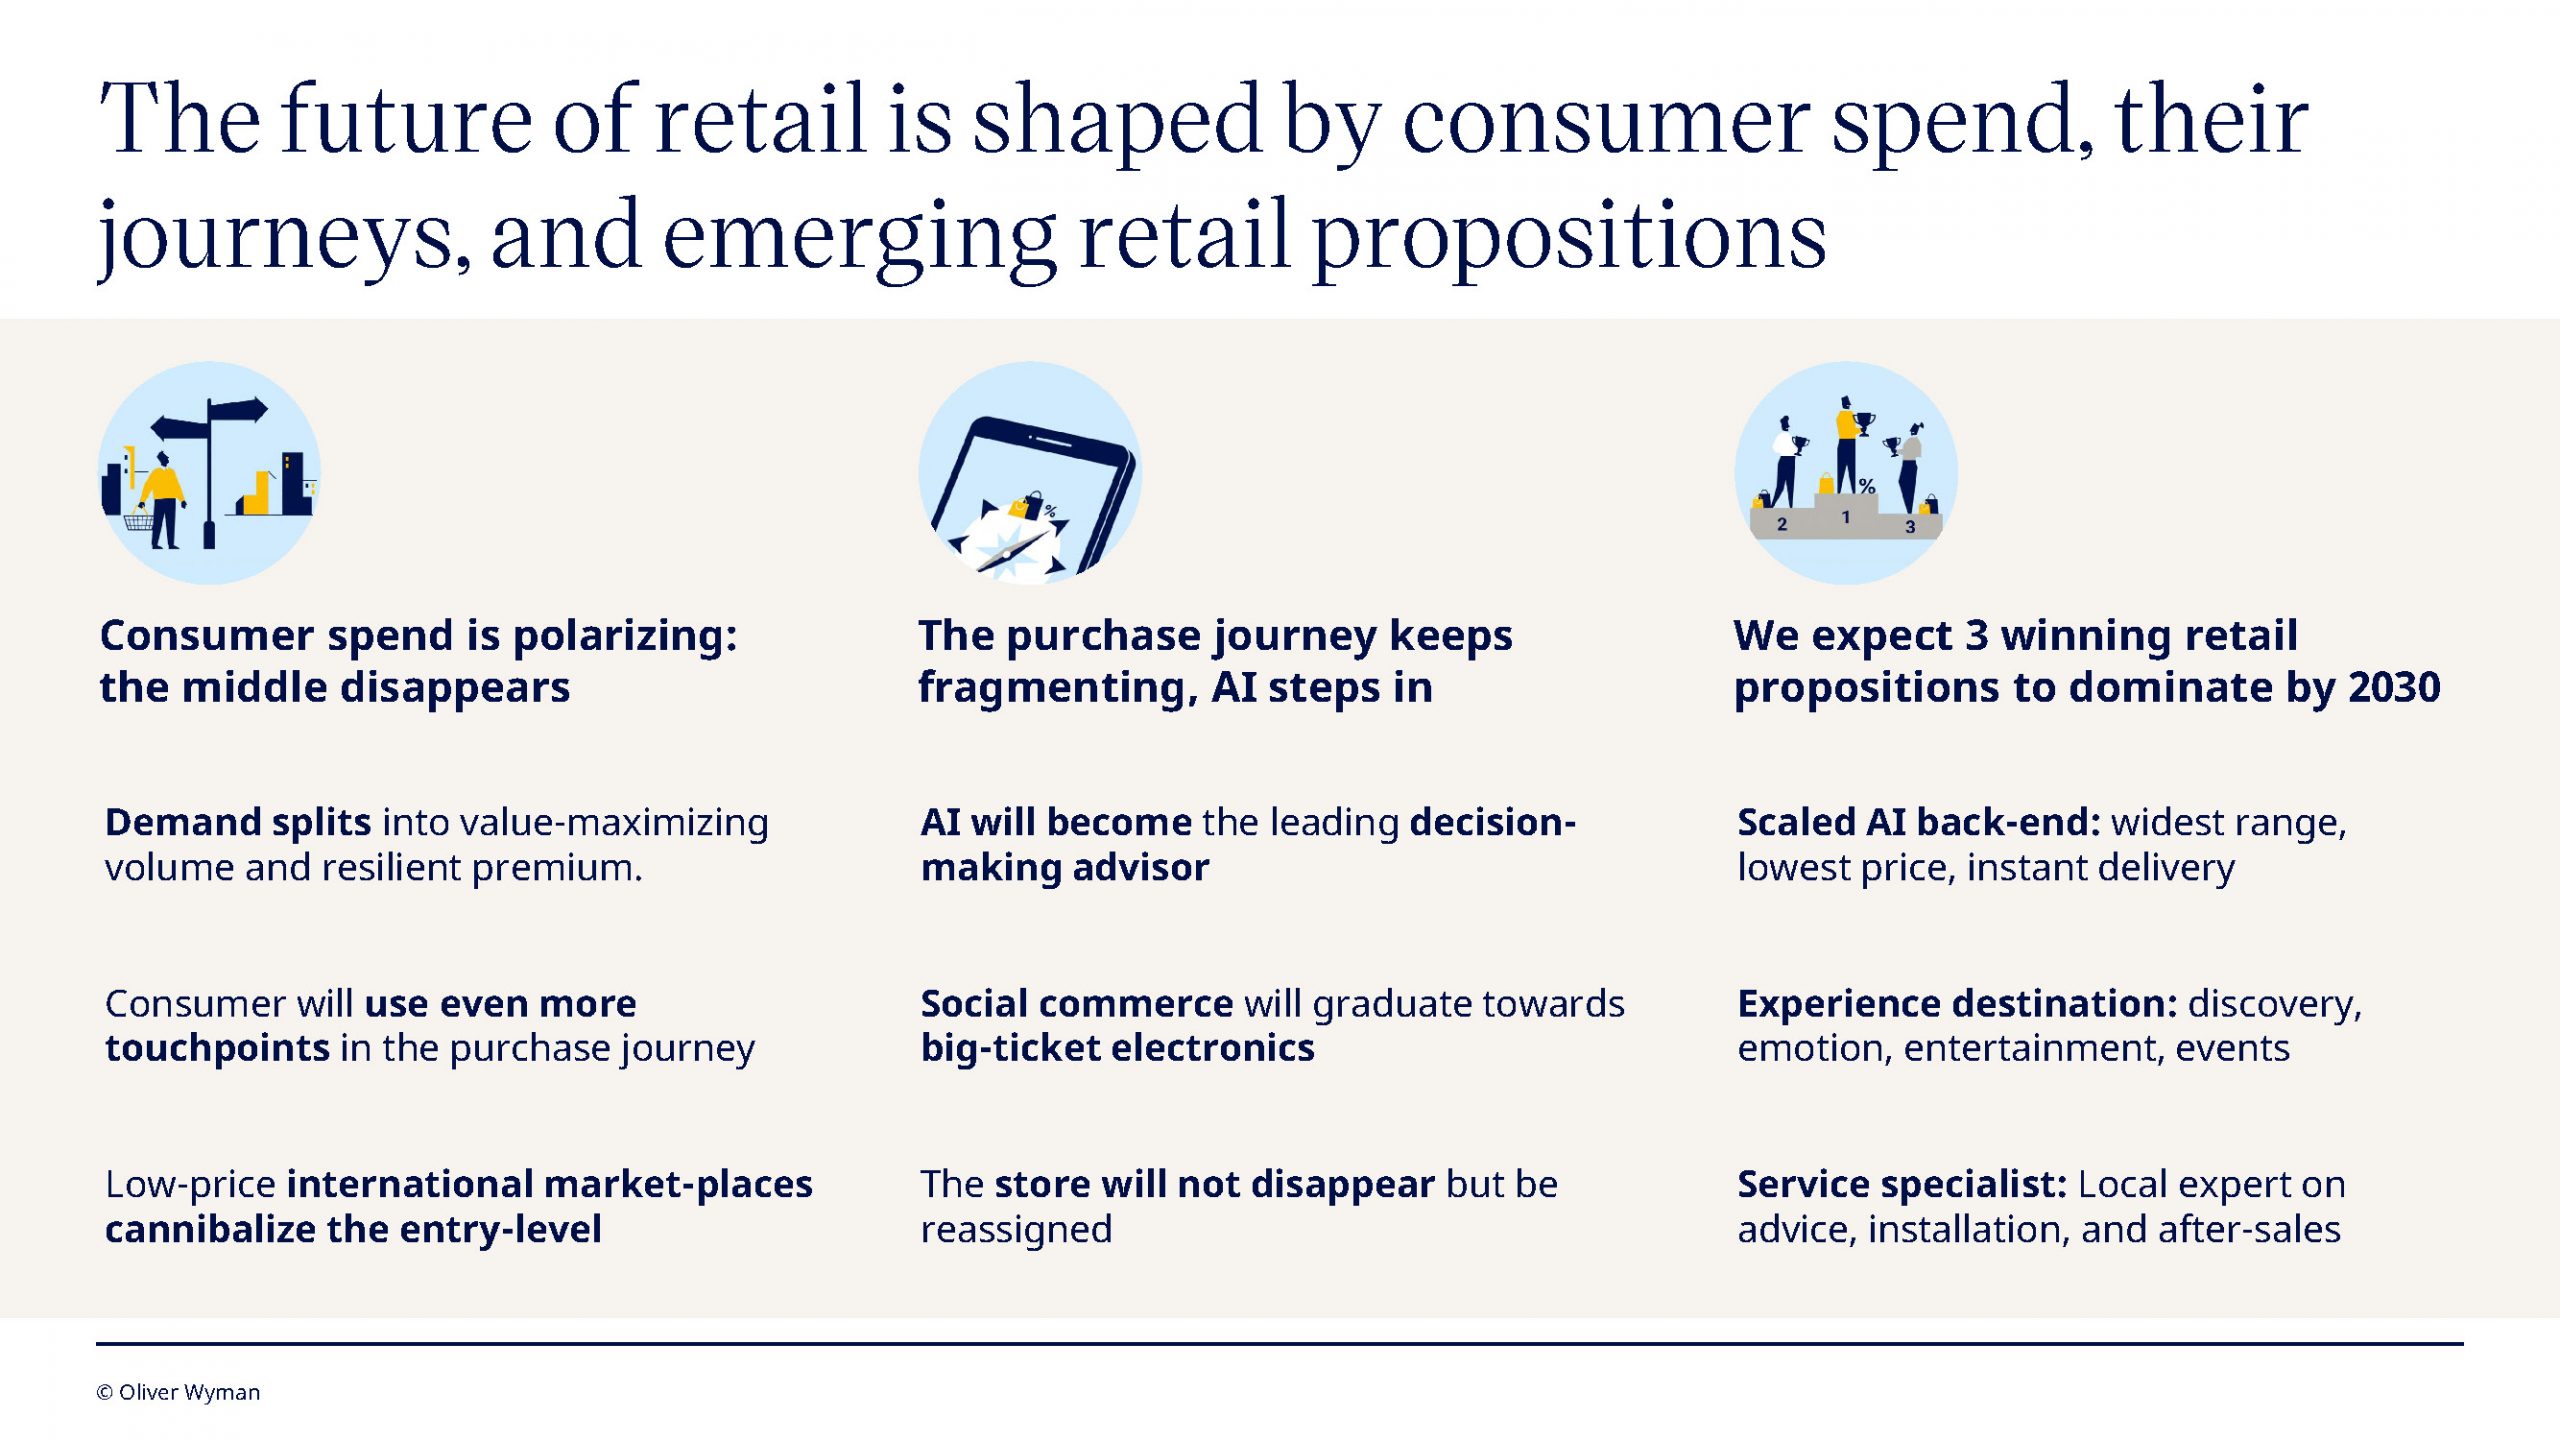
Um in diesem zunehmend fragmentierten und KI-getriebenen Umfeld zu überleben, kristallisieren sich laut den Studienautoren bis zum Jahr 2030 drei dominierende Handelsmodelle heraus. Das erste Modell ist das hochskalierte KI-Backend, welches ausschließlich mit der größten Auswahl, dem absolut niedrigsten Preis und einer sofortigen Lieferung punktet. Das zweite Modell etabliert sich als Erlebnis-Destination, die ihre Kunden fernab vom reinen Preiskampf durch Entdeckung, Emotionen, Entertainment und exklusive Events direkt im Geschäft bindet. Das dritte Zukunftsmodell ist der Service-Spezialist, der sich als unersetzbarer lokaler Experte mit kompetenter Beratung, reibungsloser Installation und einem starken After-Sales-Support positioniert. Wer im Elektrohandel der Zukunft erfolgreich sein will, muss jetzt umgehend seine Produktdaten für maschinelle Auswertungen perfektionieren und gleichzeitig die eigenen, menschlichen Stärken im direkten Kundenkontakt schonungslos ausbauen.
Die Studie kann hier heruntergeladen werden.
Der Beitrag Digital disruptiv, stationär relevant – So rüstet sich der Elektrohandel für das Jahr 2030 erschien zuerst auf infoboard.de.
]]>Der Beitrag IFA 2026 rückt künstliche Intelligenz und Robotik ins Zentrum erschien zuerst auf infoboard.de.
]]>Wer in diesen Tagen über das Berliner Messegelände läuft, wird künstlicher Intelligenz in nahezu allen Produktbereichen begegnen. Dabei geht es längst nicht mehr nur um Chatbots, Sprachmodelle oder digitale Dienste. KI wandert zunehmend in die physische Welt und wird Bestandteil von Hausgeräten, Fahrzeugen, Sensoren und Robotern.
Diese Entwicklung zog sich wie ein roter Faden durch die Eröffnungspressekonferenz der IFA 2026. Die Messe versteht sich dabei nicht nur als Schaufenster für neue Produkte, sondern als Ort, an dem neue Technologien ausprobiert und ihre Auswirkungen diskutiert werden können.
Passend dazu brachte Leif Lindner (CEO des IFA Managements) den Anspruch der Veranstaltung mit einem Vergleich auf den Punkt: „Andere Messen zeigen vielleicht den Trailer, aber nur hier auf der IFA sieht man den ganzen Film.“
Auch Karin Chardon, Geschäftsführerin der GFU, sieht die aktuellen Entwicklungen längst in der konkreten Produktwelt angekommen. KI, Connected Living, Digital Health und nachhaltige Technologien seien keine abstrakten Konzepte mehr. „Die IFA verbindet Innovation mit Relevanz“, fasste sie zusammen.
Vor Ort entsteht tatsächlich der Eindruck, dass die Frage nach dem konkreten Nutzen von Technologie in diesem Jahr stärker in den Mittelpunkt rückt.
Technologischer Wandel gewinnt an Geschwindigkeit
Eine Besonderheit der aktuellen Entwicklung ist ihr Tempo. Während frühere Technologiesprünge häufig Jahre oder sogar Jahrzehnte benötigten, um breite Teile der Gesellschaft zu erreichen, verändert sich künstliche Intelligenz teilweise innerhalb weniger Monate.
Neue Modelle und Funktionen erscheinen in immer kürzeren Abständen. Gleichzeitig fließen weltweit enorme Investitionen in die Technologie. Für 2026 gehen die auf der IFA genannten Prognosen von globalen KI-Ausgaben von mehr als 2,5 Billionen Dollar aus.
Auch die Auswirkungen auf bestehende Branchen dürften entsprechend schnell sichtbar werden. Der DeepMind-Chef und Nobelpreisträger Demis Hassabis wird mit der Einschätzung zitiert, die bevorstehende Transformation könne zehnmal größer und zehnmal schneller ausfallen als die industrielle Revolution.
Ob diese Größenordnung tatsächlich erreicht wird, dürfte sich erst langfristig beurteilen lassen. Dass KI bestehende Produktwelten verändert, ist dagegen bereits heute erkennbar – nicht zuletzt in der Hausgeräte- und Consumer-Electronics-Branche.
Vernetzte Geräte, automatische Bilderkennung, intelligente Assistenzfunktionen und selbstständig angepasste Programme gehören inzwischen bei zahlreichen Herstellern zu den zentralen Entwicklungsthemen.
KI zieht in die physische Welt ein
Der nächste Entwicklungsschritt geht über das Erzeugen von Texten, Bildern oder Informationen hinaus. KI-Systeme sollen zunehmend selbstständig handeln.
Bei der Eröffnung wurde diese Entwicklung so beschrieben: „Zuerst lernte KI zu kreieren, dann lernte sie logisch zu schlussfolgern, danach begann sie, an unserer Seite zu arbeiten. Und nun macht sie den nächsten Schritt: Sie beginnt zu handeln.“
Eine wichtige Grundlage dafür bilden sogenannte World Models. Diese Systeme sollen nicht nur Sprache oder Bilder verarbeiten, sondern Zusammenhänge in der physischen Welt erfassen. Dazu gehört beispielsweise, wie sich Gegenstände bewegen, wie eine Hand ein Objekt greift oder wie ein Raum aus unterschiedlichen Perspektiven aussieht.
Damit schafft die KI-Entwicklung zugleich Grundlagen für eine neue Generation von Robotern. Humanoide Systeme könnten perspektivisch im Haushalt helfen, Mobilitätsaufgaben übernehmen oder bei der Versorgung einer alternden Bevölkerung unterstützen. Wie weit die Technik bereits entwickelt ist, lässt sich auf der IFA an verschiedenen Stellen beobachten.
Neben humanoiden Robotern gehören dazu auch autonome Systeme beim RoboCup. Roboter treten dort in Fußballspielen gegeneinander an und demonstrieren unter anderem autonome Entscheidungsfindung und Bewegungssteuerung.
Für die Elektrogerätebranche ist diese Entwicklung besonders interessant. Die Grenzen zwischen klassischem Hausgerät, Smart Home und Robotik könnten in den kommenden Jahren zunehmend verschwimmen. Geräte reagieren dann nicht mehr ausschließlich auf festgelegte Programme, sondern erfassen ihre Umgebung und passen ihr Verhalten selbstständig an.
Edge-KI eröffnet neue Möglichkeiten für Geräte
Parallel dazu zeichnet sich ein weiterer Trend ab: Intelligenz wandert stärker direkt auf die Hardware. Bei sogenannter Edge-KI werden Berechnungen unmittelbar auf dem jeweiligen Gerät ausgeführt. Informationen müssen damit nicht für jede Verarbeitung zunächst an einen Cloud-Dienst übertragen werden. Möglich wird dies durch kleinere und energieeffizientere KI-Modelle, die beispielsweise direkt in Smartphones, Fahrzeugen, Wearables oder Hausgeräten arbeiten können.
Für Hersteller eröffnet das zusätzliche Möglichkeiten. Geräte könnten schneller auf Situationen reagieren und bestimmte intelligente Funktionen auch unabhängig von einer permanenten Cloud-Verbindung anbieten. Je nach Anwendung können zudem Datenschutz und Datenkontrolle eine größere Rolle spielen.
Die Kombination aus günstigerer KI, leistungsfähiger Sensorik und neuen Hardware-Plattformen könnte deshalb einen weiteren Innovationsschub auslösen. Auf der IFA ist bereits zu sehen, wie breit das Spektrum entsprechender Anwendungen mittlerweile geworden ist.
Für meinen Rundgang durch die Hallen wird dabei eine Frage besonders interessant sein: Wo schafft KI tatsächlich einen erkennbaren Mehrwert – und wo bleibt sie vor allem ein neues Etikett für bereits bekannte Funktionen?
Vertrauen wird zum entscheidenden Faktor
Mit den Möglichkeiten wachsen gleichzeitig die Vorbehalte. Sorgen um Arbeitsplätze gehören ebenso dazu wie Diskussionen über den Energiebedarf von Rechenzentren, Wasserverbrauch oder die Geschwindigkeit, mit der sich KI-Systeme weiterentwickeln. Genau deshalb gewinnt neben der technischen Entwicklung auch das Verständnis für die Technologie an Bedeutung. „Technologie allein schafft keinen Fortschritt – erst das Verständnis dafür tut es“, lautete eine der zentralen Aussagen zum Messeauftakt.
Für eine Veranstaltung wie die IFA ergibt sich daraus eine interessante Rolle. Anders als bei einer rein digitalen Produktpräsentation können Besucher Geräte selbst ausprobieren, Hersteller und Entwickler befragen und Technologien unmittelbar miteinander vergleichen.
Gerade bei künstlicher Intelligenz ist das nicht unwichtig. Viele Funktionen lassen sich wesentlich besser beurteilen, wenn sie tatsächlich im Gerät erlebt werden können. Dazu passt ein weiterer Satz aus der Eröffnung: „Vertrauen lässt sich nicht herunterladen. Vertrauen entsteht durch Ausprobieren, Austausch und Erleben.“
Die IFA als Gradmesser für die Branche
Nach der Eröffnungspressekonferenz zeichnet sich für die IFA 2026 ein klares Bild ab: Künstliche Intelligenz entwickelt sich zunehmend vom Softwarethema zum Bestandteil physischer Produkte.
Für die Elektrogerätebranche sind dabei insbesondere drei Entwicklungen relevant. KI übernimmt immer mehr konkrete Gerätefunktionen, Edge-KI verlagert intelligente Verarbeitung direkt in die Hardware und Fortschritte bei Robotik und Sensorik erweitern die Möglichkeiten der Automatisierung im Haushalt.
Entscheidend wird allerdings sein, welche dieser Technologien den Schritt von der Demonstration in den Alltag schaffen. Genau das macht einen Besuch auf der IFA interessant. Zwischen großen Zukunftsvisionen, ersten Prototypen und bereits serienreifen Geräten lässt sich in den Hallen vergleichsweise gut erkennen, wie weit eine Entwicklung tatsächlich ist. „Die Zukunft ist jetzt“, lautete die Botschaft zum Auftakt.
Der Beitrag IFA 2026 rückt künstliche Intelligenz und Robotik ins Zentrum erschien zuerst auf infoboard.de.
]]>Der Beitrag IFA 2026 Warm-Up erschien zuerst auf infoboard.de.
]]>
Dieses Format gab es in der über 100-jährigen Geschichte der Messe in dieser Form noch nie: Statt der üblichen Frontalbeschallung rückte die Führung der IFA ganz bewusst Dialog, Einordnung und den persönlichen Austausch auf Augenhöhe in das Zentrum des Geschehens. Herzstück des neuen Konzepts waren drei parallele, interaktive Deep-Dive-Sessions. Ausgerüstet mit farbigen Armbändern wechselten Journalisten, Branchenexperten, Händler und Investoren im Rotationsprinzip durch die Zonen der Location (Gallery, Main Hall, Backyard), um aktiv mit den Podiumsgästen über Zahlen, Trends und Zukunftsvisionen zu diskutieren.
Gleichzeitig unterstrichen die Veranstalter den gestiegenen B2B-Anspruch der Hauptmesse (4.–8. September 2026 in Berlin):
- IFA Retail & Retail Zone: Ein neuer zentraler Anlaufpunkt für Fachhandelsbesucher. Erstmals präsentieren sich dort die großen Handelskarten und Kooperationen (u. a. Sertronics, EP, Expert, MediaMarktSaturn) geschlossen an einem Ort.
- IFA Retail Leaders Summit (3. Sept.): Exklusiver C-Level-Gipfel für internationale Entscheidungsträger aus Handel und Industrie.
- IFA Leaders & Policy Dialogue (7. Sept.): Eine neue Schnittstelle für den direkten Austausch zwischen Top-Management, Politik und Medien.
- IFA Next Expansion: Die Startup- und Innovationsplattform wächst auf zwei komplette Messehallen mit über 350 Ausstellern – unter der offiziellen Schirmherrschaft des Bundesministeriums für Bildung und Forschung (BMBF).
Deep Dive 1: Marktentwicklungen H1 2026 – Konsumflaute trifft auf Innovationstreiber
In der ersten Session (Market & Consumer Trends) analysierten Carine Chardon (GFU), Franziska Köster (Stellvertretende Geschäftsführerin BVT) und Andreas Peplinski (Director CSM bei NIQ) die aktuellen Branchenzahlen für das erste Halbjahr 2026:
Gesamtlage: Leichter Rückgang auf hohem Niveau
- Der Gesamtmarkt für Technical Consumer Goods (TCG) in Deutschland verzeichnete im H1 2026 ein leichtes Minus von -2 % auf 20,6 Milliarden Euro (vs. 21,1 Mrd. € im H1 2025).
- Haushaltsgroßgeräte (MDA): Fielen um -5 % auf 4,4 Mrd. €. Hier wirken die Sättigungseffekte der Corona-Jahre nach – Großgeräte sind langlebig und der Austauschbedarf ist aktuell gedämpft.
- Consumer Electronics (CE Total): Lag bei 12,7 Mrd. € (-3 %). Trotz Sportgroßereignissen verharrten klassische TVs leicht im Minus (-2 %).
- Haushaltskleingeräte (SDA): Erwiesen sich erneut als Wachstumsgarant und stiegen um +4 % auf 3,5 Mrd. €.
Produktkategorien mit Rekordwachstum
Der Verbraucher kauft in Zeiten globaler Unsicherheiten (VUCA-Welt) zwar preisbewusster, ist aber bereit, für echten Zusatznutzen (Value-Add) gezielt Geld auszugeben:
- AI PCs (+149 % Stückzahlplus): Rechner mit integrierten KI-Beschleunigern (Edge-AI) bilden das am schnellsten wachsende Segment im Computing.
- OLED-Gaming-Monitore (+75 % Stückzahlplus): High-Hz-Displays (240 Hz) setzen neue Maßstäbe im Premium-Segment.
- Saug- & Wischroboter (+66 % Stückzahlplus): Innovationen wie autonome KI-Stationen und Fleckenerkennung treiben den Markt.
- Kaffeevollautomaten mit Cold Brew (+43 % Stückzahlplus): Erschließen neue Zielgruppen im Bereich Lifestyle-Kaffee.
- Projektoren (+25 % Umsatzplus) & Action Cams (+21 % Umsatzplus): Starke Impulse im Entertainment-Bereich.
Promotions & KI in der Customer Journey
Ein drängendes Thema für Industrie und Handel: Erstaunliche 37 % des gesamten TCG-Jahresumsatzes werden in Deutschland in nur 15 Aktionswochen (Black Week, Cyber Monday etc.) erzielt.
Die Experten stellten klar, dass Rabatte nicht zwingend die Margen zerstören müssen: Konsumenten nutzen Promo-Events häufig zum Up-Trading – sie kaufen rabattiert, greifen dadurch aber zu höherwertigen Markenprodukten, die sie sonst nicht eingeplant hätten. Zudem verändert Künstliche Intelligenz die Customer Journey radikal. Da Kunden Kaufentscheidungen immer öfter über KI-Systeme (ChatGPT, Gemini) vorbereiten, arbeiten Handel und Industrie an gemeinsamen Datenplattformen, um Produktinformationen KI-gerecht zu strukturieren. Der physische Fachhandel bleibt dabei der entscheidende Ort für emotionale Produkterlebnisse, Service und Vor-Ort-Reparatur.
Deep Dive 2: Future Innovators – Gründerboom trifft auf Skalierungshürden
Die zweite Session widmete sich der Frage, wie aus Ideen marktfähige Produkte und Trends werden. Unter Moderation von Cornelia Schwobe (IFA) diskutierten Vanusch Walk (Startup-Verband), Dinesh Punni (XR/Immersive Insiders) und Dr. Pierre Glozbach (RSM Ebner Stolz / CVC Summit):
- Historischer Gründungsrekord: Im 1. Halbjahr 2026 verzeichnete Deutschland 3.053 Startup-Neugründungen (+52 % ggü. H2 2025) – der höchste Wert seit Beginn der Aufzeichnungen.
- KI als Haupttreiber: Bereits 34 % aller neuen Startups (1.038 Gründungen) haben einen direkten KI-Bezug. KI senkt die Entwicklungs- und Kapitalkosten drastisch, sodass kleine Teams extrem schnell skalierten.
- Unicorn-Entwicklung: Die Zahl deutscher Einhörner (Bewertung > 1 Mrd. USD) stieg auf 38 Unicorns & Decacorns. Berlin führt mit 18 Unicorns vor München mit 11. Bei den Neugründungen pro 100.000 Einwohner dominiert München (24,6) vor Berlin (21,3) und Düsseldorf (21,3).
- Die Kapitallücke zu den USA: Trotz 62 Mrd. € Wagniskapital seit 2020 in Deutschland flossen allein im bisherigen Jahr 2026 in den USA 345 Mrd. € in Startups (Faktor 45). Während Deutschland stark in Grundlagenforschung und Patenten ist, hinkt die Skalierung zum globalen Marktführer hinterher.
- Mittelstand & Startups: 87 % der etablierten Unternehmen sehen Startups als wichtige Innovationspartner, doch nur 11 % der Startups bewerten die Kooperationsbereitschaft des Mittelstands als „hoch“. Die IFA Next bietet 2026 die ideale Matchmaking-Plattform, um diese Lücke zu schließen.
Deep Dive 3: Tech meets Culture – „Art Shapes The Future“
In der dritten Session stand die strategische Schnittstelle von Technologie, Kunst, Design und Lifestyle im Fokus:
- Strategische Dreier-Allianz: Die IFA Berlin, Fotografiska Berlin und Volkswagen R bündeln ihre Kräfte für die globale Initiative „Art Shapes The Future“.
- Technologie braucht visuelle Kultur: Kunst und Design nehmen technologische Entwicklungen (wie KI, Autonomie oder Smart Home) oft vorweg und machen gesellschaftliche Debatten greifbar.
- Open Call & IFA-Präsenz: Aufstrebende Künstler aus Fotografie, Videografie und KI-Kunst reichten vom 1. Juni bis 20. Juli 2026 ihre Werke ein. Drei Gewinner erhalten Preisgelder und werden vom 4. bis 8. September 2026 direkt auf der IFA Berlin vor internationalem Publikum ausgestellt.
- Lifestyle & Entertainment: Über die Messehallen hinaus setzt die IFA auf Formate wie IFA Moments, Sommergarten-Konzerte (BUNT., Luciano, Ikkimel) sowie Live-Podcasts (Mord auf Ex, Wine Wednesday), um Tech-Produkte emotional im Alltag der Communities zu verankern.
Fazit & B2B-Takeaway für Fachhandel und Industrie
Das neue IFA Warm-Up hat gezeigt: Die Consumer-Electronics- und Home-Appliance-Branche bewegt sich in einem tiefgreifenden Wandel. Rein preisgetriebene Abverkäufe reichen nicht mehr aus. Der Konsument verlangt nach echtem Mehrwert (AI PCs, Robotics, Smart Living), erstklassig aufbereiteten Produktdaten für KI-Assistenten und einem haptischen, emotionalen Erlebnis im Fachhandel.
Die IFA 2026 schärft ihr Profil als unverzichtbarer Marktplatz, Innovations-Beschleuniger und kulturelles Forum.
Wichtige B2B-Termine für Ihre Messeplanung 2026:
- 2. – 3. September 2026: IFA Media Days (Opening Pressekonferenz am 2. Sept. um 12:30 Uhr auf der Innovation Stage)
- 3. September 2026: IFA Retail Leaders Summit
- 4. – 8. September 2026: IFA Berlin (Messebetrieb & B2B-Ausstellung)
Der Beitrag IFA 2026 Warm-Up erschien zuerst auf infoboard.de.
]]>Der Beitrag Geopolitik im Elektro-Einzelhandel: Peking blockiert EU-Ermittlungen bei der MediaMarktSaturn-Übernahme erschien zuerst auf infoboard.de.
]]>Was als strategische Konsolidierung im europäischen Elektronik-Handel begann, hat sich zu einem geopolitischen Tauziehen zwischen Brüssel und Peking ausgewachsen. Nach intensiven Untersuchungen der EU-Kommission hat das chinesische Justizministerium nun offiziell interveniert: Peking untersagt chinesischen Unternehmen und Banken die weitere Kooperation mit den EU-Wettbewerbsbehörden.
Für die B2B-Branche, Lieferanten und Fachhändler im Bereich Consumer Electronics & Home Appliances stellen sich nun drängende Fragen: Welchen juristischen Hintergründen folgen die Parteien, was bedeutet der Konflikt für die Übernahme von MediaMarktSaturn und welche Folgen ergeben sich für den europäischen Markt?
Die bekannte Ausgangslage: JD.com greift nach Ceconomy (MediaMarktSaturn)
Der chinesische E-Commerce-Gigant JD.com, Inc. beabsichtigt die vollständige Übernahme der Ceconomy AG, die als Dachgesellschaft hinter den bekannten Handelsmarken MediaMarkt und Saturn steht. Bei diesem freiwilligen Übernahmeangebot wird Ceconomy mit rund 2,2 Milliarden Euro bewertet. Über den freien Aktienmarkt sowie durch eine gezielte Vereinbarung mit dem Großaktionär Convergenta hat sich JD.com bereits den Zugriff auf 82,5 Prozent der Stimmrechte gesichert. Damit würde ein europäisches Schwergewicht im Einzelhandel mit rund 1.069 Märkten in Europa und etwa 48.000 Mitarbeitern – davon rund 17.000 in Deutschland – unter chinesische Führung gelangen.
Während das deutsche Bundeskartellamt sowie das Bundesministerium für Wirtschaft und Klimaschutz (BMWK) unter investitionsprüfungsrechtlichen Auflagen wie dem Trennungsgebot für IT-Systeme und strikten Datenschutzvorgaben bereits Grünes Licht gaben, schaltete sich die Europäische Kommission ein.
Die europäische Perspektive: Die Foreign Subsidies Regulation (FSR)
Die EU-Kommission führt eine eingehende Untersuchung nach der EU-Verordnung über drittstaatliche Subventionen (Foreign Subsidies Regulation, FSR – Verordnung (EU) 2022/2560) im Verfahren FS.100253 (JD.COM / CECONOMY) durch.
Die Kernbedenken Brüssels richten sich vor allem gegen eine mögliche Verzerrung des Übernahmeprozesses. Es besteht der begründete Verdacht, dass JD.com staatliche Vergünstigungen aus China erhalten hat – darunter zinsgünstige Finanzierungen, Steuererleichterungen und direkte Zuschüsse. Diese Subventionen könnten es JD.com ermöglicht haben, ein überhöhtes Übernahmeangebot vorzulegen und europäische Mitbewerber abzuschrecken. Zudem befürchtet die EU eine Post-Merger-Wettbewerbsverzerrung, da subventionierte Mittel sowie technologische und logistische Kapazitäten aus China nach dem Vollzug genutzt werden könnten, um die Wettbewerbsbedingungen im europäischen Binnenmarkt unlauter zu verändern.
Die chinesische Reaktion: Rechtsgrundlagen und die Säulen der Blockade
Die Härte und Dynamik, mit der Peking auf die Auskunftsersuchen aus Brüssel reagiert, verleiht dem Fall eine extrem hohe Aktualität. Die formelle Intervention des chinesischen Justiz- und Handelsministeriums Mitte August 2026 erfolgte punktgenau nach dem Verstreichen der EU-Frist für Verpflichtungszusagen. Zudem stellt der Fall JD.com / Ceconomy erst die zweite praktische Anwendung der im Frühjahr 2026 frisch erlassenen Staatsrats-Dekrete Nr. 834 und 835 dar. Peking testet hier somit in Echtzeit ein neu geschaffenes juristisches Instrumentarium, um dem europäischen FSR-Regime Paroli zu bieten.
Im Frühjahr 2026 erließ Chinas Staatsrat diese zwei entscheidenden Verfügungen: Während Dekret 834 der Sicherung chinesischer Lieferketten vor ausländischen Eingriffen dient, bietet Dekret 835 die Handhabe gegen unzulässige ausländische Hoheitsakte. Gestützt auf diese Rechtsgrundlagen erließ das Justizministerium eine förmliche Nichtbefolgungsanordnung (Prohibition Order), durch die es chinesischen Banken, Unternehmen und Einzelpersonen bei Androhung von Strafe untersagt ist, Daten für das EU-Verfahren bereitzustellen.
Zugleich wirft Peking der EU eine unzulässige Ausweitung ihrer Ermittlungskompetenzen auf chinesisches Staatsgebiet vor. Brüssel fordere eigenmächtig und unangemessen vertrauliche Geschäfts- und Finanzdaten von Einrichtungen in China an, die keinen direkten Bezug zum operativen Geschäft in Europa aufweisen. Darüber hinaus wirft das MOFCOM der Europäischen Union vor, die FSR als protektionistisches Werkzeug zu missbrauchen. Der Subventionsbegriff werde seitens der EU zu weit ausgelegt – etwa bei marktüblichen lokalen Bankkrediten –, und die FSR-Verfahren richteten sich nach chinesischer Auffassung überproportional häufig gegen Unternehmen aus China, wie es bereits beim Flughafenscanner-Hersteller Nuctech der Fall war.
Das Compliance-Dilemma & Fazit für die B2B-Branche
Für multinationale Konzerne und den Handelssektor entsteht durch diesen Konflikt ein explosives Compliance-Dilemma. JD.com und die beteiligten Partner stecken im Kreuzfeuer zweier konträrer Rechtssysteme. Einerseits drohen seitens der EU-Kommission bei der Verweigerung von geforderten Subventionsdaten hohe Bußgelder oder im extremsten Szenario die Blockade des Mergers. Andererseits verstoßen die Akteure gegen die Dekrete 834 und 835, wenn sie mit Brüssel kooperieren. In China drohen ihnen dafür drastische Sanktionen, erhebliche Geldstrafen bis hin zu strafrechtlichen Konsequenzen und dem Entzug von Geschäftslizenzen.
Trotz dieser diplomatischen und juristischen Eskalation halten Branchenbeobachter ein komplettes Scheitern der Übernahme für unwahrscheinlich. Da das FSR-Verfahren bereits seit Monaten läuft, dürften die kritischen Wirtschaftsdaten der Kommission weitgehend vorliegen. China nutzt diesen Fall somit strategisch als Warnschuss, um Brüssel klarzumachen, dass künftige FSR-Ermittlungen nicht mehr ohne erhebliche Gegenmaßnahmen auf chinesischem Boden durchgeführt werden können.
Für die europäische Elektrobranche zeigt der Fall unmissverständlich, dass chinesische Tech-Giganten mit Macht auf den europäischen Markt drängen, während Brüssel mit der FSR entschlossen Gegenwehr leistet. Eine erfolgreiche Übernahme von MediaMarktSaturn durch JD.com verspricht zwar einen enormen Schub bei Digitalisierung und Logistik, zwingt Lieferanten, Händler und B2B-Partner künftig jedoch zu einer extrem sensiblen Navigation im rechtlichen Spannungsfeld zwischen EU- und China-Compliance.
Primär- & Quellennachweise
- Amtsblatt der Europäischen Union (EUR-Lex): Initiation of an in-depth investigation in case FS.100253 – JD.COM / CECONOMY pursuant to Regulation (EU) 2022/2560 (Foreign Subsidies Regulation), C/2026/3101, veröffentlicht am 4. Juni 2026.
- Europäische Kommission (Press Corner): Commission opens in-depth foreign subsidies investigation into JD.com’s proposed acquisition of CECONOMY, Pressemitteilung vom 28. Mai 2026 (Case FS.100253).
- Justizministerium der Volksrepublik China (MOJ) / MOFCOM: Bekanntmachung zur Feststellung der rechtswidrigen extraterritorialen Anwendung von EU-Untersuchungsmaßnahmen bezüglich JD.com gemäß Dekreten Nr. 834 und 835, verabschiedet am 19./20. August 2026.
- Frankfurter Allgemeine Zeitung (F.A.Z.): Peking gegen Brüssel: Machtkampf um Mediamarkt, Artikel von Jonas Jansen und Gustav Theile, 21. August 2026.
Der Beitrag Geopolitik im Elektro-Einzelhandel: Peking blockiert EU-Ermittlungen bei der MediaMarktSaturn-Übernahme erschien zuerst auf infoboard.de.
]]>Der Beitrag Kaputt, obwohl es funktioniert erschien zuerst auf infoboard.de.
]]>Es klingt wie ein Paradoxon: Ein Kunde kauft ein brandneues Tablet, packt es aus, schaltet es ein – alles funktioniert tadellos. Und doch könnte dieses Gerät rein rechtlich gesehen bereits einen Sachmangel aufweisen. Der Grund dafür findet sich nicht in der verbauten Technik, sondern im neuen deutschen Kaufrecht, das Ende Juli 2026 radikal umgebaut wurde.
Die Reparierbarkeit wird zur harten Währung (§ 434 BGB)
Der Gesetzgeber hat das Bürgerliche Gesetzbuch (BGB) an die Vorgaben der EU angepasst – und dabei an einer entscheidenden Stellschraube gedreht. Wie aus der Veröffentlichung im Bundesgesetzblatt (BGBl. 2026 I Nr. 212) hervorgeht, wurde § 434 Absatz 3 Satz 2 BGB um ein folgenschweres Wort ergänzt: die „Reparierbarkeit“.
Sie ist nun ein offizielles Merkmal der „üblichen Beschaffenheit“ einer Ware. Fehlt diese Eigenschaft – beispielsweise, weil der Akku eines Smartphones so stark verklebt ist, dass er sich bei einem künftigen Defekt nicht zerstörungsfrei austauschen lässt –, liegt ein Sachmangel vor. Für den Handel bedeutet das: Kunden können Gewährleistungsrechte (wie Preisminderung oder Rücktritt vom Kaufvertrag) geltend machen, selbst wenn das Gerät (noch) gar nicht kaputt ist.
Der Bonus für den Kunden: Die 12-Monate-Falle
Gleichzeitig wurde ein starker Anreiz für Konsumenten geschaffen, sich bei tatsächlichen Defekten gegen einen Neuaustausch zu entscheiden. Wie Industrie- und Handelskammern (IHK) in ihren jüngsten Informationsblättern für Händler warnen, birgt § 475e Abs. 5 BGB ein massives Risiko für Verkäufer: Entscheidet sich der Verbraucher im Rahmen der Nacherfüllung für eine Reparatur, verlängert sich die Gewährleistungsfrist für das gesamte Produkt automatisch um weitere zwölf Monate. Aus den üblichen zwei Jahren werden so schnell drei Jahre Haftung für den Handel.
„German Goldplating“: Auch der B2B-Sektor zittert
Während die EU-Richtlinie in erster Linie den Verbraucher im Blick hatte, ist der deutsche Gesetzgeber noch einen Schritt weiter gegangen. In einer aktuellen rechtlichen Einordnung der Wirtschaftskanzlei CMS (Juli 2026) weisen die Experten auf sogenanntes „German Goldplating“ hin. Das bedeutet: Die Neudefinition der Reparierbarkeit als Teil des Sachmangelbegriffs gilt im deutschen Kaufrecht nicht nur für Verbraucher (B2C), sondern greift auch bei Verträgen zwischen Unternehmen (B2B). Großhändler und Zwischenhändler müssen ihre Lieferketten und Verträge nun extrem genau prüfen.
Die Abhängigkeit von den Herstellern
Das Handwerk begrüßt die Stärkung der Reparaturkultur grundsätzlich, sieht sich aber oft machtlos. Verbände wie der Zentralverband der Deutschen Elektro- und Informationstechnischen Handwerke (ZVEH) mahnen, dass die beste juristische Vorgabe ins Leere läuft, wenn es in der Praxis hapert.
Hier nimmt das Gesetz nun die Produzenten in die Pflicht. Rechtsexperten der Kanzlei Freshfields betonen in ihren aktuellen Analysen, dass Hersteller Ersatzteile und Spezialwerkzeuge fortan zu „angemessenen Preisen“ anbieten müssen. Mondpreise für Ersatzteile, die eine Reparatur künstlich unwirtschaftlich machen und Kunden zum Neukauf drängen sollen, sind damit künftig gesetzlich untersagt.
Quellen & Verweise
- Bundesgesetzblatt (BGBl. 2026 I Nr. 212): Gesetz zur Umsetzung der Richtlinie (EU) 2024/1799 zur Förderung der Reparatur von Waren (Änderung § 434 BGB, Einführung § 475e Abs. 5 BGB).
- Deutscher Bundestag & Bundesrat: Parlamentsdokumentation zur Verabschiedung (Juni/Juli 2026).
- CMS Hasche Sigle (Wirtschaftskanzlei): Mandanteninformation zum „German Goldplating“ und den B2B-Auswirkungen des neuen Mangelbegriffs (Juli 2026).
- Freshfields Bruckhaus Deringer: Analyse zu den neuen Herstellerpflichten (Ersatzteile zu angemessenen Preisen).
- ZVEH & IHK: Aktuelle Stellungnahmen und Warnhinweise zur 12-monatigen Verlängerung der Gewährleistung.
Der Beitrag Kaputt, obwohl es funktioniert erschien zuerst auf infoboard.de.
]]>Der Beitrag Die JD.com-Anomalie: Gewinnsprung trotz Umsatzverlust erschien zuerst auf infoboard.de.
]]>Die offiziellen Quartalszahlen von JD.com (Q2/2026) zeichnen auf den ersten Blick ein widersprüchliches Bild: Der Gesamtumsatz schrumpfte leicht um 2,9 Prozent auf 346,4 Milliarden RMB (ca. 51,1 Mrd. USD). Gleichzeitig stieg der den Stammaktionären zuzurechnende Nettogewinn auf beachtliche 7,1 Milliarden RMB (1,1 Mrd. USD). Damit übertraf der Konzern laut aktuellen Berichten die Erwartungen der Analysten und bewies eine enorme operative Widerstandsfähigkeit. Doch was bedeuten diese Makro-Zahlen konkret für den B2B-Handel mit Haushalts- und Elektrogeräten?
Der „Home Appliance“-Faktor: Konsolidierung und Rekordmargen
Ein Blick auf die operative Entwicklung zeigt, dass JD.com sein Kerngeschäft weiter extrem stabil und profitabel hält. Während der reine Produktumsatz insgesamt leicht rückläufig war (minus 5,4 Prozent) – primär bedingt durch einen extrem starken Vorjahreszeitraum („High-Base-Effekt“) –, lieferte die Kernsparte JD Retail ein beeindruckendes Ergebnis.
Das Signal an den B2B-Markt ist eindeutig: Wachstum um jeden Preis war gestern. JD Retail erzielte im zweiten Quartal eine operative Marge von 4,6 Prozent. Bemerkenswert ist, dass dieser Rekordwert laut JD.com-CFO Ian Su Shan in einem von massiven Rabatten geprägten Promo-Quartal erzielt wurde (getrieben durch das gigantische 618-Shopping-Festival¹). Anstatt sich in reinen Preisschlachten zu verlieren, beweist diese Marge, wie stark Plattformen wie JD inzwischen auf Effizienz und margenstarke Premium-Geräte setzen, um ihre Ertragskraft zu stützen. Für Hersteller im Segment Home Appliances heißt das ganz konkret: Wer bei den E-Commerce-Giganten künftig eine tragende Rolle spielen will, muss echten Mehrwert durch margenstarke Innovationen liefern – die Strategie, allein über Massenware zu wachsen, hat ausgedient.
Die Erklärung für die Allianz mit MediaMarktSaturn
Diese neue Ausrichtung auf Profitabilität liefert auch den fehlenden strategischen Kontext zu einem Thema, das wir hier im Blog kürzlich analysiert haben: MediaMarktSaturns Milliarden-Wette auf die „Moments of Trust“ und die neue Allianz mit JD.com.
Die starken Q2-Zahlen von JD.com erklären, warum die Chinesen diesen Schritt gegangen sind. Anstatt in Europa Milliardenbeträge in einen eigenen teuren Markenaufbau oder physische Showrooms zu verbrennen, nutzt JD.com die etablierten „Moments of Trust“ von MediaMarktSaturn. Der stationäre Handel bietet den europäischen Kunden genau jene Kuratierung und Beratung, die sie suchen. Im Gegenzug liefert JD.com den Zugang zu margenstarken High-Tech-Haushaltsgeräten. Diese Partnerschaft ist ein Paradebeispiel dafür, wie JD.com seine Expansion vorantreibt und dabei die operativen Kosten niedrig hält.
Smarte Revolution: KI „JoyInside“ durchdringt das Smart Home
Um diese Premium-Positionierung zu rechtfertigen, rüstet JD.com technologisch massiv auf. Der Konzern integriert sein hauseigenes Large Language Model (JoyAI LLM) unter dem Namen „JoyInside“ massiv in Hardware, um Haushaltsgeräten echte intelligente Interaktionsfähigkeiten zu verleihen.
Die offiziellen Zahlen aus dem Q2-Bericht belegen die rasante Geschwindigkeit dieser Entwicklung: Bereits während des JD 618 Shopping-Festivals[1] hatte JoyInside Partnerschaften mit fast 200 Marken geschlossen. Besonders aufschlussreich für die Branche: Innerhalb von nur sieben Monaten – seit der großen 11.11-Promo[2] im November – hat sich die Anzahl der angebundenen Smart-Home-Geräte mehr als verdreifacht. Für europäische B2B-Hersteller definiert diese rasante Marktdurchdringung die neue Benchmark: Die reine Vernetzung (IoT) reicht nicht mehr aus; die direkte Integration von KI-Sprach- und Steuerungsmodellen in Endgeräte ist mit enormem Tempo auf dem Weg zum Branchenstandard.
Joybuy in Europa: Das „211“-Liefermodell erreicht den Kontinent
Auch jenseits der stationären Allianzen setzt JD.com im digitalen Raum Akzente. Joybuy, das europäische Online-Retail-Geschäft von JD.com, wird im Quartalsbericht dem Segment der „New Businesses“ (Neugeschäfte) zugeordnet. Zwar weist JD hierfür keine isolierten Einzelumsätze aus, betont aber, dass die Verluste in diesem Segment im Jahresvergleich signifikant eingedämmt werden konnten und die Investitionen in Joybuy exakt auf Kurs liegen. Im abgelaufenen Quartal feierte die Plattform zudem erste Erfolge mit einer europäischen „Summer Black Friday“-Kampagne.
Der offizielle Bericht hebt explizit hervor, dass hierbei speziell hochwertige Haushaltsgeräte und Technologieprodukte stark anziehende Verkäufe („surging sales“) verzeichneten. Der entscheidende Hebel und Wettbewerbsvorteil für Joybuy in Europa liegt laut JD.com in der hauseigenen Logistik: Die Verkäufe wurden maßgeblich durch das sogenannte „Double 11“-Liefermodell (211)[3] angetrieben. Dies ist JDs asiatischer Standard für extreme Hochgeschwindigkeitslogistik (oft Same-Day oder Next-Day-Delivery). Für den europäischen Elektro-Wettbewerb ist das ein klares Warnsignal, denn Joybuy kombiniert dieses Tempo direkt mit integrierten Liefer- und Installations-Services für Großgeräte.
Fazit für den B2B-Sektor
Das zweite Quartal liefert ein klares Bild: Die JD.com-Zahlen belegen eine Reifephase des asiatischen E-Commerce. Der Übergang von aggressiver Umsatzdynamik hin zu Ergebnisqualität und Rekordmargen macht den Konzern zu einem hochpotenten, aber auch anspruchsvollen Partner.
Für den europäischen Elektrogeräte-Handel heißt das: Der Wettbewerb wird vielschichtiger. Ob über den direkten Online-Verkauf via Joybuy (inklusive starker Installationsservices), gepusht durch massive KI-Integrationen oder physisch gestützt durch die Allianz mit MediaMarktSaturn – die asiatische Konkurrenz agiert smarter und margenfokussierter als je zuvor. Marktteilnehmer müssen nun rasch Antworten auf diese kombinierten Service- und Technologie-Offensiven finden.
Diskutieren Sie gerne auf LinkedIn mit.
Quelle 13.08.2026: JD.com Announces Second Quarter and Interim 2026 Results | JD.Com, Inc.
[1] 618 Shopping-Festival: Das am 18. Juni gipfelnde, mehrwöchige E-Commerce-Event ist das zweitgrößte in Asien und das Aushängeschild von JD.com. Es prägt maßgeblich das zweite Geschäftsquartal.
[2] 11.11 Promo (Singles‘ Day): Das am 11. November stattfindende größte Shopping-Event der Welt, das maßgeblich das vierte Quartal im E-Commerce dominiert.
[3] Die „211“-Lieferung (Double 11): JD.com nennt hier als starken Treiber explizit sein Logistik-Markenzeichen, das nun auch bei Joybuy in Europa greift. Das „211-Programm“ bedeutet im asiatischen Heimatmarkt traditionell: Wer bis 11:00 Uhr vormittags bestellt, bekommt die Ware am selben Tag; wer bis 23:00 Uhr (also 11:00 Uhr abends) bestellt, bekommt sie am nächsten Tag bis 15:00 Uhr.
Der Beitrag Die JD.com-Anomalie: Gewinnsprung trotz Umsatzverlust erschien zuerst auf infoboard.de.
]]>Der Beitrag IFA 2026: Innovationsfeuerwerk trifft Kaufzurückhaltung erschien zuerst auf infoboard.de.
]]>Das diesjährige IFA-Programm spiegelt diesen Anspruch konsequent wider, indem es Künstlicher Intelligenz, Smart-Home-Ökosystemen und Robotik breiten Raum einräumt. Mit KI-Agenten, Diskussionen über das „Ende der Hausarbeit“ sowie rund 300 erwarteten Ausstellern im Innovationsbereich IFA Next inszeniert sich die Messe als kraftvoller Aufbruch. Doch während in den Hallen das technisch Machbare gefeiert wird, zeichnen die aktuellen Marktzahlen ein erheblich nüchterneres Bild: Nach Daten der gfu ist das weltweite Umsatzwachstum bei Elektrogroßgeräten in den ersten fünf Monaten 2026 auf magere 0,1 Prozent geschrumpft – verglichen mit 6,6 Prozent im Vorjahreszeitraum. Selbst wenn die Entwicklung ohne China mit 3,5 Prozent etwas freundlicher aussieht, zeigt sich eine klare Konsumzurückhaltung. Verbraucher tauschen Altgeräte erst bei Defekten aus, greifen häufiger zu günstigeren Alternativen und setzen das gehobene Preissegment unter Druck. Genau dieses Spannungsfeld zwischen technischem Wettrüsten und pragmatischem Kaufverhalten bildet den eigentlichen Rahmen der IFA 2026.
Die Messe verkauft Zukunft, der Kunde kauft Nutzen
Die Hausgerätebranche leidet derzeit nicht an mangelnder Innovationskraft, sondern an einem Übersetzungsproblem, da sich heutzutage nahezu jedes Gerät vernetzen, sensorisch aufrüsten und um KI-Funktionen erweitern lässt. Die entscheidende ökonomische Frage lautet jedoch längst nicht mehr, was technisch realisierbar ist, sondern für welchen konkreten Mehrwert der Kunde tatsächlich zu zahlen bereit ist. Dass der Markt nach pragmatischen Lösungen verlangt, zeigen aktuelle Kaufentscheidungen: Während Energieeffizienz weiterhin zu den dominanten Auswahlkriterien zählt, verzeichnen Produkte mit unmittelbar verständlichem Nutzen steile Zuwächse – wie der Umsatzsprung bei mobilen Klimageräten um über 250 Prozent im heißen Mai demonstriert. Ein Produkt überzeugt dann, wenn es ein greifbares Problem ohne langwieriges Handbuchstudium löst.
An diesem Maßstab muss sich auch Künstliche Intelligenz messen lassen. Eine Dosierautomatik für Waschmittel oder eine prädiktive Temperatursteuerung im Backofen bieten vermittelbare Vorteile; ein bloßes „AI inside“-Logo auf der Bedienblende hingegen erzeugt keine Zahlungsbereitschaft. Der Kunde kauft schlichtweg keinen Algorithmus, sondern ein perfektes Alltagsergebnis – eine Banalität, die in einer softwaregetriebenen Entwicklungslogik überraschend oft in den Hintergrund rückt.
KI darf nicht zur neuen Feature-Inflation werden
Über Jahre hinweg folgte die Branche dem Muster, neue Gerätegenerationen schrittweise über zusätzliche Programme, mehr Sensoren und größere Displays aufzuwerten. Mit der flächendeckenden Integration von KI droht dieses Prinzip nun zu überdrehen, da sich nahezu jede Automatisierung kommunikativ als KI-Innovation verpacken lässt. Ein solches Narrativ führt jedoch nicht automatisch zu höheren Erträgen. Je selbstverständlicher KI in Betriebssystemen, Smartphones oder Onlinediensten verankert ist, desto schwerer wird es Herstellern fallen, allein für ein KI-Label Premiumpreise durchzusetzen.
Selbst das offizielle IFA-Programm stellt inzwischen die Frage, ob KI im Haushalt echten Nutzen stiftet, lediglich ein Hype ist oder sogar neue Probleme schafft. Wenn nicht jede technisch machbare Funktion eine marktfähige Innovation darstellt, muss sich die Industrie kritisch hinterfragen, anstatt sich in einer reinen Feature-Inflation zu verlieren.

Das größere Geschäft könnte im Ökosystem liegen
Aus ökonomischer Sicht liegt das eigentliche Differenzierungspotenzial weniger im einzelnen KI-Feature als in der dahinterstehenden Plattformarchitektur. Laut gfu besitzen vernetzte Ökosysteme eine hohe Relevanz für die Wertschöpfung, da Konsumenten bei Folgekäufen eher zu Premiumgeräten einer Marke greifen, wenn bereits passende Komponenten im Haushalt vorhanden sind. Für Hersteller entsteht der Wert somit aus dem nahtlosen Zusammenspiel verschiedener Produktkategorien – von der Wäschepflege über das Raumklima bis hin zum Energiemanagement. Wer diese Schnittstellen beherrscht, verkauft nicht mehr nur Hardware, sondern bindet Kunden langfristig über den gesamten Produktlebenszyklus hinweg.
Damit verändert sich allerdings auch das Wettbewerbsumfeld radikal: Nicht mehr die einzelne Waschmaschine konkurriert gegen ein Konkurrenzmodell, sondern Ökosystem gegen Ökosystem. Folglich werden Softwarepflege, Schnittstellenkompatibilität, Datenschutz und ein mehrjähriger Support zu zentralen Produkteigenschaften. Da bei langlebigen Hausgeräten künftig nicht nur die Mechanik, sondern auch die digitale Infrastruktur über Jahre hinweg stabil bleiben muss, definiert sich der Premiumbegriff fundamental neu.
Mehr Funktionen schützen nicht vor mehr Wettbewerb
Zusätzlicher Druck entsteht durch neue Marktteilnehmer, wie Analysen von NielsenIQ für Westeuropa belegen. Das erwartete moderate Wachstum von 1,5 Prozent bei Großgeräten trifft auf eine weiter erstarkende chinesische Konkurrenz, die eine hohe Funktionalität zu wettbewerbsfähigen Preisen anbietet und damit insbesondere jüngere, featureorientierte Käufer anspricht. Hersteller, die ihre Position allein über immer längere Ausstattungslisten zu verteidigen suchen, bewegen sich auf ein Spielfeld, auf dem andere Anbieter agiler und preisaggressiver agieren.
Ein nachhaltiger Premiumanspruch muss daher weit über die reine Technik hinausgehen und Aspekte wie Zuverlässigkeit, Reparaturfähigkeit, exzellenten Service, sparsamen Verbrauch und ein geschlossenes Ökosystem in den Mittelpunkt rücken. Auch wenn sich diese Qualitäten auf einer Messebühne weniger spektakulär inszenieren lassen als ein humanoider Roboter, bilden sie das Fundament für eine langfristige Wertschöpfung.
Für den Fachhandel liegt darin eine Chance – theoretisch
Die IFA 2026 trägt dieser Entwicklung Rechnung, indem sie mit Formaten wie dem Retail Leaders Summit und einer Retail Innovation Zone den Austausch zwischen Industrie, Technologieanbietern und Fachhandel intensiviert. Angesichts der steigenden Produktkomplexität nimmt der Beratungsbedarf der Kunden zu, was dem Fachhandel theoretisch eine gestärkte Rolle verschaffen könnte. Allerdings funktioniert dieses Modell nur dann, wenn der Aufwand für die Erklärung von Ökosystemen, Software-Kompatibilitäten und Datenschutz auch wirtschaftlich entlohnt wird.
Wenn eine zeitintensive Fachberatung am Ende lediglich dazu führt, dass der Kunde das Gerät wenige Euro günstiger online bestellt, entsteht zwar ein intelligentes Produkt, aber kein funktionsfähiges Geschäftsmodell. Die IFA muss daher nicht nur zeigen, was die Geräte der Zukunft technisch beherrschen, sondern ebenso fundierte Antworten darauf liefern, wie mit ihnen nachhaltig Marge erzielt werden kann.
Der wichtigste Innovationstest findet an der Kasse statt
Eine Leitmesse wie die IFA lebt naturgemäß von Visionen und zukunftsweisenden Exponaten. Dennoch verlangt die aktuelle Marktlage einen wesentlich schärferen Maßstab für tatsächliche Innovationen, da Verbraucher ihre Kaufentscheidungen bewusster treffen, Ersatzkäufe hinauszögern und Ausgaben streng am realen Nutzen ausrichten. Künstliche Intelligenz und Vernetzung sind wertvolle Werkzeuge, garantieren jedoch für sich genommen weder Kundenbindung noch eine höhere Zahlungsbereitschaft.
Die entscheidende Herausforderung für die Branche auf der IFA 2026 besteht folglich darin, klar aufzuzeigen, warum eine KI-Funktion für den Endverbraucher einen echten Mehrwert darstellt, der einen höheren Preis rechtfertigt. KI kann Arbeitsprozesse im Haushalt erleichtern, aber sie nimmt der Industrie die eine zentrale Hausaufgabe nicht ab: aus technischem Fortschritt wieder echte ökonomische Wertschöpfung zu generieren.
Quellen
- gfu – „MDA-Markt 2026: Wertschöpfung statt Preisdruck“, 6. August 2026. Grundlage für die Aussagen zu Kaufzurückhaltung, Preisdruck, 0,1 % weltweitem Umsatzwachstum, Energieeffizienz und vernetzten Ökosystemen.
https://gfu.de/mda-markt-2026-wertschoepfung-statt-preisdruck/ - IFA Berlin – Programm 2026. Hier finden sich die Themen KI, Robotik, Smart Home Ecosystems, Retail sowie die einzelnen Sessions und der Retail Leaders Summit.
https://www.ifa-berlin.com/de/programm - IFA Next 2026 – Robotik und rund 300 Aussteller. Die IFA kündigt dort für 2026 mehr humanoide Roboter als bisher sowie rund 300 Aussteller im IFA-Next-Bereich an.
https://www.ifa-berlin.com/press-releases/ifa-next-2026 - IFA – neue Formate für den Fachhandel, 7. Mai 2026. Quelle für Retail Innovation Zone, Retail Leaders Summit und die stärkere Ausrichtung auf den Fachhandel.
https://www.ifa-berlin.com/press-releases/ifa-retail-formats-052026 - NielsenIQ – „Home Appliances Outlook 2026: Western Europe“, 15. Oktober 2025. Relevant für den Wettbewerb durch chinesische Marken, Kaufkriterien, Wachstumserwartungen und die Bedeutung klar vermittelbarer Produktvorteile.
https://nielseniq.com/global/en/insights/report/2025/home-appliances-outlook-2026-western-europe/
Der Beitrag IFA 2026: Innovationsfeuerwerk trifft Kaufzurückhaltung erschien zuerst auf infoboard.de.
]]>Der Beitrag Neue EU-Verpackungsverordnung (PPWR): Was der stationäre Elektrogerätehandel jetzt wissen muss erschien zuerst auf infoboard.de.
]]>Entwarnung für Altbestände und Lagerware
Eine der drängendsten Fragen für den Handel war der Umgang mit bereits verpackter Lagerware. Hier gibt die EU-Kommission Entwarnung: Verpackungen, die vor dem Stichtag am 12. August 2026 produziert wurden und noch im Lager liegen, müssen nicht vernichtet oder umgepackt werden. Ebenso ist keine Neuetikettierung zwingend erforderlich. Stattdessen reicht es aus, die notwendigen Informationen über ein Begleitdokument zur Verfügung zu stellen.
Neue Definition: Wann der Händler zum „Erzeuger“ wird
Wenn Sie als Elektrohändler eigene Verpackungen nutzen – sei es für den Transport zu Kunden oder für Eigenmarken –, müssen Sie genau aufpassen. Die EU stellt klar: Wenn eine Verpackung einen Namen oder eine Marke trägt, gilt der Wirtschaftsakteur als Erzeuger (Manufacturer), unter dessen Namen oder Marke die Verpackung in Verkehr gebracht wird. Auch wenn Sie Standardverpackungen nutzen, aber das Verpackungsdesign und die Spezifikationen festlegen, fallen Sie unter den Status des Erzeugers. Bei Transportverpackungen gilt dieser Status ab dem Moment, in dem die leere Verpackung ihre endgültige Form erreicht hat. Als Erzeuger tragen Sie dann die Verantwortung für die technische Dokumentation und die Konformitätserklärung.
Meldepflichten für Distributoren
Auch wenn Sie „nur“ als Händler bzw. Distributor agieren und nicht als rechtlicher Erzeuger gelten, haben Sie Pflichten. Wenn ein Hersteller Produkte in Ihr Lager liefert und Sie feststellen oder den Verdacht haben, dass eine Verpackung nicht den Vorgaben der PPWR entspricht, sind Sie als Distributor verpflichtet, die zuständigen Behörden darüber zu informieren.
Erweiterte Herstellerverantwortung (EPR) und Plattform-Verkäufe
Nutzen Sie für den Verkauf Transport- oder Versandverpackungen, fallen diese ausnahmslos unter die Systembeteiligungspflicht (EPR). Für Kleinstunternehmen gibt es bei den EPR-Pflichten keine generelle Ausnahme; jeder Produzent ist für die Entsorgung der von ihm in Verkehr gebrachten Verpackungen verantwortlich. Falls Sie als stationärer Händler auch online über Marktplätze verkaufen, beachten Sie: Online-Plattformen müssen künftig prüfen, ob Sie im Verpackungsregister registriert sind und Ihre EPR-Pflichten erfüllen. Fehlen diese Nachweise, dürfen Ihre Produkte dort nicht mehr angeboten werden.
Plastiktüten an der Kasse
Für den Kassenbereich im stationären Handel ist relevant, dass sehr leichte Kunststofftragetaschen grundsätzlich verboten werden. Zwar gibt es Ausnahmen für Lebensmittel oder Hygienegründe, diese greifen im Elektrohandel jedoch in der Regel nicht. Für reguläre leichte Plastiktüten gelten nationale Reduktionsziele von 40 %, was bedeutet, dass Mitgliedstaaten auch hier weitere Einschränkungen oder Verbote erlassen könnten, um den Verbrauch zu senken.
Scharfe Kritik des HDE: Rechtsunsicherheiten und Umsetzungschaos
Pünktlich zum Inkrafttreten der PPWR am 12. August 2026 schlägt der Handelsverband Deutschland (HDE) Alarm. Trotz der neu veröffentlichten FAQs beklagt der Verband massive Rechtsunsicherheiten und offene Fragen. Besonders kritisch sieht der HDE die Klassifizierung von Verpackungsmaterialien und die unklare Zuweisung der Zuständigkeiten: Da für Rohmaterial-Produzenten oft nicht ersichtlich sei, welcher Endverpackung das Material zugerechnet wird, bleibe in der Praxis offen, wer letztlich für Lizenzierungen und Konformitätserklärungen verantwortlich ist. HDE-Hauptgeschäftsführer Stefan Genth spricht von einer „vermurksten Verordnung“ und fordert die Vollzugsbehörden auf Bundes- und Landesebene auf, Nachsicht bei Kontrollen zu üben. Die eigentlich richtige Idee eines einheitlichen Binnenmarktes drohe im aktuellen Umsetzungschaos unterzugehen.
Fazit
Auch ohne direkten E-Commerce-Fokus sollten stationäre Elektrohändler ihre Lieferketten, Eigenmarken und Transportverpackungen auf den Prüfstand stellen. Wer Spezifikationen für Verpackungen vorgibt oder sein Logo aufdruckt, wird schnell selbst zum rechtlichen Erzeuger mit all den dazugehörigen Dokumentationspflichten. Gleichzeitig bleibt abzuwarten, wie streng die Kontrollbehörden in der aktuellen, vom HDE stark kritisierten Übergangsphase vorgehen werden – Rechtssicherheit sieht für den Handel aktuell leider anders aus.
Das offizielle Dokument der EU gibt es unter dem folgenden Link: Packaging and Packaging Waste Regulation (PPWR) – Publications Office of the EU
Der Beitrag Neue EU-Verpackungsverordnung (PPWR): Was der stationäre Elektrogerätehandel jetzt wissen muss erschien zuerst auf infoboard.de.
]]>Der Beitrag Weltmeister im Regulieren, Verlierer in der Fabrik erschien zuerst auf infoboard.de.
]]>Zwei Meldungen aus diesem Sommer scheinen auf den ersten Blick wenig miteinander zu tun zu haben. Mitte Juli hat die Europäische Kommission wesentliche technische Voraussetzungen für den Digitalen Produktpass geschaffen. Das zentrale EU-Register ist in Betrieb, erste Standards sind veröffentlicht, die Infrastruktur für die digitale Identität von Produkten nimmt Gestalt an. Fast zeitgleich wird an europäischen Produktionsstandorten darüber verhandelt, welche Geräte künftig überhaupt noch in Europa hergestellt werden.
So soll die Waschmaschinenproduktion der BSH im brandenburgischen Nauen zum 30. Juni 2027 enden. Der Standort bleibt als Logistikzentrum bestehen, die Fertigung jedoch verschwindet. Dabei wurden in Nauen bisher Premiumwaschmaschinen produziert – also gerade keine beliebige Niedrigpreisware.[1]
Diese beiden Entwicklungen gehören enger zusammen, als es zunächst erscheint. Denn der Digitale Produktpass ist nicht nur ein Instrument der Kreislaufwirtschaft. Richtig umgesetzt könnte er zu einem Baustein europäischer Industriepolitik werden. Falsch umgesetzt droht er dagegen vor allem eines zu sein: eine zusätzliche Compliance-Rechnung für jene Unternehmen, die bereits in Europa produzieren.
Europa schreibt die Regeln – andere bauen die Geräte
Die europäische Hausgeräteindustrie ist noch immer eine starke industrielle Basis. Nach Angaben des Branchenverbands APPLiA werden mehr als 75 Prozent der in Europa verkauften Großgeräte auch in Europa hergestellt. Rund 130 Produktionsstätten und annähernd eine Million direkte und indirekte Arbeitsplätze hängen nach Verbandsangaben an der Branche.[2]
Doch solche Zahlen dürfen nicht beruhigen. Sie beschreiben den Bestand, nicht zwangsläufig die Richtung der Entwicklung. APPLiA warnt, dass Europa in den vergangenen Jahren Produktionsanteile und mehr als 20.000 Fertigungsarbeitsplätze verloren habe. Der Verband fordert deshalb einen eigenen europäischen Aktionsplan für die Hausgeräteindustrie. Diese Forderung ist naturgemäß interessengeleitet. Sie verweist dennoch auf eine reale Gefahr: Europa könnte zum Kontinent werden, der die weltweit anspruchsvollsten Produktregeln formuliert, während die dazugehörige industrielle Wertschöpfung schrittweise anderswo stattfindet.[3]
Der Digitale Produktpass bringt diesen Widerspruch auf den Punkt. Er soll Produkte über ihren Lebenszyklus hinweg identifizierbar machen und Informationen etwa zu Materialien, Reparierbarkeit, Nachhaltigkeit und gesetzlicher Konformität verfügbar halten. Über einen Datenträger am Produkt – beispielsweise einen QR-Code – können berechtigte Nutzer auf die jeweiligen Informationen zugreifen. Ein zentrales EU-Register soll dabei unter anderem sicherstellen, dass ein vorgeschriebener Pass tatsächlich existiert.[4]
Für Hausgeräte ist noch nicht abschließend festgelegt, wann welche Produktgruppe einen solchen Pass benötigt und welche Daten genau enthalten sein müssen. Diese Anforderungen werden erst durch produktspezifische Rechtsakte konkretisiert. Das bedeutet jedoch nicht, dass die Branche abwarten sollte. Die technische Architektur entsteht bereits jetzt. Unternehmen müssen entscheiden, wie sie Produkt-, Material-, Lieferanten-, Reparatur- und Konformitätsdaten zusammenführen und langfristig verfügbar halten.
Damit beginnt ein Wettbewerb, der nicht mehr nur in Fabrikhallen, Entwicklungszentren und Einkaufsabteilungen ausgetragen wird. Er findet zunehmend in Datenmodellen, Schnittstellen und Produktinformationssystemen statt.
Transparenz als Eintrittskarte in den Binnenmarkt
Europäische Hersteller beklagen seit Langem, dass sie höhere regulatorische, ökologische und soziale Anforderungen erfüllen müssen als viele internationale Wettbewerber. Gleichzeitig konkurrieren ihre Produkte im Handel unmittelbar mit Importware, bei der Lieferketten, Materialzusammensetzung und tatsächliche Regelkonformität teilweise erheblich schwieriger zu überprüfen sind.
Der Produktpass könnte diese Asymmetrie verringern. Denn die Vorgaben gelten grundsätzlich nicht nur für europäische Hersteller. Auch Unternehmen, die ein betroffenes Produkt aus einem Drittstaat auf dem EU-Binnenmarkt anbieten, müssen die jeweiligen Anforderungen erfüllen. Der zuständige Wirtschaftsakteur muss den Pass registrieren, bevor das Produkt in Verkehr gebracht werden darf.[5]
Das klingt nach einem wirksamen Instrument für fairere Wettbewerbsbedingungen. Seine Wirkung hängt jedoch vollständig von der Durchsetzung ab. Ein Produktpass, dessen Angaben niemand systematisch kontrolliert, wäre nicht viel mehr als ein digitalisiertes Datenblatt. Erst wenn Zollbehörden, Marktüberwachung und Handelsplattformen die Registrierung und Plausibilität der Angaben automatisiert prüfen können, entsteht aus der Informationspflicht eine tatsächliche Marktzugangsvoraussetzung.
Genau hier liegt die industriepolitische Chance. Europa könnte Transparenz zu einer Eintrittskarte in seinen Binnenmarkt machen. Nicht die Herkunft eines Produkts wäre entscheidend, sondern die überprüfbare Einhaltung gemeinsamer Regeln. Wer in Europa verkaufen will, müsste nachvollziehbar erklären können, woraus ein Gerät besteht, welche Anforderungen es erfüllt und wie es repariert oder verwertet werden kann. Das wäre kein Protektionismus. Es wäre die konsequente Anwendung europäischer Regeln auf alle Marktteilnehmer.
Die Kosten dürfen nicht bei den europäischen Herstellern hängen bleiben
Allerdings besitzt der Produktpass auch eine Kehrseite. Europäische Hersteller haben komplexe, über Jahrzehnte gewachsene IT-Landschaften, zahlreiche Lieferanten und teils Hunderte Varianten eines Modells. Die notwendigen Informationen liegen oft verstreut in unzähligen IT-Systemen – vom Einkauf über die Qualitätssicherung bis zum Service. Manche Daten existieren nur bei Zulieferern, andere müssen über viele Jahre aktualisiert werden.
Der Aufbau einer belastbaren Datenarchitektur kostet Geld. Große Konzerne können eigene Plattformen entwickeln oder spezialisierte Dienstleister beauftragen. Für kleinere Hersteller und Zulieferer kann dieselbe Aufgabe zu einer erheblichen Belastung werden.
Es wäre deshalb naiv zu glauben, mehr Regulierung stärke automatisch den europäischen Produktionsstandort. Sie kann ihn sogar schwächen, wenn heimische Unternehmen früh und umfassend investieren, während unzureichend kontrollierte Importprodukte weiterhin in den Markt gelangen. Der Produktpass schafft nur dann fairere Bedingungen, wenn die Datentiefe und Kontrollintensität für alle Anbieter vergleichbar sind.
Die EU muss deshalb drei Dinge gleichzeitig erreichen: Sie muss offene und praktikable Standards bereitstellen, Mehrfacherfassungen bestehender Produktdaten vermeiden und die Einhaltung an den Außengrenzen sowie auf Online-Marktplätzen wirksam kontrollieren. Vorhandene Systeme – etwa Energiekennzeichnung, Konformitätsdatenbanken sowie Reparatur- und Recyclinginformationen – dürfen nicht als voneinander getrennte Dateninseln fortgeführt werden. Ansonsten entsteht keine digitale Produktinfrastruktur, sondern ein weiteres kostspieliges Meldewesen.
Ein Pass ersetzt keine Fabrik
Bei aller Hoffnung darf der Digitale Produktpass nicht mit einer umfassenden Industriestrategie verwechselt werden. Er senkt weder die Energiepreise noch die Arbeitskosten. Er löst keine Absatzschwäche, verbessert nicht automatisch die Auslastung eines Werkes und finanziert keine neue Produktionslinie. Auch die Schließung eines Standorts wie Nauen lässt sich nicht allein durch besseren Schutz vor intransparenten Importen erklären oder verhindern.
Der Produktpass kann jedoch beeinflussen, unter welchen Bedingungen europäische und internationale Hersteller miteinander konkurrieren. Er kann sichtbar machen, welche Unternehmen Verantwortung für ihre Materialien, Ersatzteile und Produktinformationen übernehmen. Er kann Reparatur, Wiederaufbereitung und hochwertiges Recycling erleichtern.
Dafür müsste Europa den Produktpass stärker mit seiner Industriepolitik verbinden. Denkbar wären einheitliche Schnittstellen für Lieferantendaten, gemeinsame Datenräume für mittelständische Unternehmen, eine konsequente Kontrolle importierter Produkte und öffentliche Beschaffungskriterien, die nachgewiesene Reparierbarkeit, Materialtransparenz und Kreislauffähigkeit tatsächlich honorieren.
Entscheidend ist außerdem, welche Daten künftig aufgenommen werden. Ein Produktpass kann viel über ein Gerät verraten und gleichzeitig wenig darüber aussagen, wo seine Wertschöpfung stattgefunden hat. Materialherkunft, Fertigungsstufen, CO₂-Fußabdruck und der Anteil europäischer Wertschöpfung sind politisch sensible Informationen. Wer den Produktpass als industriepolitisches Werkzeug nutzen will, wird diese Debatte führen müssen.
Europa braucht mehr als regulatorische Souveränität
Die Europäische Union versteht sich zu Recht als weltweiter Taktgeber für Produktsicherheit, Nachhaltigkeit und Verbraucherschutz. Doch regulatorische Souveränität allein ist noch keine industrielle Souveränität.
Ein Kontinent, der perfekte Regeln für langlebige, reparierbare und kreislauffähige Hausgeräte entwickelt, aber immer weniger dieser Geräte selbst produziert, hat sein Ziel nur zur Hälfte erreicht. Er bewahrt zwar seinen Einfluss auf die Standards, verliert aber möglicherweise Fertigungswissen, Lieferketten, Entwicklungsnähe und industrielle Arbeitsplätze.
Der Digitale Produktpass ist deshalb ein Test. Er wird zeigen, ob Europa seine Regelsetzungsmacht nutzen kann, um Transparenz und fairen Wettbewerb zu schaffen – oder ob es erneut vor allem den eigenen Unternehmen zusätzliche Pflichten auferlegt.
Damit die europäische Hausgeräteindustrie eine Zukunft hat, muss aus der digitalen Identität von Produkten ein überprüfbares Versprechen werden: Wer Zugang zum europäischen Markt erhält, hält sich an dieselben Regeln. Der Produktpass dokumentiert im besten Fall, wie ein Gerät gebaut wird. Es ist an der Politik sicherzustellen, dass es auch in Zukunft noch in Europa gebaut wird. Denn Regeln allein ersetzen keine Fabriken.
Quellen
[1] BSH Hausgeräte GmbH: „BSH und Arbeitnehmervertreter einigen sich auf Sozialplan für die Schließung der Waschmaschinenproduktion am Standort Nauen zum 30.06.2027.“ https://presse.bsh-group.com/pressreleases/bsh-und-arbeitnehmervertreter-einigen-sich-auf-sozialplan-fuer-die-schliessung-der-waschmaschinenproduktion-am-standort-nauen-zum-30-punkt-06-punkt-2027-3445985 [2] APPLiA – Home Appliance Europe: „APPLiA calls for EU Action Plan to secure the future of home appliance manufacturing.“ https://www.applia-europe.eu/press-releases-applia/applia-calls-for-eu-action-plan-to-secure-the-future-of-home-appliance-manufacturing [3] APPLiA – Home Appliance Europe: „Europe’s home appliance industry rings the alarm on risk of losing strategic manufacturing capacity.“ https://www.applia-europe.eu/applia-event-reports/europes-home-appliance-industry-rings-the-alarm-on-risk-of-losing-strategic-manufacturing-capacity [4] Europäische Kommission: „Digital Product Passport Registry now live.“ https://single-market-economy.ec.europa.eu/news/digital-product-passport-registry-now-live-2026-07-20_en [5] Europäische Kommission: „Digital Product Passport – Economic operators.“ https://single-market-economy.ec.europa.eu/single-market/digital-product-passport/economic-operators_enAlle Onlinequellen zuletzt abgerufen am 4. August 2026.
Der Beitrag Weltmeister im Regulieren, Verlierer in der Fabrik erschien zuerst auf infoboard.de.
]]>Der Beitrag EU-Brief an JD.com bringt die „Moments of Trust“-Strategie von MediaMarktSaturn in die Krise erschien zuerst auf infoboard.de.
]]>Wer den Strategy Day 2026 von MediaMarktSaturn aufmerksam verfolgt hat, erinnert sich an eine zentrale Botschaft. In Zeiten, in denen asiatische Marktplätze wie Temu oder Shein den europäischen Markt mit Billigware fluten, positioniert sich die Ceconomy-Tochter als der verlässliche Fels in der Brandung. „Moments of Trust“ – das Versprechen des Vertrauens – soll das höchste Gut und der ultimative USP der neuen Allianz mit JD.com sein.
Doch Vertrauen ist eine sensible Währung. Und genau diese Währung wird derzeit in Brüssel einem Stresstest unterzogen.
Der harte Aufprall der Realität: Die EU-Begründungserklärung
Mitte Juli 2026 hat die EU-Kommission dem chinesischen E-Commerce-Riesen JD.com eine formelle Begründungserklärung (Statement of Grounds) zugestellt. Das ist im Rahmen der neuen EU-Verordnung über drittstaatliche Subventionen (FSR) kein bloßer Formbrief, sondern ein ernsthafter Warnschuss.
Die Kommission äußert konkrete Bedenken: Sie vermutet, dass JD.com im Heimatmarkt von unzulässigen staatlichen Finanzhilfen, Steuervergünstigungen und zinsgünstigen Krediten profitiert hat. Der Vorwurf lautet im Kern: Mit diesem vom chinesischen Staat gepolsterten Geldkoffer könnte JD.com ein Übernahmeangebot abgegeben haben, das aus eigener, marktwirtschaftlicher Kraft so nicht möglich gewesen wäre – und sich damit einen unfairen Vorteil gegenüber europäischen Wettbewerbern erkaufen.
JD.coms Intention: Kauf von Infrastruktur – oder Kauf von Vertrauen?
Wie lässt sich das mit der Ceconomy-Strategie vereinbaren? Die Antwort liegt in der eigentlichen Intention von JD.com. Dem chinesischen Riesen geht es bei MediaMarktSaturn nicht nur um die exzellente Omnichannel-Infrastruktur oder die tausenden Stores in Bestlagen. JD.com will genau dieses europäische Vertrauen kaufen.
In China ist JD.com bekannt für eigene Logistik, Authentizität und Qualität – ein Kontrastmodell zum reinen Plattform-Wildwuchs. Um in Europa Fuß zu fassen, bräuchte JD.com Jahre, um eine ähnliche „Trust-Brand“ aufzubauen. Durch die Übernahme von Ceconomy stülpt sich JD.com quasi den Mantel des jahrzehntelang gewachsenen europäischen Kundenvertrauens über.
Der Riss in dieser Erzählung: Vertrauen gegenüber dem Endkunden ist das eine. Vertrauen in einen fairen B2B-Wettbewerb ist das andere. Wenn die Fundamente dieser Mega-Allianz auf wettbewerbsverzerrenden Subventionen ruhen sollten – wie von der EU befürchtet –, wird das „Versprechen des Vertrauens“ für europäische Hersteller und Konkurrenten zur Farce.
Die Konsequenzen: Was das für die Branche bedeutet
Bis zum 2. Oktober 2026 muss die EU-Kommission ihre endgültige Entscheidung fällen. Für Hersteller, Zulieferer und den B2B-Handel ergeben sich aus der aktuellen Konfrontation drei zentrale Szenarien und Konsequenzen:
1. Der Zwang zur Transparenz (Das Auflagen-Szenario) JD.com hat nun die Möglichkeit, Verpflichtungszusagen zu machen, um die Bedenken der EU auszuräumen. Das könnte bedeuten, dass strenge „Firewalls“ (finanziell wie datentechnisch) zwischen dem chinesischen Mutterkonzern und dem europäischen Geschäft eingezogen werden müssen. Für B2B-Lieferanten hieße das: Die Verträge und Konditionen mit MediaMarktSaturn müssten unter extrem strengen Compliance-Richtlinien laufen, um zu beweisen, dass keine querfinanzierten Preisdumping-Strategien gefahren werden.
2. Die Sortiments- und Lieferketten-Dynamik Sollte der Deal – mit oder ohne Auflagen – durchgehen, verändert sich die Machtbalance. Die „Moments of Trust“ gelten dann auch für chinesische Marken, die über die JD.com-Pipeline direkt in die europäischen Regale fließen. Das Gütesiegel „MediaMarktSaturn“ adelt diese Produkte. Europäische Hersteller müssen sich darauf einstellen, dass der Kampf um die Regalflächen härter wird, wenn JD.com seine eigenen B2B-Netzwerke in die neue Allianz einspeist.
3. Das Risiko des Scheiterns Sollte JD.com keine ausreichenden Zusagen machen und die EU die Übernahme blockieren, steht Ceconomy vor einem strategischen Vakuum. Das Konzept des Strategy Days 2026 basierte stark auf der technologischen und finanziellen Schlagkraft der „neuen Allianz“. Platzt der Deal, muss MediaMarktSaturn beweisen, dass es die „Milliarden-Wette auf das Vertrauen“ auch aus eigener, europäischer Kraft finanzieren und technologisch stemmen kann.
Fazit: Vertrauen ist gut, Kontrolle ist besser
Ceconomy-CEO Remko Rijnders hat recht: Vertrauen ist das höchste Gut im Handel. Doch der Brief der EU-Kommission an JD.com zeigt eindrucksvoll, dass Vertrauen auf Unternehmensebene harte Währung erfordert – nämlich Transparenz und faire Spielregeln.
Die kommenden Wochen bis Anfang Oktober werden zeigen, ob JD.com bereit ist, sich den europäischen Vorstellungen von fairem Wettbewerb zu unterwerfen. Nur wenn das gelingt, kann das Bekenntnis zu den „Moments of Trust“ mehr sein als nur ein gut klingender Slogan vom Strategy Day.
Der Beitrag EU-Brief an JD.com bringt die „Moments of Trust“-Strategie von MediaMarktSaturn in die Krise erschien zuerst auf infoboard.de.
]]>Der Beitrag Schulterschluss statt Silodenken – Kick-Off der neuen Service-Allianz war keine PR-Show erschien zuerst auf infoboard.de.
]]>Wer den Markt als Beobachter verfolgt, weiß – fast schon genervt – um die Situation. Der stationäre Fachhandel steht massiv unter Druck. Wer in der Führungsebene noch glaubt, der Handel könne den Kampf um den Endkunden über den reinen Hardware-Preis gegen die anonymen Logistikmaschinen des Online-Handels gewinnen, hat die Zeichen der Zeit verschlafen. EK-Manager Martin Wolf fasst es in seinem jüngsten LinkedIn-Beitrag treffend zusammen:
„Denn gute Produkte kann man an vielen Orten kaufen. Herausragender Service macht den Unterschied.“
Reparieren, beraten, installieren, vernetzen. Das ist längst ein zentraler Wettbewerbsfaktor und die größte Chance auf zusätzliche Wertschöpfung.
Doch genau hier lag bisher das branchenweite Problem, denn jeder kochte sein eigenes Süppchen. Ein verbindlicher, qualitätssteigernder Branchenstandard war reine Fehlanzeige. Dass sich das nun ändert, beweist der 15. Juli 2026. Was im Juni auf der Euronics Summer Convention (Wir haben darüber berichtet.) noch wie eine gute, aber vage Absichtserklärung klang, ist nun in Eschborn in die operative Arbeit übergegangen. Der „Kick-off“ war keine reine PR-Show, sondern das langersehnte „Ins-Arbeiten-Kommen“.
Vom Reden ins Machen und der entscheidende Praxistest
Liest man die Verlautbarungen der Verbundgruppen aus den letzten Tagen, spürt man deutlich den echten Willen, zeitnah spürbare Effekte für die Mitgliedsbetriebe zu erzielen.
„Die Zielsetzung der Allianz eint uns: Wir wollen den Service in der Consumer und Home Electronics-Branche fördern und Transparenz schaffen“, heißt es offiziell.
Es ist zweifellos das Verdienst von Macherinnen wie Verena Dvorak (Euronics) und Gardy Kanzian (EP), die aus einer bilateralen Idee nun ein handfestes Branchenprojekt gemacht haben, das vom Handelsverband Technik (BVT) professionell moderiert wird.
Die ersten operativen Meilensteine des ersten Arbeitskreises stehen fest:
- Fundierte Datenbasis: Eine gemeinsame Kundenbefragung soll endlich belastbare Daten liefern, was der Kunde von einem Händler an der Haustür und an der Ladentheke heute wirklich erwartet.
- Einheitliche Maßstäbe: Darauf aufbauend sollen praxisgerechte Service-Standards definiert und etabliert werden.
- Der Austausch: Den ersten echten Stresstest für diese Pläne wird es bereits im Herbst bei der geplanten, verbundgruppenübergreifenden ERFA-Tagung geben.
Das alles entscheidende Differenzierungsmerkmal
Telering-Geschäftsführer Udo Knauf bringt die Motivation für diesen Schritt klar auf den Punkt:
„Die Herausforderungen an den serviceleistenden Fachhandel wachsen kontinuierlich. In der Service-Allianz des Fachhandels können wir gemeinsam die Rahmenbedingungen zum Vorteil der Mitglieder gestalten.“
Auch Brendan Lenane, Vorstand der Euronics Deutschland eG, unterstreicht nach dem ersten Treffen das große Potenzial dieser Zusammenarbeit. Sein Fokus liegt darauf, den Fachhandel fit für die Zukunft zu machen und mit gemeinsamen Service-Lösungen „ein Differenzierungsmerkmal zu bilden“.
Genau das ist elementar. Der wahre Wettbewerber eines EP-Händlers ist schließlich nicht der Euronics-Kollege zwei Straßen weiter. Der wahre Wettbewerber sitzt in den Algorithmen der Online-Giganten, die After-Sales-Service oft nur als lästigen Retouren-Prozess begreifen.
Die eigentliche Herkulesaufgabe formuliert Martin Wolf als Leitplanke für die kommenden Monate:
„Entscheidend wird sein, dass aus guten Gesprächen Lösungen entstehen, die im Tagesgeschäft unserer Fachhändler funktionieren und beim Kunden spürbar ankommen.“
Ein frommer Wunsch? Nein, eine absolute Notwendigkeit. Einheitliche Standards bedeuten am Ende effizientere Prozesse, weniger Reibungsverluste auf Industrieseite und mehr Profilierung vor Ort.
Jetzt gilt’s, die Vorschusslorbeeren zu rechtfertigen
Der operative Startschuss ist gefallen, die Hausaufgaben sind verteilt. Als Herausgeber werde ich die weitere Entwicklung genau und kritisch begleiten. Bis zur IFA in Berlin im September müssen nun weitere, greifbare Zwischenergebnisse präsentiert werden. Die Gründungsmitglieder haben vorgelegt und einen gewaltigen Schritt über den eigenen Schatten gemacht. Nun liegt es an der gesamten Branche, diese Allianz mit Leben zu füllen – damit aus guten Vorsätzen echte Werkzeuge für den Alltag der Händler werden. Diese Allianz ist aktuell die vielleicht beste Zukunftsversicherung, die der Fachhandel hat.
Der Beitrag Schulterschluss statt Silodenken – Kick-Off der neuen Service-Allianz war keine PR-Show erschien zuerst auf infoboard.de.
]]>Der Beitrag Auf dem Weg zum hybriden Modell: Was Samsungs IFA-Split für den Fachhandel bedeutet erschien zuerst auf infoboard.de.
]]>Doch wer als Fachhändler oder Branchenjournalist genauer zwischen den Zeilen liest, stolpert unweigerlich über den eigentlichen Paukenschlag: Die IFA geht mit Samsung in die Stadt. Konkret heißt das: Samsung, jahrelang eines der größten Zugpferde der Messe und dominanter Platzhirsch im gigantischen CityCube, verlegt seine Präsenz für den Fachhandel, das B2B-Publikum und die Fachmedien ab dem 2. September 2026 ins Humboldt Carré in Berlin-Mitte. Das Messegelände unterm Funkturm wird für Samsung also vorrangig zur Bühne für Content Creator und Lifestyle-PR, während das harte Business und die tiefgehenden Produktpräsentationen in den urbanen Raum ausgelagert werden.
Das wirft für unsere Branche einige kritische Fragen auf, die weit über das Jubel-Wording der PR-Abteilungen hinausgehen:
1. Die riesige Freifläche im CityCube: Starkes Konzept oder Notlösung?
Der CityCube war seit seiner Fertigstellung 2014 untrennbar mit dem IFA-Auftritt von Samsung verbunden. Hier wurden auf tausenden Quadratmetern gigantische, vernetzte Produktwelten aufgebaut. Wenn ein derartiger Ankermieter seine Kernpräsenz abzieht, reißt das eine gewaltige Lücke. Bekannt ist inzwischen, wie die IFA diese riesige Fläche füllen will: Die frei gewordenen Quadratmeter werden durch neue Formate (Retail Innovation Zone sowie den Mobility Track und den allgemeinen Themenbereich Mobility) belegt. Doch kritisch betrachtet drängt sich die Frage auf: Reicht das? Ist dieser Mix aus Innovationsflächen und Mobilitätsthemen wirklich ein durchschlagendes neues Konzept – oder schlichtweg der Versuch, eine gigantische Halle zu bespielen, für die man auf die Schnelle keinen anderen Großaussteller als Nachfolger gewinnen konnte? Ob diese kleinteiligere Aufteilung die massive Strahlkraft einer geschlossenen Marken-Erlebniswelt für den klassischen Elektrohandel ersetzen kann, darf zumindest bezweifelt werden.
2. Der logistische Albtraum: Wie sehen die Wege für Händler und Journalisten aus?
Für den Fachhandel und die Medienvertreter bedeutet dieser Schritt vor allem eins: Stress. Das Humboldt Carré liegt nahe dem Berliner Dom in Berlin-Mitte, das Messegelände im tiefen Westen der Stadt. Wer auf der IFA verschiedene Hersteller vergleichen will, muss künftig mitten im Berliner Messeverkehr quer durch die Stadt pendeln. Mal eben nach einem Termin bei BSH, Miele oder LG noch bei Samsung vorbeischauen? Das kostet künftig mindestens 45 Minuten Fahrzeit pro Strecke. Die Effizienz eines gebündelten Messebesuchs geht hier massiv verloren. Ein massiver Kritikpunkt seit jeher im Vergleich zwischen IFA und der CES in Las Vegas.
3. Kocht bald jeder sein eigenes Süppchen? Die Gefahr des hybriden Modells
Samsungs Schritt weckt so also unweigerlich Assoziationen zur CES. Dort hatte man im Januar auch die Halle im Las Vegas Convention Center (dem eigentlichen Messegelände) verlassen und sich komplett nur im luxuriösen Wynn Hotel präsentiert. Doch der Vergleich hinkt bei genauerer Betrachtung. Die CES in den USA war schon immer eine dezentrale Messe, da es dort historisch bedingt kein einzelnes, alles fassendes Messegelände gibt; die verstreuten Auftritte der Hersteller in diversen Hotels und Convention Centern sind dort aus der Infrastruktur heraus geboren. Die IFA hingegen verfügt über eines der größten Messegelände Europas. Wenn nun trotzdem wichtige Aussteller wie Samsung für das Kerngeschäft in die Stadt abwandern, entsteht ganz bewusst ein neues, hybrides Messeformat. Und das birgt eine große Gefahr für die Wahrnehmung der IFA: Wenn demnächst jeder große Hersteller sein „eigenes Süppchen“ in hippen Off-Locations in der City kocht, verliert die Messe ihren wichtigsten USP. Der unschlagbare Vorteil der IFA war es bisher immer, alle relevanten Player unter einem Dach an einem zentralen Ort zu vereinen.
Fazit: Content vs. Commerce
Es ist verständlich, dass Samsung die Consumer-Aufmerksamkeit der Creator Economy nutzen will und die IFA Management GmbH einen ihren wichtigsten Ankermieter halten will und muss. Doch für den klassischen Elektrogerätehändler hinterlässt dieser Spagat einen mehr als faden Beigeschmack: Er kann sich von bunten Content-Creation-Studios auf dem Messegelände am Ende des Tages nichts kaufen – das ist schlicht nicht sein Geschäft. Für den Handel zählt die geballte Präsenz der Branche. Wenn die wichtigsten Hersteller nicht mehr an einem Ort gebündelt sind, sondern das eigentliche B2B-Geschäft hinter schwerer erreichbaren Türen in der Innenstadt stattfindet, erschwert das den ohnehin straffen Messealltag massiv.
Es wird spannend zu beobachten sein, ob der Fachhandel diesen logistischen Mehraufwand mitmacht. Dies wird sicher auch von den IFA-Angeboten des Marktgiganten Samsung abhängen. Interessant wird auch sein, ob andere Marken im nächsten Jahr nachziehen. Erste Anzeichen dafür gibt es bereits in diesem Jahr – so wird sich die BSH in den Kantgaragen parallel zum IFA-Auftritt für Endkunden präsentieren, wie Enrico Hoffmann, Head of Sales and Marketing Central Europe, BSH, und Aufsichtsratsvorsitzender der GFU, beim IFA Kick-Off angekündigt hatte.
Diskutieren Sie mit mir auf LinkedIn:
Der Beitrag Auf dem Weg zum hybriden Modell: Was Samsungs IFA-Split für den Fachhandel bedeutet erschien zuerst auf infoboard.de.
]]>Der Beitrag Der Fall Shein in Paris und die Strategie von Ceconomy beweisen die neue Macht des Vertrauens im Elektronikhandel erschien zuerst auf infoboard.de.
]]>
Auf den ersten Blick scheinen Ultra-Fast-Fashion und Elektrogeräte wenig gemeinsam zu haben. Doch ein aktueller Vorfall aus Paris, über den unter anderem Forbes und W&V berichten, birgt eine hochaktuelle und strategisch wichtige Lektion für die gesamte Handelswelt – und sie trifft den Kern dessen, was gerade bei uns in der Elektronikbranche passiert.
Was ist passiert? Der chinesische Ultra-Fast-Fashion-Gigant Shein musste seine erste dauerhafte europäische Filiale im prestigeträchtigen Pariser Traditionskaufhaus BHV Marais nach nur sieben Monaten wieder schließen. Der Grund war nicht mangelnder Umsatz, sondern ein massives Reputationsproblem: Nach dem Einzug von Shein zogen sich rund 100 etablierte Marken aus dem Kaufhaus zurück. Umweltverbände und Politik liefen Sturm. Der neue Eigentümer des Kaufhauses zog nun die Reißleine und nannte die Kooperation einen „strategischen Fehler“.
Die Analyse von W&V bringt es auf den Punkt: Der größte Wettbewerbsnachteil chinesischer Plattformen in Europa ist nicht ihr Geschäftsmodell, sondern ihre mangelnde gesellschaftliche Akzeptanz. Wer in Europa Fuß fassen will, muss mehr bieten als aggressive Preise und schnelle Logistik.
Was bedeutet das nun für den Markt für Haushalts- und Elektrogeräte?
Vertrauen als höchste Währung: Der Fall Ceconomy und JD.com
Dass smarte asiatische Händler diese „Lektion von Paris“ bereits gelernt haben, zeigt die aktuellste Entwicklung in unserer Branche. Auf dem Ceconomy Strategy Day 2026 wurde gerade erst „Vertrauen“ als der absolut höchste Wert für die Zukunft des Unternehmens deklariert.
Das ist ein Paukenschlag, wenn man bedenkt, dass Ceconomy (die Mutter von MediaMarkt und Saturn) frisch vom chinesischen E-Commerce-Riesen JD.com übernommen wurde. Anstatt – wie Shein oder Temu – zu versuchen, den Markt mit einer chinesischen Eigenmarke und extremen Niedrigpreisen aufzurollen und dabei Gegenwind zu riskieren, wählt JD.com einen völlig anderen Weg: Man kauft etablierte europäische Infrastruktur und stellt das lokale Markenvertrauen ins Zentrum der Strategie. JD.com hat verstanden: Wer in Europa Elektronik verkaufen will, kauft nicht nur Marktanteile, sondern muss sich gesellschaftliche Akzeptanz und Vertrauen sichern.
Das Sortiment als Reputationsrisiko
Genauso wie das Pariser Kaufhaus seinen Premium-Ruf durch die Partnerschaft mit einem hochumstrittenen Billiganbieter riskierte, stehen Elektronikfachmärkte und Onlineshops vor dieser Herausforderung. Wenn Händler ihr Sortiment unkritisch mit extrem billigen, qualitativ minderwertigen Geräten von No-Name-Plattformen fluten, leidet die eigene Marke. Etablierte, europäische Premium-Hersteller wollen nicht direkt neben „Wegwerf-Elektronik“ präsentiert werden. Ein verlockender Kurzfrist-Umsatz durch Billigware kann langfristig das Image ruinieren.
Die regulatorische Schlinge zieht sich zu
Shein wurde in Frankreich kürzlich mit Strafen in zweistelliger Millionenhöhe belegt – wegen mangelnder Rückverfolgbarkeit und Umweltverstößen. Für den Elektrogeräte-Sektor ist die Gesetzgebung in Europa sogar noch strenger:
- Recht auf Reparatur: Die EU fordert zunehmend, dass Geräte reparierbar sein müssen und Ersatzteile langfristig verfügbar sind.
- Ökodesign und Elektroschrott (WEEE): Strenge Vorgaben zur Energieeffizienz und zur Rücknahme von Altgeräten machen es Herstellern mit reiner „Wegwerf-Mentalität“ zunehmend schwer.
- Lieferkettengesetze: Es wird immer genauer hingeschaut, unter welchen Bedingungen Komponenten produziert werden.
Hersteller und Plattformen, die diese Standards unterlaufen, werden für den Handel zum unkalkulierbaren Risiko und verschwinden im Zweifel schnell wieder vom Markt – zulasten der Verbraucher, die dann ohne Support dastehen.
Langlebigkeit schlägt die Wegwerf-Mentalität
Bei einem T-Shirt für 5 Euro nehmen viele Konsumenten eine schlechte Qualität vielleicht noch in Kauf. Bei Elektrogeräten geht es jedoch um Sicherheit (z.B. Brandgefahr bei billigen Akkus), Langlebigkeit und Funktionalität im Alltag. Ein extrem niedriger Kaufpreis ist schnell vergessen, wenn die Waschmaschine nach einem Jahr streikt oder das Smart-Home-Gadget keine Sicherheitsupdates mehr bekommt. Nachhaltigkeit und Qualität werden bei größeren Anschaffungen immer mehr zum entscheidenden Kaufkriterium.
Fazit
Die Lektion aus Paris und der strategische Schachzug von JD.com bei Ceconomy zeigen überdeutlich: Wer Elektronikprodukte in Europa verkaufen will, darf sich nicht nur auf aggressive Preiskämpfe verlassen. Die gesellschaftliche Akzeptanz ist zu einem harten Wirtschaftsfaktor geworden. Für uns als Konsumenten heißt das: Genau hinschauen, wem wir unser Vertrauen schenken. Und für den Handel bedeutet es: Vertrauen ist kein weicher Marketingbegriff mehr, sondern die einzige Überlebensstrategie.
Der Beitrag Der Fall Shein in Paris und die Strategie von Ceconomy beweisen die neue Macht des Vertrauens im Elektronikhandel erschien zuerst auf infoboard.de.
]]>Der Beitrag expert stabilisiert sich und richtet den Blick auf 2030+ erschien zuerst auf infoboard.de.
]]>Der ausgewiesene Innenumsatz zu Industrieabgabepreisen ohne Mehrwertsteuer sank von 2,1493 Milliarden Euro im Vorjahr auf 2,0519 Milliarden Euro. Die expert SE erreichte dabei einen Umsatz von 1,7882 Milliarden Euro, ein Minus von 5,3 Prozent. Der Umsatz der expert Warenvertrieb GmbH blieb mit 892,1 Millionen Euro nahezu stabil und lag lediglich 0,8 Prozent unter dem Vorjahr. Die eigenen Einzelhandelsaktivitäten kamen auf 446,0 Millionen Euro und damit auf ein Minus von 5,4 Prozent.

Die Außenumsätze der expert-Gesellschafter gingen im abgelaufenen Geschäftsjahr insgesamt um 5,1 Prozent zurück. Damit entwickelte sich expert schwächer als der Gesamtmarkt, der um 1,1 Prozent nachgab, aber etwas besser als die relevante Peergroup mit minus 5,5 Prozent. Besonders deutlich war der Rückgang in der Unterhaltungselektronik mit 12,9 Prozent. Zuwächse erzielte expert dagegen in der Informationstechnologie mit plus 1,0 Prozent und im Bereich Family Entertainment mit plus 3,3 Prozent.
Als wesentliche Gründe für die Entwicklung nannte expert die anhaltende Konsumzurückhaltung und die Verunsicherung der Verbraucher. Gleichzeitig habe die Gruppe ihre wirtschaftliche Stabilität weiter verbessert. Das Konzernergebnis sei wieder positiv, die Liquiditätslage bleibe stabil. Detaillierte Ergebniszahlen sollen nach der Hauptversammlung und der Abstimmung mit den Gesellschaftern veröffentlicht werden.
Eigenkapitalquote steigt auf 30,2 Prozent
Nach einer Kapitalerhöhung erhöhte sich die Eigenkapitalquote der expert SE auf 30,2 Prozent. Zum Ende des Geschäftsjahres verfügte die Kooperation über 364 Standorte mit einer Gesamtverkaufsfläche von rund 439.000 Quadratmetern. Dazu zählen 278 Fachmärkte, 77 Fachgeschäfte und neun Telekommunikationsspezialisten. 133 Standorte verfügen über eine eigene Werkstatt. Am experten Performance Cup beteiligen sich 300 Standorte.
Bei den großflächigen Technical Superstores behauptet expert weiterhin den zweiten Platz hinter MediaMarkt. Im März 2026 wurden 278 expert-Fachmärkte dieser Größenklasse gezählt, nach 285 im März 2025. Insgesamt verringerte sich die Zahl der Technical Superstores im deutschen Markt innerhalb eines Jahres von 855 auf 844.
Der Rückgang bei expert resultiert nach Unternehmensangaben nicht ausschließlich aus Standortschließungen. Teilweise seien Märkte nach Umbauten unter die für diese Statistik angesetzte Grenze von 800 Quadratmetern Verkaufsfläche gefallen.

Gleichzeitig verwies expert auf Neueröffnungen und Nachfolgelösungen. Im vergangenen Geschäftsjahr eröffneten neue Standorte in Kaiserslautern, Krefeld und Walsrode. Weitere Eröffnungen sind für September 2026 in Peine und Oktober 2026 in Lebach vorgesehen. In Bad Kissingen und Schweinfurt wurden Nachfolgeregelungen innerhalb der Kooperation umgesetzt. Weitere neue Gesellschafter befinden sich nach Angaben von expert in Vorbereitung.
Eigener Einzelhandel zentral neu aufgestellt
Ein Schwerpunkt der vergangenen beiden Jahre war die Reorganisation der eigenen Einzelhandelsaktivitäten. Diese umfassen derzeit 63 Standorte in sieben Gesellschaften. Größte Einheiten sind Bening mit 25 und die expert Handels GmbH mit 17 Standorten. Seit dem 1. April 2026 werden die Filialen vollständig über das Vertriebs- und Verwaltungscenter in Langenhagen gesteuert.
Damit wurden zuvor dezentrale Verwaltungsstrukturen zusammengeführt. Nach Angaben auf der Pressekonferenz wurden dabei netto etwas mehr als 100 Stellen in den früheren Verwaltungen abgebaut. Gleichzeitig stieg die Zahl der Beschäftigten im zentralen Verwaltungsbereich in Langenhagen von 18 auf 54. Diese Zahlen stammen aus der mündlichen Darstellung und sind nicht Bestandteil der offiziellen Präsentationsfolie.
Die Zentralisierung soll Kosten reduzieren, Entscheidungswege verkürzen und Synergien unter anderem in Einkauf, Logistik, Personalentwicklung, Werbung und Warenverfügbarkeit ermöglichen. Zugleich betonte expert, dass die operative Verantwortung und die regionale Ausrichtung der Märkte erhalten bleiben sollen.
„Wir zentralisieren an den Stellen, an denen es sinnvoll ist“, erklärte das Unternehmen auf der Pressekonferenz. Die regionalen Unternehmensnamen, Geschäftsführungen und Marktauftritte blieben ein wichtiger Bestandteil der Struktur.
Strategie 2030+: Wachstum mit stationärem Fundament
Nach Abschluss der Reorganisationsphase will expert den Blick stärker auf die Weiterentwicklung des Geschäfts richten. Die Strategie 2030+ stellt den Ertrag in den Mittelpunkt. Als zentrale Handlungsfelder nennt das Unternehmen Wachstum, Marktrelevanz, Digitalisierung, die Verzahnung von stationärem Handel und Onlinegeschäft sowie optimale Rahmenbedingungen für die Gesellschafter. Das Fundament sollen die Mitarbeiter bilden, die über den persönlichen Umgang den Unterschied für Kunden und Unternehmen ausmachen sollen.
Für die Umsetzung definiert expert vier Schwerpunkte: eine intensivere Zusammenarbeit mit ausgewählten Partnern, den Ausbau des Multichannel-Ansatzes mit Zuführung in die Fachmärkte, die Gewinnung und Bindung von Mitarbeitern sowie schnellere und konsequentere interne Entscheidungen. Ziel sei es, Kunden zu Fans zu machen und zugleich die Relevanz für Lieferanten und Dienstleister zu erhöhen.
„Wir müssen schneller sein, wir müssen uns besser abstimmen und die Dinge gemeinsam umsetzen“, hieß es dazu in der Pressekonferenz.
Konkrete Wachstums-, Online- oder Margenziele für 2030 wurden in der veröffentlichten Präsentation allerdings nicht genannt. Die entsprechende Folie enthält lediglich Platzhalter. Belastbar kommuniziert wurde dagegen das Ziel, den Anteil der Eigenmarke Kendo durch einen weiteren Sortimentsausbau auf fünf Prozent zu steigern.
Zwei Sortimentswelten für Online und Fachhandel
Die neue Sortimentsstrategie unterscheidet zwischen Frequenz- und Fachhandelssortiment. Das Frequenzsortiment umfasst Topseller, Aktionsgeräte, Testsieger, Liniengeräte und Artikel aus den GfK-Hitlisten. Diese Produkte sollen online und stationär sichtbar und zu wettbewerbsfähigen Preisen angeboten werden.
Das Fachhandelssortiment soll dagegen als margenorientiertes Sortiment gezielt den stationären Verkauf stärken. Vorgesehen sind unter anderem exklusive expert-Geräte und ein zusätzlicher Sell-out-Bonus für den Verkauf vor Ort. Der Start ist ab dem dritten Quartal 2026 geplant. Ziel ist eine vollständig stationäre Vermarktung dieser Produkte.
Eine besondere Rolle spielen dabei Elektrogroßgeräte. Seit Mai 2026 hat expert zusätzliche Lagerflächen geschaffen, um das online verfügbare Sortiment bei Weißer Ware zu verbreitern. Gleichzeitig sollen die regionalen Märkte in die Auslieferung und die Vermarktung zusätzlicher Leistungen eingebunden werden.
Die strategische Bedeutung des Onlinegeschäfts wird mit Marktdaten begründet. Nach den präsentierten GfK-Zahlen entfielen 2025 europaweit 39,0 Prozent des Umsatzes in den betrachteten Warengruppen auf Onlinekanäle. In Deutschland lag der Anteil bei 48,6 Prozent. expert formuliert daraus die Schlussfolgerung, dass Wachstum und Marktrelevanz ohne ein stärkeres Onlinegeschäft nicht erreichbar seien.
WM-Kampagne sorgt für Umsatzimpulse
Erste positive Impulse verzeichnete expert im laufenden Jahr im TV-Geschäft. Die zwölfwöchige Kampagne zur Fußball-Weltmeisterschaft startete am 24. April 2026 und wurde mit Markenbotschafter Rudi Völler über TV, Streaming, YouTube, Radio, Onlinekanäle und Social Media ausgespielt.
Im Mai legte der TV-Umsatz von expert um 9,3 Prozent zu, während der Gesamtmarkt ein Plus von 2,0 Prozent erreichte. Im Juni stieg der expert-Umsatz um 46,6 Prozent, gegenüber einem Marktwachstum von 34,1 Prozent.
Über die ersten fünf Monate 2026 blieb die Marktlage dennoch angespannt. Die expert-Außenumsätze lagen um 2,5 Prozent unter dem Vorjahreszeitraum. Damit entwickelte sich die Kooperation besser als der Gesamtmarkt mit minus 4,6 Prozent und die Peergroup mit minus 5,2 Prozent. Besonders positiv verlief die Telekommunikation mit plus 4,8 Prozent. Bei Elektrogroßgeräten lag expert mit minus 0,1 Prozent ebenfalls deutlich besser als der Markt, der um 5,5 Prozent zurückging.
Mehr Tempo bei Lieferung, Service und Kundenbindung
Neben Sortiment und Vertrieb will expert die operative Leistungsfähigkeit der Märkte erhöhen. Die regionalen Onlineaktivitäten erzielten zwischen April und Juni 2026 einen Umsatzanstieg von 22 Prozent. Der Umsatz aus Online-Reservierungen erhöhte sich um 29 Prozent. Die durchschnittliche Bearbeitungszeit lag bei 22 Minuten.
Ab dem 1. September 2026 ist für die 63 eigenen Filialen eine neue Lieferstruktur geplant. Paketfähige Produkte sollen innerhalb von 90 Minuten, Großgeräte innerhalb von 24 Stunden ausgeliefert werden können.
Auch die Serviceprozesse sollen digitalisiert werden. Bereits 82 Prozent der Serviceaufträge werden über das System SARA erfasst. Ab Herbst 2026 ist die Integration der InfoTip-Standardprozesse vorgesehen. Zusätzlich soll ein KI-Assistent die Mitarbeiter bei Fragen zur Serviceabwicklung und zum Recht auf Reparatur unterstützen.
Wero und Payback als strategische Bausteine
Seit Juni 2026 bietet expert die europäische Bezahlmethode Wero im Onlinegeschäft an. Zum Start wurde ein Sofortrabatt von zehn Euro bei Bestellungen ab 50 Euro gewährt. Nach Unternehmensangaben erreichte Wero seit dem Start bereits einen Anteil von knapp acht Prozent am Onlineumsatz.
Ein deutlich größerer Schritt ist für die kommende Saison mit dem Einstieg bei Payback vorgesehen. expert will geschlossen mit seinen Gesellschaftern an dem Programm teilnehmen und erhält damit Zugang zu einem Netzwerk von mehr als 35 Millionen Kunden in Deutschland. Die Kooperation sieht darin eine Möglichkeit, Kundenbindung und Datenbasis zu verbessern und sich vom reinen Preiswettbewerb im Onlinehandel zu differenzieren.
Ausblick: Wachstum nicht um jeden Preis
In der Gesamtschau verfolgt expert keinen reinen Expansionskurs über zusätzliche Verkaufsflächen. Neue Standorte oder Übernahmen sollen nur dann erfolgen, wenn sie wirtschaftlich tragfähig sind und zur regionalen Struktur passen. Die Kooperation will sowohl neue Gesellschafter gewinnen als auch Nachfolgeregelungen möglichst innerhalb des bestehenden Netzwerks lösen.
Die Vision der Strategie 2030+ ist dabei klarer als ihre bislang veröffentlichten quantitativen Ziele: expert will die regionale Stärke seiner Gesellschafter mit zentralen Dienstleistungen, digitaler Reichweite und einem profitableren Sortiment verbinden. Online soll nicht als Gegenmodell zum stationären Handel verstanden werden, sondern Kundenkontakte, Reservierungen und zusätzliche Dienstleistungen in die Fachmärkte führen.
Nach zwei Jahren der Reorganisation soll die nächste Phase deshalb von Marktanteilsgewinnen, stärkerer Kundenbindung und gezieltem Wachstum geprägt sein. Zugleich bleibt das Unternehmen bei der Markteinschätzung vorsichtig. Das Umfeld werde anspruchsvoll bleiben, expert sieht sich durch die abgeschlossenen Strukturmaßnahmen und die bessere Entwicklung gegenüber Markt und Peergroup jedoch wieder in einer Position, um nach vorn zu investieren.
Der Beitrag expert stabilisiert sich und richtet den Blick auf 2030+ erschien zuerst auf infoboard.de.
]]>Der Beitrag MediaMarktSaturns Milliarden-Wette auf „Moments of Trust“ und die neue Allianz mit JD.com erschien zuerst auf infoboard.de.
]]>
Für uns in der B2B-Elektrobranche birgt die neue Ausrichtung von MediaMarktSaturn spannende Ansätze. Der Konzern wandelt sich vom klassischen Retailer zu einer umfassenden Omnichannel-Service-Plattform. Hier sind die wichtigsten strategischen Weichenstellungen der nächsten Jahre.

Die Vision: „Experience Electronics to enrich People’s Life“
Bevor wir in die harten Zahlen eintauchen, lohnt ein Blick auf das große Ganze. Die übergeordnete Vision von Ceconomy ist klar definiert: „We create Experience Electronics to enrich People’s Life“. Das ultimative Ziel der Gruppe ist es, zu Europas vertrauenswürdigster Handelsplattform („Europe’s most trusted retail platform“) zu werden.
Vertrauen ist für Ceconomy dabei kein leeres Schlagwort, sondern der Kern der Daseinsberechtigung. Rijnders betonte dies mit einem starken Zitat: „Vertrauen ist kein Slogan, den wir an die Wand malen. Es ist der Grund, warum sie durch unsere Türen kommen.“ Diese Vision drückt sich auch in klaren Kennzahlen aus: Langfristig soll der Net Promoter Score (NPS), der die Kundenzufriedenheit misst, auf 66 Punkte ansteigen. Auch ökologisch hat man eine klare Vision: Nachdem die eigenen Abläufe (Scope 1 und 2) bereits 2024 klimaneutral („net zero“) wurden, sollen die Scope-3-Emissionen bis 2033 um 33 % gesenkt werden.
Die Kernstrategie: „Moments of Trust“ in vier Dimensionen
„Wir verwandeln das Kundenerlebnis in Momente des Vertrauens“, erklärte Rijnders die strategische Marschroute. Kunden, die dem Unternehmen vertrauen, kaufen häufiger, nutzen mehr Services und haben einen höheren „Customer Lifetime Value“. Um diese „Moments of Trust“ zu generieren, fokussiert sich das Unternehmen auf vier zentrale Erlebnis-Dimensionen („Experience Electronics“):
- Employee Experience: Der Faktor Mensch bleibt entscheidend. 50.000 Mitarbeiter sollen durch KI-Tools (wie KI-gestützte Verkaufsassistenten) entlastet und befähigt werden, um noch bessere, personalisierte Beratung zu bieten.
- Shopping Experience: Weg von reiner Masse, hin zu kuratierter Relevanz. Die Customer Journey soll durch Formate wie 90-Minuten-Expresslieferung, „Pay-on-Shopfloor“ und digitale Live-Beratung nahtlos werden.
- Usage Experience: Die vertrauensvolle Beziehung endet nicht an der Kasse. Mit Reparaturservices, Smartbars zur Sofortdiagnose und Abomodellen bleibt MediaMarktSaturn über den gesamten Produktlebenszyklus an der Seite der Kunden.
- Impact Experience: Vertrauen entlang der Wertschöpfungskette. Die Förderung von „BetterWay“-Produkten, Refurbished-Ware und starken Trade-In-Programmen (Inzahlungnahme) fördert die Kreislaufwirtschaft.

Die 5 Wachstumsmotoren abseits des klassischen Kerngeschäfts
Ein entscheidender Punkt für Marken und Hersteller: Ceconomy plant, künftig mehr als die Hälfte seines Rohertrags (51 % bis zum Geschäftsjahr 28/29) außerhalb des klassischen Handelsgeschäfts zu erwirtschaften. Dafür werden fünf Säulen massiv ausgebaut:
- Services & Solutions: Dieses Feld hat sich zu einem echten „Value Engine“ entwickelt. Neben Garantien und Telekommunikation rücken verstärkt ganzheitliche Service-Bundles und zirkuläre Modelle (Refurbished, Repair, Trade-In) in den Fokus.
- Marketplace: Der Marktplatz wächst rasant und soll bis 2028/29 ein Bruttowarenvolumen (GMV) von 1,9 Milliarden Euro erreichen. Dabei setzt Ceconomy auf strikte Kuration und ergänzt das Kernsortiment um neue Kategorien wie Gesundheit, E-Mobilität und Garten.
- Private Label: Die Eigenmarken sollen auf einen Umsatzanteil von 7 % wachsen. Das Portfolio (bisher OK, KOENIC, ISY, PEAQ) soll gestrafft und zusammengeführt werden, um die Kommunikationseffizienz zu steigern.
- Retail Media: Ein riesiges Potenzial für B2B-Partner! MediaMarktSaturn baut sein Retail-Media-Geschäft zu einer 360-Grad-Omnichannel-Lösung aus. Hersteller können Kunden künftig nicht nur im Webshop, sondern auch über Displays im Store und vernetztes TV (CTV) zielgenau ansprechen.
- Retail-as-a-Service (RaaS): Die Flächen in den Märkten werden neu gedacht. Ceconomy wandelt sich vom reinen Vermieter zum aktiven Betreiber von Marken-Boutiquen („Space-as-a-Service“) und bietet Herstellern Komplettpakete inklusive Logistik, Promotoren und Datenanalysen direkt am Point of Sale.

Saturn erfindet sich neu: Fokus auf Tech-Enthusiasten
Was passiert mit Saturn? Die Marke wird künftig als Sub-Marke unter dem Dach von MediaMarkt positioniert, erhält aber eine viel spitzere Zielgruppe. Saturn richtet sich künftig primär an Tech-Enthusiasten und Innovations-Sucher. Das Konzept fußt auf drei Pfeilern:
- Select: Ein streng selektiertes Sortiment an Trend-Produkten.
- Certified: Produkte, die zusammen mit externen Instituten geprüft wurden.
- Drops: Exklusive Launch-Events und Vorabzugang zu neuen Technologien.

Technologie, KI und der starke Partner JD.com
Der Turbo für die technologische Infrastruktur soll durch die geplante Partnerschaft mit dem chinesischen E-Commerce-Giganten JD.com gezündet werden. JD.com bringt führende Logistik- und Technologie-Architektur ein. Wichtig dabei: Ceconomy betont ausdrücklich die Unabhängigkeit seiner Daten und Systeme – es wird ein strikt getrennter, europäischer Tech-Stack aufgebaut.
Wie das Management nun offiziell bestätigte, schreitet die Allianz zügig voran: Nach den Freigaben in Frankreich und Italien hat am 29. Juni 2026 auch das deutsche Bundesministerium für Wirtschaft und Energie die investitionskontrollrechtliche Freigabe erteilt. Das endgültige Closing wird für das zweite Halbjahr 2026 erwartet.

Der Weg zum 800-Millionen-EBIT: Vier strategische Hebel
Das finanziell ambitionierteste Ziel, das auf dem Strategy Day ausgerufen wurde, ist die Steigerung des bereinigten EBIT auf 800 Millionen Euro bis zum Geschäftsjahr 2028/29 – ein sattes Plus von 60 % im Vergleich zu den für das aktuelle Jahr erwarteten 500 Mio. Euro. Hinzu kommt die Generierung eines Free Cashflows von rund 300 Millionen Euro.
Um dieses Wachstum zu stemmen, nimmt das Unternehmen massiv Geld in die Hand: Die jährlichen Investitionen sollen auf rund 350 Millionen Euro hochgefahren werden, um die technologischen und logistischen Fähigkeiten gezielt auszubauen.
Rijnders erklärte die Philosophie hinter diesem Ziel sehr anschaulich: „Das Modell ist unkompliziert: den Kern stärken, die Wachstumsgeschäfte beschleunigen und beides zusammenwirken lassen.“ Um dieses ehrgeizige Profitabilitätsziel zu erreichen, setzt das Management auf vier konkrete Hebel:
- Rohertragssteigerung durch Wachstumsfelder: Der massive Ausbau der margenstärkeren Geschäfte (Retail Media, Marketplace, Services, etc.).
- Strikte Kostendisziplin: Die operative Kostenquote (OpEx) soll stabil gehalten werden, auch wenn der Umsatz wächst.
- Profitables Umsatzwachstum: Man jagt nicht blind aggressiven Wachstumszielen hinterher, sondern plant, stetig, profitabel und leicht über dem Marktdurchschnitt zu wachsen.
- Synergien aus der JD.com-Partnerschaft: Diese sollen mittelfristig das EBITDA zusätzlich unterstützen.
Trotz des rasanten Wachstums der neuen Geschäftsfelder machte der CEO deutlich, dass das klassische Handelsgeschäft das Herzstück bleibt: „Der Kern bleibt essenziell. Er wird die Plattform, die Kundenbeziehungen und den Aufbau unseres Wachstumsmodells finanzieren.“

Fazit für B2B-Partner
Ceconomy entwickelt sich rasant von einem reinen Verkaufsort zu einer interaktiven Vermarktungs- und Service-Plattform. Für Hersteller und Lieferanten bedeutet das: Wer künftig mit MediaMarktSaturn wachsen will, muss das eigene Geschäft stärker in die Retail-Media-Konzepte, RaaS-Modelle und Zirkularitäts-Programme (BetterWay) des Händlers integrieren. Der reine Preiskampf rückt in den Hintergrund – das gemeinsame Schaffen von „Moments of Trust“ wird zur zentralen Währung.
Der Beitrag MediaMarktSaturns Milliarden-Wette auf „Moments of Trust“ und die neue Allianz mit JD.com erschien zuerst auf infoboard.de.
]]>Der Beitrag Ein Loblied auf den hybriden Elektrohandel erschien zuerst auf infoboard.de.
]]>Die nackten Zahlen offenbaren die digitale Erschöpfung
Der reine Online-Handel steht vor immensen Herausforderungen, was sich massiv auf die Stimmung der Marktteilnehmer auswirkt. Stolze 60 % der befragten Händler blicken unzufrieden oder sogar sehr unzufrieden auf das vergangene Geschäftsjahr zurück. Diese Katerstimmung kommt nicht von ungefähr, denn bei 56 % der Unternehmen sind die Umsätze im Vergleich zum Vorjahr gesunken oder stark gesunken. Demgegenüber steht lediglich ein bescheidener Anteil von 27 %, der überhaupt noch ein Umsatzwachstum melden konnte. Auch der Blick nach vorn fällt verhalten aus, da 39 % der Befragten mit klaren Hürden für das laufende Jahr rechnen und sich ein weiteres Drittel lediglich neutral positioniert. Ein wesentlicher Treiber dieser Entwicklung ist der spürbar härtere Konkurrenzkampf, den 69 % der Händler im Netz wahrnehmen. Einziger echter Lichtblick im digitalen Dickicht bleibt die Entspannung an der juristischen Front, da erfreuliche 91 % der Marktteilnehmer im vergangenen Jahr von teuren Abmahnungen verschont blieben.
Warum reine Online-Player im operativen Sumpf stecken
Besonders aufhorchen lassen die operativen Schmerzpunkte, die den Alltag der Digitalpioniere belasten und die Vorteile eines kombinierten, hybriden Ansatzes unterstreichen. Die Bürokratie erweist sich mit 70 % der Nennungen als der mit Abstand größte Bremsklotz für Unternehmen. Dicht dahinter folgt der Kundenservice, den 67 % der Befragten als enorme Herausforderung empfinden. Ergänzt wird dieses Belastungsquartett durch die allgemeine Rechtssicherheit mit 48 % sowie spezifischen Hürden wie der Barrierefreiheit mit 37 %.
Genau an diesen Sollbruchstellen kann der hybride Elektrogerätehandel seine historischen Stärken ausspielen. Während reine Onlineshops enorme IT-Ressourcen binden müssen, um gesetzliche Vorgaben wie die GPSR-Verordnung oder barrierefreie Checkout-Prozesse fehlerfrei abzubilden, besitzt der stationäre Handel eingespielte, transparente Strukturen. Auch beim Kundenservice triumphiert die physische Präsenz. Gerade bei erklärungsbedürftigen Elektrogeräten oder komplexen B2B-Projekten stößt die digitale Anonymität an ihre Grenzen. Der hybride Händler fängt dies ab, indem er die Effizienz des Netzes für die Vorauswahl nutzt, den eigentlichen Vertrauensaufbau und die technische Beratung jedoch auf die Verkaufsfläche oder in den persönlichen B2B-Außendienst verlagert.
Das Retouren-Paradoxon als strategischer Omnichannel-Vorteil
Ein überraschend stabiles Bild zeigt die Studie beim Thema Rücksendungen, was für hybride Konzepte im Elektro-Sektor ein echter Hebel ist. Bei der großen Mehrheit von 72 % der Befragten ist die Retourenquote im vergangenen Jahr unverändert geblieben. Zudem verzeichnen 56 % der Händler moderate Quoten von unter zwei Prozent, während zwölf Prozent sogar gänzlich ohne Rücksendungen wirtschaften. Bemerkenswert ist, dass inzwischen genau die Hälfte der Anbieter die Kosten für den Widerruf konsequent auf die Kunden abwälzt, während nur noch 29 % diese standardmäßig selbst tragen.
Im Elektrogerätehandel, wo der Transport schwerer weißer Ware oder empfindlicher Elektronikbauteile immense Frachtkosten verursacht, lässt sich hieraus ein genialer Omnichannel-Vorteil formen. Ein hybrider Händler bietet seinen Kunden die Möglichkeit, online bestellte Ware einfach, schnell und verpackungsfrei direkt im Markt oder Lager abzugeben. Der Kunde spart sich den Aufwand sowie eventuelle Rücksendekosten, während der Händler teure Transportwege vermeidet und den Kunden für ein direktes Cross-Selling – wie den Verkauf von passendem Zubehör, Kabeln oder Serviceverträgen – unmittelbar auf der eigenen Fläche begrüßen darf.
Die Händlerbund-Jahresstudie 2026 liefert damit keineswegs den Nachruf auf den modernen Handel, sondern vielmehr das Fundament für eine neue Ära. Wer im Elektrogeräte-Sektor stur auf eine digitale Monokultur setzt, gerät angesichts des administrativen Overheads und des ruinösen Preiswettbewerbs zunehmend unter Druck. Das wahre Loblied gehört den Hybriden, welche die digitale Reichweite des E-Commerce meisterhaft mit der Servicekompetenz, der persönlichen Beratung und der logistischen Flexibilität der physischen Welt verknüpfen. Sie sind die resilienten Gewinner in einem anspruchsvollen Marktumfeld.
Die komplette Studie gibt es hier zum Download: https://marketplace.haendlerbund.de/products/haendlerbund-jahresstudie-2026
Der Beitrag Ein Loblied auf den hybriden Elektrohandel erschien zuerst auf infoboard.de.
]]>Der Beitrag Agentic Commerce: Die KI sucht, der Mensch entscheidet erschien zuerst auf infoboard.de.
]]>Warum der stationäre Fachhandel vom nächsten KI-Schub profitieren kann
KI-Agenten werden den Handel verändern. Doch eine Ecommpay-Studie zeigt: Verbraucher nutzen künstliche Intelligenz gerne für Suche, Vergleich und Empfehlungen. Beim Bezahlen, bei sensiblen Daten und bei größeren Anschaffungen wollen sie die Kontrolle behalten. Genau das macht den stationären Elektrogerätefachhandel wieder wichtiger.
Agentic Commerce gilt als nächster Evolutionsschritt im digitalen Handel. Gemeint sind KI-Agenten, die nicht nur Produkte suchen und vergleichen, sondern perspektivisch auch Warenkörbe befüllen und Käufe im Auftrag der Kundinnen und Kunden abschließen. Für den Elektrogerätehandel ist das hochrelevant: Gerade bei Kaffeevollautomaten, Bodenpflege, Küchengeräten, Waschmaschinen, Einbaugeräten oder Smart-Home-Lösungen könnten KI-Agenten künftig eine wichtige Rolle in der Produktauswahl spielen.
Doch die aktuelle Marktforschung von Ecommpay zeigt: Zwischen technologischem Versprechen und tatsächlicher Verbraucherbereitschaft klafft noch eine deutliche Lücke. Für das Whitepaper wurden mehr als 1.750 Konsumenten in Großbritannien, Frankreich, Deutschland, Spanien und Italien befragt. Ergänzend führte Ecommpay Interviews mit 16 führenden Händlern und Intermediären, darunter TUI, Volkswagen, Tipico und Würth.
Die zentrale Erkenntnis: Verbraucher akzeptieren KI als Helfer, aber nicht ohne Weiteres als Käufer. KI darf suchen, vergleichen und vorsortieren. Die finale Entscheidung und erst recht die Bezahlung möchten viele Menschen weiterhin selbst kontrollieren.

Die Akzeptanz endet an der Kasse
Laut Ecommpay verstehen 42,7 Prozent der europäischen Verbraucher, was ein KI-Agent ist. 55,9 Prozent haben KI bereits für Suche oder Recherche genutzt. Fast drei Viertel der Befragten erwarten, dass KI-Agenten in den kommenden fünf bis zehn Jahren beim Online-Shopping alltäglich werden.
Das klingt nach Rückenwind für Agentic Commerce. Doch beim Blick auf die konkrete Kaufhandlung kippt das Bild. Nur 13,9 Prozent der Befragten möchten, dass ein KI-Agent einen Kauf vollständig für sie abschließt. 50,1 Prozent würden einem Agenten ihre Kartendaten nicht anvertrauen. Damit wird die Kasse zur eigentlichen Vertrauensgrenze.
Für Händler ist das ein wichtiger Befund. Die Frage lautet nicht, ob KI technisch kaufen kann. Die entscheidende Frage lautet, ob Kunden diesen Kauf als sicher, nachvollziehbar und korrigierbar erleben.
Preisvergleich ja, Kontrollverlust nein
Die beliebtesten Funktionen von KI-Agenten liegen klar im Vorfeld des Kaufs. 53,3 Prozent der Befragten finden es attraktiv, wenn ein Agent Preise über verschiedene Shops hinweg vergleicht. 47,1 Prozent wünschen sich Hilfe beim Finden von Rabatten und besseren Angeboten. 41,1 Prozent interessieren sich für Produktempfehlungen auf Basis persönlicher Vorlieben.
Deutlich geringer ist die Bereitschaft, dem Agenten weitergehende Aufgaben zu übertragen. Nur 17,8 Prozent finden es attraktiv, wenn ein Agent Produkte in den Warenkorb legt. Noch niedriger liegt mit 13,9 Prozent die Zustimmung zum vollständigen Kaufabschluss mit Zustimmung des Kunden.
Für den Elektrogerätehandel bedeutet das: KI-Agenten werden zunächst vor allem in der Recherchephase relevant. Sie können Produktdaten bündeln, Alternativen sichtbar machen, Preise vergleichen und Kaufoptionen vorsortieren. Sie ersetzen aber nicht automatisch Beratung, Demonstration, Service und Vertrauen.
Gerade bei erklärungsbedürftigen Produkten bleibt der Fachhandel stark
Die Studie ist damit kein Abgesang auf den stationären Handel. Im Gegenteil: Sie zeigt, warum der Fachhandel bei komplexen und höherwertigen Produkten an Bedeutung gewinnen kann.
Ein Kaffeevollautomat, ein Akkusauger, ein Dampfbackofen oder ein vernetztes Hausgerät wird nicht allein über Preis, Lieferzeit und Sternebewertung entschieden. Kunden wollen wissen, welches Gerät zu ihrem Alltag passt. Sie fragen nach Bedienung, Lautstärke, Pflegeaufwand, Energieverbrauch, Reparaturfähigkeit, Zubehör, Garantie, Lieferung, Einweisung und Service. Genau hier stößt ein rein algorithmischer Vergleich an Grenzen.
Besonders deutlich wird das bei größeren Anschaffungen. Laut Ecommpay würden nur 11 Prozent der Befragten KI-Agenten für Käufe über 500 Euro einsetzen. Mehr als ein Fünftel würde einen Agenten überhaupt kein Geld ausgeben lassen. Weitere 44,3 Prozent würden die Ausgaben auf maximal 100 Euro begrenzen.
Das ist eine klare Botschaft für den Handel: Je höher der Warenkorb, je erklärungsbedürftiger das Produkt und je sensibler der Zahlungsvorgang, desto wichtiger wird der menschliche Vertrauensanker.
Die neue Arbeitsteilung: KI sortiert vor, der Handel schafft Sicherheit
Agentic Commerce muss nicht bedeuten, dass der Fachhandel aus der Customer Journey verschwindet. Wahrscheinlicher ist eine neue Arbeitsteilung. KI-Agenten übernehmen die Vorauswahl. Der stationäre Fachhandel klärt die letzte Unsicherheit.
Der Kunde kommt künftig möglicherweise besser informiert ins Geschäft, aber nicht zwingend entscheidungsbereiter. Die KI hat drei Modelle vorgeschlagen, Preise verglichen und Funktionen zusammengefasst. Doch die entscheidenden Fragen bleiben: Passt das Gerät wirklich zu meinem Haushalt? Ist die Bedienung verständlich? Wie fühlt sich das Produkt an? Wer hilft bei Problemen? Was passiert bei Rückgabe, Reparatur oder Garantie?
Gerade wenn die Zahlungsweise selbst eine hohe Eintrittshürde darstellt, gewinnt der stationäre Handel. Wer mehrere hundert oder tausend Euro ausgibt, sucht nicht nur Effizienz, sondern Absicherung. Der Fachhändler wird damit nicht nur Verkäufer, sondern Vertrauensinstanz.
Vertrauen wird zum Wettbewerbsfaktor
Ecommpay zeigt deutlich, was Verbraucher brauchen, um Agentic Commerce zu akzeptieren. 37,5 Prozent wünschen eine ausdrückliche Freigabe vor dem Kauf. 30,2 Prozent erwarten einfache Rückerstattungen, wenn etwas schiefläuft. 25,8 Prozent möchten Ausgabenlimits setzen können. 25,2 Prozent verlangen zusätzliche Sicherheitsprüfungen.
Diese Anforderungen sind auch für den Elektrogerätehandel relevant. Sie zeigen, dass Kontrolle, Rückabwicklung und Erreichbarkeit keine Nebenthemen sind. Sie werden zu zentralen Bausteinen digitaler Kaufprozesse.
Für Online-Shops heißt das: Produktdaten, Verfügbarkeiten, Lieferoptionen, Finanzierungsmodelle, Garantiebedingungen und Serviceleistungen müssen sauber strukturiert und maschinenlesbar sein. Für stationäre Händler heißt es: Die eigene Stärke muss digital sichtbar werden. Beratung, Installation, Einweisung, Reparatur, Kulanz und regionale Nähe dürfen nicht im Laden verbleiben, sondern müssen auch online und für KI-Systeme erkennbar sein.
Sichtbarkeit für KI wird zur neuen SEO
Wenn KI-Agenten Produkte und Händler vorsortieren, reicht klassische Suchmaschinenoptimierung nicht mehr aus. Händler und Hersteller müssen dafür sorgen, dass ihre Angebote von KI-Systemen korrekt verstanden werden.
Das betrifft technische Produktdaten ebenso wie Serviceinformationen. Ein Händler, der nur Preis und Lieferzeit ausweist, wird leichter austauschbar. Ein Händler, der Beratung, lokale Verfügbarkeit, Finanzierung, Altgerätemitnahme, Aufbau, Einweisung und After-Sales-Service transparent darstellt, kann auch in einer KI-vermittelten Kaufreise relevant bleiben.
Die Gefahr liegt darin, auf einen reinen Preisvergleich reduziert zu werden. Die Chance liegt darin, den eigenen Mehrwert so zu strukturieren, dass auch digitale Assistenten ihn erkennen.
Fazit: Nicht der schnellste Checkout gewinnt, sondern der vertrauenswürdigste Anbieter
Agentic Commerce wird den Handel verändern, aber nicht über Nacht. Die erste Phase gehört nicht dem autonomen Kauf, sondern der KI-gestützten Orientierung. Verbraucher wollen Hilfe bei der Suche, beim Vergleich und bei der Vorauswahl. Beim Bezahlen, bei sensiblen Daten und bei größeren Anschaffungen bleibt die Zurückhaltung groß.
Für den Elektrogerätefachhandel ist das eine gute Nachricht. Je komplexer das Produkt, je höher der Preis und je größer die Unsicherheit, desto stärker zählt Vertrauen. Der stationäre Handel wird nicht trotz KI gebraucht, sondern gerade wegen ihrer Grenzen.
Die Aufgabe für Händler besteht nun darin, beide Welten zu verbinden: digitale Sichtbarkeit für KI-Agenten und persönliche Sicherheit für Kunden. Wer Datenqualität, Beratung, Service und Vertrauen zusammendenkt, kann im Agentic Commerce nicht nur bestehen, sondern an Relevanz gewinnen.
Das Whitepaper von ecommpay gibt es hier.
Der Beitrag Agentic Commerce: Die KI sucht, der Mensch entscheidet erschien zuerst auf infoboard.de.
]]>Der Beitrag Maschine kauft Maschine: Die Ära des Agentic Commerce im online- sowie stationären Elektrohandel erschien zuerst auf infoboard.de.
]]>Laden Sie unseren vollständigen Strategiereport zu Agentic Commerce im Elektrohandel hier herunter
Für die Elektrogerätebranche, die durch hohe technische Erklärungsbedürftigkeit, volatile Preisdynamiken und strikte Spezifikationskriterien geprägt ist, bietet diese Transformation massive Potenziale. Sie zwingt B2B-Akteure jedoch gleichzeitig zu einer fundamentalen Anpassung ihrer gesamten digitalen Infrastruktur.
Die empirische Validierung: Marktdaten aus dem Jahr 2026
Dass autonome Einkaufshelfer keine theoretische Zukunftsvision mehr sind, belegen aktuelle Erhebungen führender Marktforscher und Finanzinstitute aus dem Sommer 2026 eindrucksvoll:
- Der Conversion-Turbo (Adobe / Prime Day Analytics): Daten zum jüngsten Amazon Prime Day zeigen, dass der durch generative KI vermittelte Traffic im Vorjahresvergleich um 89 % gestiegen ist. Das entscheidende B2B-Ergebnis: Die resultierende Conversion-Rate lag bei KI-gesteuertem Traffic um 40 % höher als über traditionelle Kanäle. KI-Agenten agieren als hochgradig vorqualifizierte Einkäufer. Sie filtern das Rauschen im Vorfeld heraus und leiten transaktionsbereite Datenströme gezielt weiter.
- Breite Akzeptanz in Deutschland (GfK / Mastercard): Eine repräsentative Studie im Auftrag des Mastercard Newsrooms belegt, dass exakt jeder zweite Deutsche (50 %) offen dafür ist, alltägliche Online-Einkäufe durch KI-Agenten erledigen zu lassen. In der kaufkraftstarken Generation Z liegt die aktive Nutzung von KI-Features beim Shopping bereits bei 58 %. Drei Viertel (74 %) aller Befragten sind überzeugt, dass sich KI-Agenten dauerhaft etablieren werden.
Warum die Elektrobranche der primäre Zielmarkt für KI-Agenten ist
Elektrogeräte – von der smarten Waschmaschine über High-End-OLED-Displays bis hin zu komplexen IT-Komponenten – eignen sich aus algorithmischer Sicht perfekt für die maschinelle Abwicklung. Laut der Mastercard-Studie sehen 58 % der Befragten die Vorteile der KI vor allem in deren rationaler Überlegenheit gegenüber menschlichem Konsumverhalten.
Ein KI-Agent lässt sich nicht von emotionalem Marketing oder bunten Bannern blenden. Er bewertet Angebote rein datengetrieben anhand von drei Kernvariablen:
- Kontinuierlicher Echtzeit-Preisvergleich: Unverzichtbar in einem von starkem Margendruck geprägten Markt.
- Objektive Qualitäts- und Spezifikationsprüfung: Abgleich technischer Datenblätter (z. B. HDMI-2.1-Kompatibilität, Energieeffizienzklassen, exakte Einbaumaße) statt werblicher Versprecher.
- Verfügbarkeit und Logistik-Validierung: Bots prüfen Lieferzeiten und Verfügbarkeiten im Hintergrund, um Ausfälle für den Konsumenten zu minimieren.
Das Vertrauen geht so weit, dass sich 52 % der Befragten laut Mastercard vorstellen können, auch die Bezahlung komplett automatisiert durch den Bot abwickeln zu lassen.
Die Transformation des Point of Sale: Phygital Retail & Hybridmodelle
Die Verschiebung hin zu Agentic Commerce bedeutet keineswegs das Ende des stationären Elektrohandels. Es erzwingt jedoch die Etablierung intelligenter Hybridmodelle an der Schnittstelle von digitaler und physischer Welt (Phygital Retail):
Lokale Verfügbarkeit als USP im Sekundengeschäft
KI-Agenten bewerten logistische Nähe extrem hoch. Benötigt ein Endkunde (oder ein B2B-Handwerker auf einer Baustelle) ein Gerät oder Ersatzteil sofort, scannt der Bot die lokalen Warenwirtschaftssysteme der Elektromärkte in der Umgebung. Händler, die ihre Bestände in Echtzeit via API offenlegen, werden vom Bot ausgewählt, der den Kauf direkt per Click & Collect autorisiert. Der physische Markt agiert hier als hocheffizientes Micro-Fulfillment-Center.
Dynamische In-Store-Infrastrukturen
Der flächendeckende Einsatz von Electronic Shelf Labels (digitalen Preisschildern) erlaubt es dem stationären Handel, mit den algorithmischen Preisanpassungen des Online-Marktes Schritt zu halten. Die logische Weiterentwicklung: Vernetzt sich der KI-Agent des Kunden beim Betreten der Filiale mit der Instore-KI des Händlers, können personalisierte Bundles (z. B. Beamer inklusive passender Deckenhalterung) in Echtzeit exklusiv auf dem digitalen Preisschild kalkuliert werden, um den Deal vor Ort abzuschließen.
Strategische Handlungsempfehlungen für B2B-Entscheider
Um im Zeitalter des Agentic Commerce nicht an Sichtbarkeit zu verlieren, müssen Hersteller, Distributoren und Retailer von Elektrogeräten ihre Strategien grundlegend anpassen:
1. API-First und strukturierte Maschinendaten
KI-Agenten lesen keine klassischen Werbebanner; sie konsumieren strukturierte Datenfeeds. Hersteller müssen Produktspezifikationen, Kompatibilitätsmatrizen und Zubehörlisten in hochgradig standardisierten, maschinenlesbaren Formaten (z. B. Schema.org-Markups, Rich Product Data Feeds) bereitstellen. Wer seine Daten nicht maschinenlesbar strukturiert, existiert für den KI-Agenten schlichtweg nicht.
2. Integration in autonome Payment-Ökosysteme: Von Wero bis Mastercard
Der technologische Durchbruch von Agentic Commerce korreliert direkt mit der Verfügbarkeit sicherer, tokenisierter Echtzeit-Finanzstrukturen. Ein KI-Agent kann nur dann autonom im Bruchteil einer Sekunde zuschlagen, wenn auch die Payment-Schnittstelle im Hintergrund in Echtzeit reagiert und abrechnet.
Dass die Infrastruktur dafür im deutschen Elektrohandel gerade im Eiltempo hochgezogen wird, zeigen zwei aktuelle Entwicklungen:
- Die europäische Echtzeit-Basis: Große Player der Branche schaffen bereits jetzt die nötigen Schnittstellen. So hat die Verbundgruppe expert ihr Online-Zahlungsangebot jüngst um das europäische Zahlungsverfahren Wero erweitert. Was im ersten Schritt als komfortable Ergänzung für Endkunden dient, ist strategisch die perfekte Rampe für KI-Shopping: Account-to-Account-Zahlungen (A2A) in Echtzeit bieten genau die standardisierte, sichere und kosteneffiziente API-Infrastruktur, die autonome Shopping-Bots für ein reibungsloses Clearing benötigen.
- Der agentische Meilenstein: Um den Markt technologisch voranzutreiben, hat Mastercard im Mai 2026 in Kooperation mit der Deutschen Bank, DZ Bank und N26 die erste live authentifizierte, agentische Transaktion in Deutschland umgesetzt.
Das B2B-Takeaway: Der Schritt von expert zeigt, wohin die Reise geht. B2B-Akteure müssen ihre Checkout-Infrastrukturen zwingend für moderne Instant-Payment-Verfahren wie Wero sowie für tokenisierte, KI-gesteuerte Bezahlprotokolle öffnen. Nur wer diese „Frictionless Payments“ anbietet, bleibt für die automatisierten Geldbörsen der KI-Agenten andockbar.
3. Integration in autonome Payment-Ökosysteme
Der technologische Durchbruch korreliert mit sicheren Finanzstrukturen. Um den Markt voranzutreiben, hat Mastercard im Mai 2026 in Kooperation mit der Deutschen Bank, DZ Bank und N26 die erste live authentifizierte, agentische Transaktion in Deutschland umgesetzt. B2B-Akteure müssen ihre Checkout-Infrastrukturen für diese tokenisierten, KI-gesteuerten Bezahlprotokolle öffnen, um reibungslose (frictionless) Käufe zu garantieren.
4. Wandel zum Showroom und Service-Hub
Da die rationale Kaufentscheidung und der Preisvergleich durch die KI ausgelagert werden, verschiebt sich die Rolle des physischen Stores hin zu High-Tech-Beratung, haptischem Erleben und After-Sales-Services. B2B-Marken sollten Verkaufsflächen gezielt als Erlebniszentren konzipieren, auf denen die Geräte getestet, aber über den KI-Agenten automatisiert bestellt werden.
Fazit für die Branche
Agentic Commerce entkoppelt den Kaufprozess vom klassischen, emotionalen Marketing. Gewinnen werden im Elektrohandel der Zukunft nicht zwingend die Marken mit den höchsten Werbebudgets, sondern jene Akteure, die ihre logistischen Daten, technischen Spezifikationen und Bezahlprozesse am besten für maschinelle Ökosysteme optimieren. Die offene Schnittstelle (API) wird zur Kernkompetenz im modernen; hybriden B2B-Handel.
Quellen
Quelle 1 (KI-Einfluss & Conversion-Rate):
Quelle 2 (Mastercard-Studie zur KI-Offenheit):
- Titel: KI-Agenten im Alltag – jeder zweite Deutsche offen für Online-Shopping mit künstlicher Intelligenz
Der Beitrag Maschine kauft Maschine: Die Ära des Agentic Commerce im online- sowie stationären Elektrohandel erschien zuerst auf infoboard.de.
]]>Der Beitrag Meilenstein oder Mogelpackung? Das neue „Recht auf Reparatur“ ist beschlossene Sache erschien zuerst auf infoboard.de.
]]>Dies bedeutet einen fundamentalen Wandel: Weg von der Wegwerfgesellschaft, hin zu langlebigeren Produkten. Doch hält das Gesetz, was der Name verspricht? Wir haben die offiziellen Regierungsdokumente analysiert und zeigen im Detail, was beschlossen wurde, welche Lücken bleiben und wie Handel sowie Verbände reagieren.
Die neuen Regeln: Was genau wurde beschlossen?
Das Gesetz soll das Reparieren für Verbraucher attraktiver und einfacher machen, um die vorzeitige Entsorgung funktionstüchtiger Technik zu stoppen. Die wichtigsten Kernpunkte im Überblick:
- Der Gewährleistungs-Bonus: Wer sich bei einem Defekt innerhalb der zweijährigen gesetzlichen Gewährleistung für eine Reparatur statt für ein neues Austauschgerät entscheidet, wird belohnt: Die Gewährleistungsfrist verlängert sich für dieses Produkt einmalig um weitere 12 Monate (insgesamt also auf bis zu 3 Jahre). Über dieses Wahlrecht müssen Händler aktiv informieren.
- Reparaturpflicht außerhalb der Garantie: Für bestimmte Produktkategorien sind Hersteller nun verpflichtet, auch nach Ablauf der Garantie Reparaturen anzubieten – und zwar für die übliche Lebensdauer des Geräts (in der Regel 7 bis 10 Jahre).
- Für welche Geräte gilt das? Das Gesetz greift bei Produktgruppen, für die es bereits EU-Ökodesign-Vorgaben gibt. Dazu zählen vor allem:
- Smartphones und Tablets
- Waschmaschinen, Wäschetrockner und Geschirrspüler
- Kühlgeräte, Fernseher und elektronische Displays
- Batterien für E-Bikes und E-Scooter
- Server und Datenspeicherprodukte sowie Schweißgeräte
- Verbot von Reparatur-Sperren: Hersteller dürfen freien Werkstätten, Repair-Cafés oder Verbrauchern die Reparatur nicht durch Software-Barrieren oder technische Kniffe erschweren. Zudem müssen Ersatzteile und Werkzeuge zu angemessenen Preisen bereitgestellt werden.
- Nationale Online-Plattform: Es wird eine kostenlose, staatliche Online-Plattform eingeführt, auf der Verbraucher schnell und unkompliziert freie Werkstätten, Reparaturdienste oder Nachbarschaftsinitiativen in ihrer Nähe finden können.
Offizielle Regierungsquellen:
- Die Debatten und Beschlüsse kannst du im Meldungsarchiv des Deutschen Bundestages nachlesen.
- Der exakte juristische Gesetzestext ist in der Bundestags-Drucksache 21/5923 einsehbar.
Die Kehrseite: Was wurde NICHT verabschiedet?
Trotz des großen Namens gibt es erhebliche Kritikpunkte und rechtliche Lücken, die besonders von Verbraucherschützern bemängelt werden:
- Kein konkreter Preisdeckel: Hersteller müssen die Reparatur zwar zu einem „angemessenen Preis“ anbieten, doch was genau das in Euro bedeutet, bleibt schwammig. Wenn Ersatzteile weiterhin extrem teuer bleiben, lohnt sich der Neukauf oft wirtschaftlich immer noch mehr.
- Kein bundesweiter Reparaturbonus: Ein echter finanzieller Anreiz – wie ein staatlicher Zuschuss oder eine generelle Senkung der Mehrwertsteuer auf Reparaturen auf 7 Prozent – fehlt im Gesetz. Die Bundesregierung wurde lediglich dazu verpflichtet, solche Fördermaßnahmen zu prüfen.
- Keine starren Reparaturfristen: Wie viele Tage oder Wochen ein Hersteller für eine Reparatur oder die Lieferung eines Ersatzteils brauchen darf, ist nicht fest vorgeschrieben.
Die Intentionen, Praxisbeispiele und den genauen Ablauf des Gesetzgebungsverfahrens wurde übersichtlich im Infopapier des Bundesministeriums der Justiz (BMJ) zusammengefasst.
Das Thema „1-zu-1-Umsetzung“: Stimmt das?
In den Medien hört man oft, dass Deutschland die Richtlinie „1 zu 1“ umsetzt. Das ist korrekt. Wie die Bundesregierung in ihrer Pressemitteilung zum Beschluss erklärt, verzichtet Deutschland auf nationale Sonderwege (sogenanntes „Gold-Plating“), um die heimische Wirtschaft nicht mit bürokratischen Extrawünschen über die EU-Vorgaben hinaus zu belasten.
Der Grund dafür liegt im EU-Recht selbst: Es handelt sich um einen sogenannten Vollharmonisierungsansatz. Den Mitgliedstaaten ist es rechtlich untersagt, strengere oder mildere Verbraucherschutzregeln als die der EU-Richtlinie (EU) 2024/1799 zu beschließen. Dies soll einen einheitlichen europäischen Binnenmarkt garantieren.
Das Echo der Verbände: Zwischen Erleichterung und großer Sorge
Die Reaktionen aus der Wirtschaft und dem Verbraucherschutz spalten die Fachwelt tief. Hier sind ein paar Stimmen aus Handel, Handwerk und Industrie:
Handelsverband Technik (BVT): Sorge vor dem Fachkräftemangel
Der BVT begrüßt zwar die bürokratieschonende 1:1-Umsetzung, schlägt aber bezüglich der Praxis im Fachhandel Alarm. Eine umfassende, gemeinsam mit dem Versicherer Wertgarantie veröffentlichte Analyse des IFH Köln im Auftrag des BVT zum Recht auf Reparatur zeigt das Dilemma: Zwar erwarten rund 52 % der Fachhändler durch das Gesetz mehr Reparaturanfragen, allerdings geben 74 % der Händler an, dass sie diese Mengen mit den aktuellen personellen und zeitlichen Ressourcen gar nicht bewältigen können. Ganze 85 % sehen im akuten Mangel an Reparaturfachkräften das größte Nadelöhr für den Erfolg des Gesetzes.
Verbraucherzentrale Bundesverband (vzbv): Kritik am Preis-Vakuum
Der vzbv bezeichnet das Gesetz in Teilen als unzureichend. In einer offiziellen Stellungnahme betont der Verbraucherzentrale Bundesverband (vzbv), dass ohne klare Obergrenzen für Ersatzteilpreise das Recht auf Reparatur für viele Verbraucher ein rein theoretisches Konstrukt bleibt. Zudem fordert der Verband weiterhin vehement einen herstellerfinanzierten, bundesweiten Reparaturbonus, um echte finanzielle Anreize zu schaffen.
Zentralverband des Deutschen Handwerks (ZDH): Befreiung von der Formularpflicht
Das Handwerk feiert einen wichtigen Etappensieg. Wie der Zentralverband des Deutschen Handwerks (ZDH) in seiner Stellungnahme zum Recht auf Reparatur ausführt, wurde das ursprünglich von der EU geplante, hochbürokratische europäische Reparaturformular erfolgreich entschärft. Dieses bleibt für die Betriebe nun freiwillig. Das schützt kleine, freie Werkstätten vor Bergen an zeitaufwendigem Papierkram.
Deutsche Industrie- und Handelskammer (DIHK): Warnung vor Überlastung
Aus der Industrie und dem breiten Mittelstand kommen vor allem rechtliche Bedenken. Die Deutsche Industrie- und Handelskammer (DIHK) warnt vor unklaren Formulierungen und bürokratischen Unsicherheiten. Ein Recht auf Reparatur funktioniere in der Praxis nur, wenn die Vorgaben für kleine und mittlere Unternehmen auch wirtschaftlich tragfähig und machbar seien. Zudem dürfe ein „angemessenes Entgelt“ nicht dazu führen, dass Betriebe gezwungen werden, Reparaturen unter ihren tatsächlichen Selbstkosten anzubieten.
Fazit
Das neue Recht auf Reparatur ist ein historischer Schritt für die Kreislaufwirtschaft und wird unsere Elektrogeräte-Branche ab Sommer 2026 stark fordern. Für uns Verbraucher bringt das zusätzliche Jahr Gewährleistung bei einer Reparatur einen echten Mehrwert.
Ob sich die neue Reparaturkultur im Alltag aber wirklich durchsetzt, hängt ganz entscheidend davon ab, wie fair die Hersteller die Preise für Ersatzteile ansetzen und ob der Fachhandel den massiven Fachkräftemangel in den Werkstätten in den Griff bekommt.
Der Beitrag Meilenstein oder Mogelpackung? Das neue „Recht auf Reparatur“ ist beschlossene Sache erschien zuerst auf infoboard.de.
]]>Der Beitrag Deutschland gibt JD.com grünes Licht für MediaMarktSaturn-Übernahme – eine Bestandsaufnahme erschien zuerst auf infoboard.de.
]]>Der Meilenstein: Das Wirtschaftsministerium erteilt die Freigabe
Am 29. Juni 2026 haben JD.com und Ceconomy in übereinstimmenden Unternehmensmitteilungen bestätigt, dass die Bundesregierung der Transaktion zugestimmt hat. Konkret hat das Bundesministerium für Wirtschaft und Klimaschutz (BMWK) die sogenannte investitionskontrollrechtliche Freigabe erteilt.
JD.com kommentierte diesen entscheidenden Schritt wie folgt: „Wir begrüßen die außenwirtschaftsrechtliche Freigabe durch das Bundesministerium für Wirtschaft und Energie.“ (Quelle: Gemeinsame Pressemitteilungen / Ad-hoc-Mitteilungen der Ceconomy AG und JD.com Inc. vom 29.06.2026)
Besonders für die IT-Infrastruktur und das Datenmanagement in unserer Branche interessant: Die Freigabe erfolgte nicht ohne Auflagen. Das Ministerium pochte auf strikte Garantien zum Datenschutz deutscher Kunden sowie auf weitreichende Kontrollrechte der Regierung. Zudem hat JD.com gegenüber Ceconomy verbindliche vertragliche Zusagen für den Erhalt von Marken, Hauptsitz und Mitarbeitern gegeben. (Quelle: Wirtschafts- und Agenturberichte Dow Jones News / dpa-AFX, publiziert am 29.06.2026)
Was bedeutet das für den B2B-Sektor und Zulieferer?
Sollte die Übernahme in den kommenden Monaten endgültig vollzogen werden, entsteht ein europäisch-asiatischer Omnichannel-Riese. JD.com, technologisch und logistisch im asiatischen Markt führend, trifft auf das dichte Filialnetz von über 1.000 MediaMarkt- und Saturn-Märkten in elf europäischen Ländern (davon ca. 400 in Deutschland).
Für Hersteller von Weißer und Brauner Ware, Großhändler, Distributoren und Logistikpartner bedeutet dies dreierlei:
- Effizientere Supply Chains: Es ist zu erwarten, dass JD.com seine immense Expertise im Bereich datengetriebener Logistik und Automatisierung massiv in die etablierten europäischen Handelsstrukturen einbringen wird. Lieferanten müssen sich auf digitalere, direktere Schnittstellen einstellen.
- Plattform-Ökonomie statt reinem POS: Die Verschmelzung aus Stationärhandel und hochskalierbarem Online-Marktplatz-Geschäft dürfte sich stark beschleunigen. Ceconomy verspricht sich von JD.com frisches Kapital und Know-how für die Digitalisierung.
- Einkaufsmacht: Die Bündelung der asiatischen Beschaffungsstrukturen von JD.com mit der europäischen Marktpräsenz von MediaMarktSaturn wird die Verhandlungsmacht des Konzerns gegenüber Zulieferern verändern und eventuell Zwischenhändler unter Druck setzen.
Der Elefant im Raum: Die Prüfung der EU-Kommission
Trotz der deutschen Freigabe – sowie der bereits Ende 2025 erteilten grundsätzlichen Zustimmung des Bundeskartellamts – steht der endgültige Abschluss noch aus. Nationale Genehmigungen aus Österreich und Spanien fehlen derzeit noch.
Die mit Abstand größte Hürde baut sich jedoch in Brüssel auf. Die EU-Kommission hat am 28. Mai 2026 eine eingehende Untersuchung nach der neuen Verordnung über drittstaatliche Subventionen eingeleitet. (Quelle: Offizielle Pressemitteilung der Europäischen Kommission vom 28.05.2026 / Register der Generaldirektion Wettbewerb, Aktenzeichen: FS.100253)
Die Sorge der Wettbewerbshüter: JD.com könnte von unzulässigen chinesischen Staatssubventionen (wie Vorzugsfinanzierungen oder steuerlichen Anreizen) profitiert haben, was den europäischen Binnenmarkt drastisch verzerren würde. Die EU-Kommission hat nun bis zum 2. Oktober 2026 Zeit für einen verbindlichen Beschluss. JD.com selbst weist diese Vorwürfe entschieden zurück und pocht auf eine rein privatwirtschaftliche Finanzierung des Milliarden-Deals.
Fazit für die Branche
Der Fall JD.com zeigt: Internationale Handelsübernahmen werden heute nicht mehr nur kartellrechtlich bewertet, sondern nach strategisch-politischen Interessen. Für den B2B-Sektor bedeutet das, dass beim Aufbau globaler Lieferketten und Partnerschaften künftig neben den reinen Marktkennzahlen auch die politische Großwetterlage als harter Risikofaktor einkalkuliert werden muss. Der Einstieg von JD.com bei Ceconomy rückt zwar einen großen Schritt näher, die regulatorischen Mühlen mahlen jedoch weiter. Für den B2B-Elektronikmarkt heißt es: Strategisch vorausdenken. Wer die potenziellen Synergien und neuen Supply-Chain-Anforderungen dieses sich formierenden Handelsgiganten frühzeitig in seiner eigenen Vertriebsstrategie antizipiert, wird im hart umkämpften Elektronikmarkt der kommenden Jahre einen klaren Wettbewerbsvorteil haben.
Der Beitrag Deutschland gibt JD.com grünes Licht für MediaMarktSaturn-Übernahme – eine Bestandsaufnahme erschien zuerst auf infoboard.de.
]]>Der Beitrag Angriff statt Defensive: Euronics’ knallharter Konter gegen den China-Warendruck erschien zuerst auf infoboard.de.
]]>Die aktuelle Ausgangslage für den Elektronikfachhandel lädt absolut nicht zum Feiern ein. Die allgemeine Konsumstimmung ist verhalten und die erhoffte Kaufeuphorie – selbst zu Großereignissen wie der Fußball-WM – bleibt im Markt schlichtweg aus. Doch den Kopf in den Sand zu stecken und in Trübsal zu blasen, hat noch kein Geschäft vorangebracht. Auf der Euronics Summer Convention 2026 stand daher ein unmissverständliches Motto im Raum: Nur wer sich jetzt aktiv verbündet und nach vorne prescht, wird die Krise als Gewinner überstehen.
Der Markt im Würgegriff: Die Drohung aus Fernost
Der Druck auf den europäischen Markt verschärft sich dramatisch. Weil die USA ihre Grenzen für chinesische Elektronik rigoros dichtgemacht haben, drängt die gewaltige Überproduktion der dortigen Fabriken nun mit aller Macht nach Europa. Asiatische Giganten wie JD.com kaufen sich strategisch und gezielt Logistikketten sowie Kundenzugänge auf, um den traditionellen Wettbewerb zu verdrängen.
Das dahinterstehende Geschäftsmodell ist eine Kampfansage an den Fachhandel: Die Angreifer setzen auf radikale Kostensenkung durch den Verzicht auf stationäre Beratung. Stattdessen investieren sie in Chatbots, künstliche Intelligenz, automatisierte Verteilzentren und blitzschnelle Drohnen-Lieferungen. Gleichzeitig fluten staatlich subventionierte Hersteller, die nicht einmal kostendeckend arbeiten müssen, den Markt mit High-End-Technologien (wie OLED-TVs) zu extremen Schleuderpreisen. Die Folge ist eine massive Preiserosion, die der gesamten Branche die Erträge raubt.

Die Gegenoffensive: „Kompass Blau“
Die Antwort von Euronics auf diese Bedrohung ist radikal und trägt den Namen „Kompass Blau“. Dieses strategische Projekt greift tief: es ist eine kompromisslose Neuausrichtung der Sortimente auf echte Wertschöpfung und Exklusivität.
Das schärfste Schwert dieser neuen Strategie ist der Aufbau von eigenen Vertriebslinien im Bereich der Exklusivmarken. Euronics hat dafür eine weitreichende Partnerschaft mit dem ägyptischen Konzern El Araby geschlossen. Mit 36.000 Mitarbeitern und jahrzehntelanger Erfahrung als Lohnfertiger für absolute Weltmarken wie Sony, Sharp und Toshiba bringt der neue Partner gewaltiges Fertigungs-Know-how mit. Der entscheidende strategische Vorteil: El Araby kontrolliert seine vorgelagerte Lieferkette und Vorproduktionswerke zu fast 90 Prozent selbst und ist damit nahezu vollständig unabhängig von externen asiatischen Lieferengpässen.
Produktdesign nach Ansage: Das neue Marken-Trio
Euronics bricht mit der Tradition, Produkte einfach nur so einzukaufen, wie die Industrie sie anbietet. Durch das neue Geschäftsmodell betritt die Kooperation das Terrain des aktiven Produktmanagements und nimmt künftig direkten Einfluss auf Features und das Design der Geräte. Das exklusive Markenportfolio gliedert sich in drei Angriffsflächen:
- Tornado: Bildet im Einstiegssegment (Kleingeräte, Großgeräte, Kühlen, Waschen) den Startschuss für die aktuelle, bundesweite Pilotphase bei über 30 Händlern. Während Basismodelle im Markt sichtbar bleiben, sichert sich Euronics das exklusive, wertigere Sortiment.
- Kajito: Eine hochexklusive Premium-Marke für das absolute Top-Segment, die technisch auf Augenhöhe mit den etablierten OLED-Größen agiert und TVs bis zu gewaltigen 120 Zoll liefert. Mit optisch und haptisch herausragenden Produktlinien wie der Colorful Line und der Black Line zielt Kakito direkt auf das margenstarke Premium-Segment des Fachhandels ab. Sie ist für niemanden außerhalb der Euronics-Welt erhältlich.
- Heller: Hier nutzt die Kooperation die Rückkehr eines traditionsreichen deutschen Fabrikats. El Araby hat das Produktionswerk im sächsischen Falkenberg gekauft und die Markenrechte übernommen, um im Bereich der Weißen Ware eine starke, exklusive Fachhandelsmarke zu etablieren.
Zusätzlich behält Euronics den gesamten After-Market (Garantie, Gewährleistung, Reparaturen) über die eigenen Service-Strukturen komplett in eigener Hand, statt ihn an anonyme Werkskundendienste abzugeben.
Knallharte Händler-Vorteile: Rekordmargen ohne Risiko
Um den Händlern den Umbau ihrer Verkaufsflächen schmackhaft zu machen, bietet Euronics finanzielle Bedingungen, die im aktuellen Marktumfeld einzigartig sind:
- Doppelte Konsignation (Null Risiko): Die El Araby-Ware wird als reines Kommissionsgeschäft geliefert. Bis zum finalen Verkauf bleibt sie Eigentum des Herstellers. Das entlastet die Händler vollständig von Vorfinanzierungsquoten und schont die Liquidität.
- Sensationelle Erträge: Die laufenden Tests verzeichnen eine phänomenale Durchschnittsmarge von 36 Prozent über alle Produktbereiche hinweg – Spitzenmodelle erreichen sogar 43 Prozent. Angesichts der allgemeinen Margenerosion im Markt ist das eine echte Cash-Maschine für die Händler.
Dass sich proaktives Handeln auf der ESC bezahlt macht, beweisen Händler wie Udo Baumann, der offen bilanziert: „Meine ESC ist am ersten Tag schon bezahlt, weil hier die entscheidenden Deals für das gesamte Jahresgeschäft eingefahren werden.“
Mensch schlägt Drohne: Same Day Delivery und die FSA
Gegen die unpersönliche Online-Konkurrenz setzt Euronics auf Schnelligkeit gepaart mit menschlicher Flexibilität. Bestes Beispiel ist das Versprechen von Same Day Delivery: Wenn beim Kunden die Waschmaschine streikt und er beispielsweise bei Euronics-Händler Lux anruft, wird nicht blockiert, sondern auf direktem Weg eine taggleiche, individuelle Servicelösung gefunden. Um diese Service-Power bundesweit auf ein neues Niveau zu heben, wurde die Fachhandel-Service-Allianz (FSA) gestartet.
Klare Kante zur IFA
Auch beim Thema IFA zeigt Euronics klare Kante und ein kompromissloses Bekenntnis zur letzten großen europäischen Leitmesse. Gemeinsam mit EP und Expert bündelt Euronics die Präsenz auf einer kompakten, schlagkräftigen Gemeinschaftsfläche in der Retail Innovation Zone.
Scharfe Kritik gab es in diesem Zuge an Herstellern, die zwar für einen Stand bezahlen, aber die Hallen leer lassen und stattdessen eigene Events weit abseits des Messegeländes veranstalten. Im Berliner Berufsverkehr verliert ein Händler durch solche isolierten Außenstandorte schlichtweg zu viel wertvolle Zeit, die für andere wichtige Gespräche auf dem Messegelände fehle. Euronics wird Termine daher konsequent nur außerhalb der regulären Messezeiten – also morgens um 8:00 Uhr oder abends ab 19:00 Uhr – wahrnehmen.
Parallel dazu untermauert Euronics seine aggressive Marktpräsenz mit unkonventionellen Guerilla-Marketing-Aktionen: So wurden pünktlich zur WM im Rahmen einer Kooperation mit „Kartonizza“ rund 500.000 gebrandete Pizzakartons gezielt über 300 Pizzerien im direkten Einzugsgebiet der Euronics-Händler gestreut, um die Marke direkt in den Wohnzimmern der Verbraucher zu platzieren.
Fazit: Euronics verharrt im Krisenjahr 2026 nicht in Schockstarre. Mit risikofreien Rekordmargen durch exklusive Eigenmarken, einer starken, kooperationsübergreifenden Service-FSA und unmissverständlichen Ansagen an wankelmütige Industriepartner liefert die Verbundgruppe eine weitreichende und angriffslustige Antwort auf die Herausforderungen der Zukunft.
Der Beitrag Angriff statt Defensive: Euronics’ knallharter Konter gegen den China-Warendruck erschien zuerst auf infoboard.de.
]]>Der Beitrag Historischer Schulterschluss im Elektrofachhandel: Vier Großkooperationen besiegeln strategische Service-Offensive erschien zuerst auf infoboard.de.
]]>
Die Gerüchteküche brodelte schon länger, doch auf der Euronics-Veranstaltung auf Mallorca wurde es offiziell: Der deutsche Elektrofachhandel steht vor einer tektonischen Verschiebung. Angesichts des herannahenden EU-weiten „Rechts auf Reparatur“ brechen die großen Verbundgruppen ihre alten Wettbewerbsgrenzen auf. Was als Euronics-Initiative begann, wächst zu einer historischen Kooperation heran. Das Ziel ist es, den Fachhandel vom reinen Verkaufsort zum unersetzlichen Service-Hub der Zukunft zu transformieren.
Das „Recht auf Reparatur“: Wer haftet, wer profitiert?
Die gesetzlichen Vorgaben, die durch die Übersetzung der EU-Richtlinie in nationales Recht anrollen, erzeugen in der Branche enormen Druck. Joachim Dückelmann vom Bundesverband Technik (BVT) brachte es auf den Punkt: Nach dem Verursacherprinzip liegt die Pflicht zur Bereitstellung von Ersatzteilen und Reparaturangeboten primär beim Hersteller, beziehungsweise beim Importeur oder Eigenmarken-Inhaber. Für den klassischen Fachhändler bedeutet das, dass er zwar reparieren kann, es aber außer bei Eigenmarken rein rechtlich oft gar nicht muss.

Allerdings holt das neue Kaufrecht die Händler über die Hintertür ein, wobei besonders die neue Gewährleistungs-Verlängerung schwer wiegt. Entscheidet sich ein Endverbraucher im Gewährleistungsfall für eine Reparatur statt eines Neugeräts, verlängert sich die Gewährleistungsfrist um ein ganzes Jahr „on top“. Diese Regelung fungiert als Gesetz für alle, da sie nicht nur für Haushaltsgroßgeräte oder Smartphones gilt, sondern für sämtliche Produkte im Sortiment – von der Kaffeemaschine bis zur Schrankwand. Um den Handel bei dieser Pflicht zu entlasten, greift im Gegenzug ein gestärktes Rückgriffsrecht gegenüber dem Lieferanten. Im Rahmen dieser gesetzlichen Kostenübernahme können Transportwege, Arbeitszeit und Materialkosten direkt beim Hersteller geltend gemacht werden.
Die ungelösten Rätsel des Gesetzgebers
Trotz nahender Fristen lässt die Politik die Branche in vielen Punkten im Regen stehen. Vage Rechtsbegriffe wie „angemessener Reparaturpreis“ oder „angemessene Reparaturdauer“ sind gesetzlich nicht klar definiert. In der Praxis droht Händlern und Herstellern somit zermürbender Streit mit Endkunden vor Gericht, um diese unbestimmten Begriffe im Einzelfall auszufechten. Genau hier setzt die strategische Antwort des Fachhandels an: Standardisierung schlägt bürokratischen Wahnsinn.

Der Paukenschlag: Die neue Fachhandels-Serviceallianz
Um nicht zum Spielball von Grauzonen und reinen Online-Marktplätzen zu werden, gehen die großen Player der Branche einen beispiellosen Schritt. Euronics, Electronic Partner (EP), EK Retail und Telering machen beim Thema Service ab sofort gemeinsame Sache, tatkräftig unterstützt vom BVT und der Wertgarantie.
Die Eckpfeiler der neuen Allianz setzen dabei auf eine vollkommen ganzheitliche Infrastruktur. Unter der technischen Flagge der Wertgarantie wird eine neutrale, kooperationsübergreifende Service-Plattform als gemeinsame Datenbank aufgebaut. Durch diese verbesserte digitale Erreichbarkeit finden Endkunden dort auf einen Blick qualifizierte Fachhandels-Servicepartner direkt in ihrer Region. Eine umfassende Prozess-Standardisierung mit über 40 bereits definierten, einheitlichen Servicekriterien erleichtert den Herstellern die Abwicklung und garantiert dem Kunden gleichzeitig ein konsistentes Serviceerlebnis. Flankiert wird das gesamte Projekt von einer B2B-Qualifizierungsoffensive, in deren Rahmen ab Ende Juni flächendeckende Schulungen starten. Dieser gezielte Kompetenzaufbau bereitet Verkäufer auf die veränderte Argumentation im Kundengespräch vor, insbesondere auf die schwierige Einwandbehandlung rund um den Verbrauchermythos der „kostenlosen Reparatur“ im Vergleich zur kostenpflichtigen Serviceleistung.
Der straffe Zeitplan steht bereits fest: Bis zur IFA im September soll das neue Konstrukt der Fachhandels-Serviceallianz final an den Start gehen.
Einordnung: Warum fehlt die expert-Gruppe?
Die Frage, warum expert aktuell nicht auf der offiziellen Teilnehmerliste der Service-Allianz steht, brennt Branchenkennern natürlich unter den Nägeln. Die Euronics-Verantwortlichen gaben hierzu auf Mallorca jedoch eine betont gelassene Antwort: expert fand das Thema und die Initiative grundsätzlich richtig cool und passend, sah sich aber schlicht aus Timing-Gründen aktuell nicht in der Lage, direkt operativ einzusteigen.
Böses Blut gibt es keines, denn expert fokussiert seine Ressourcen momentan voll auf das ebenfalls sehr zeitintensive, verbundübergreifende Gemeinschaftsprojekt zum „Recht auf Reparatur“. Für die Zukunft ist eine Zusammenarbeit im Service alles andere als vom Tisch – die Verantwortlichen betonten ganz klar, dass die Tür für einen späteren Einstieg von expert jederzeit offen steht.
Fazit: Wenn Krisen Kräfte bündeln
Die Schnittstelle zum Kunden verändert sich durch Digitalisierung und KI in rasender Geschwindigkeit. Reine Produktverkäufer werden dadurch zunehmend austauschbar. Die neue Service-Allianz ist daher weit mehr als eine reine Reaktion auf ein EU-Gesetz – sie steht für einen historischen Schulterschluss, der noch vor wenigen Jahren absolut undenkbar gewesen wäre.
Wie so oft in der Wirtschaftsgeschichte zeigt sich auch hier, dass akuter regulatorischer Druck und massive Marktveränderungen die Kraft haben, Wettbewerber an einen gemeinsamen Tisch zu bringen. In der kollektiven Bewältigung dieser drohenden Krise haben die Verbundgruppen erkannt, dass echter Mehrwert und langfristige Überlebensfähigkeit heute nicht mehr im Alleingang, sondern vor allem in der Gemeinschaft entstehen. Wenn der Handel die Reparatur und den Serviceprozess partnerschaftlich professionalisiert und als Ertragsbringer begreift, besetzt er eine Nische, die kein reiner Online-Marktplatz der Welt kopieren kann.
Der Startschuss ist gefallen, die Rakete fliegt – jetzt muss die Branche beweisen, dass sie die Umlaufbahn erreicht und auch hält.
Der Beitrag Historischer Schulterschluss im Elektrofachhandel: Vier Großkooperationen besiegeln strategische Service-Offensive erschien zuerst auf infoboard.de.
]]>Der Beitrag Aktuelles zum Recht auf Reparatur: Was die Elektrogerätebranche jetzt wissen muss erschien zuerst auf infoboard.de.
]]>Während das übergeordnete Ziel – Ressourcenschonung und die Förderung einer zukunftsfähigen Kreislaufwirtschaft – fraktions- und branchenübergreifend begrüßt wird, offenbarten die Expertengutachten erhebliche rechtliche und wirtschaftliche Sprengkräfte. Besonders für den B2B-Sektor und Importeure drohen unkalkulierbare Risiken.
1. Der B2B-Zankapfel: Droht deutsches „Gold-Plating“ bei der Sachmängelhaftung?
Der wohl brisanteste Kritikpunkt aus Sicht der Wirtschaft betrifft die geplante Änderung des allgemeinen Kaufrechts im Bürgerlichen Gesetzbuch (BGB). Die Bundesregierung beabsichtigt, die „Reparierbarkeit“ als objektives Beschaffenheitsmerkmal in § 434 BGB zu verankern.
- Die Kritik der Wirtschaft: Julian Kulaga von der Deutschen Industrie- und Handelskammer (DIHK) warnte im Ausschuss eindringlich vor einem folgenschweren „Gold-Plating“. Die EU-Richtlinie verlangt dieses Merkmal eigentlich nur für Verbraucherverträge (B2C). Die deutsche Umsetzung dehnt dies jedoch auf sämtliche Kaufverträge – und damit auch auf den reinen B2B-Handel – aus. Dies könne zu massiven Wettbewerbsnachteilen für deutsche, exportorientierte Unternehmen im internationalen Markt führen.
- AGB-Rechtsunsicherheit: Der Gesetzentwurf sieht zwar in § 434 Abs. 3 S. 4 BGB-E vor, dass Parteien von diesen Anforderungen abweichen können, doch laut DIHK ist diese Formulierung ungenügend. Da die Neuerung das gesetzliche Leitbild verschärft, drohen formularmäßige Einschränkungen in Allgemeinen Geschäftsbedingungen (AGB) bei Gerichtsprozessen durchzufallen. Die Wirtschaft fordert daher eine unmissverständliche, rechtssichere Privilegierung von AGB-Abweichungen im unternehmerischen Geschäftsverkehr.
- Gegenposition: Sachverständige wie Prof. Dr. Martin Schmidt-Kessel (Universität Bayreuth) verteidigten die kaufrechtliche Einheitlichkeit des Sachmangelbegriffs. Eine Aufspaltung in B2C und B2B würde zu komplizierten Abgrenzungsstreitigkeiten und Brüchen bei Lieferantenregressen führen.
2. „Angemessenes Entgelt“: Die Definitionsfalle für Hersteller
Ein Kernstück der Reform ist die neue Reparaturverpflichtung des Herstellers außerhalb der Gewährleistung für bestimmte, im EU-Anhang II gelistete Produktgruppen (u. a. Waschmaschinen, Kühlschränke, Smartphones und Tablets). Diese Geräte müssen auf Wunsch des Verbrauchers „zu einem angemessenen Entgelt“ instandgesetzt werden. Was genau „angemessen“ bedeutet, sorgt jedoch für heftige Kontroversen:
- Kostenunterdeckung befürchtet: Aus Sicht der Industrie ist die Definition der Richtlinie problematisch, da sie sich an der „Verbraucherakzeptanz“ orientiert – ein Preis ist demnach nur angemessen, wenn er den Kunden nicht absichtlich von einer Reparatur abschreckt. Die DIHK bemängelt, dass Unternehmen so im schlimmsten Fall gezwungen sein könnten, Reparaturen unter den tatsächlichen Selbstkosten durchzuführen.
- Forderungen nach harten Preisdeckeln: Auf der anderen Seite fordern Verbraucherschützer (vzbv) klare Kriterien und schlagen vor, dass sich das teuerste Einzelersatzteil preislich an maximal 30 Prozent des Neukaufpreises orientieren darf, um wirtschaftlich attraktiv zu bleiben. Der Verein Runder Tisch Reparatur fordert gar eine Verordnungsermächtigung der Bundesregierung, um verbindliche Preiskriterien gesetzlich festzulegen.
3. Die Haftungskaskade: Das Risiko bei Drittstaaten-Anbietern
Für Importeure, Bevollmächtigte und Händler, die Elektrogeräte aus Nicht-EU-Staaten (insb. Asien oder den USA) auf den Markt bringen, hält der Gesetzentwurf in § 479f BGB-E ein erhebliches Haftungsrisiko bereit:
Wenn ein ausländischer Hersteller seinen Pflichten nicht nachkommt oder faktisch nicht greifbar ist, wandert die gesetzliche Reparaturverpflichtung im Rahmen einer Kaskade nach unten. Zuerst haftet sein EU-Bevollmächtigter, danach der Importeur und in letzter Konsequenz der Vertreiber (Händler) vor Ort.
Besonders kleinere Handelsunternehmen verfügen oft weder über die Werkstattinfrastruktur noch über das technische Know-how, um diese Pflichten physisch zu erfüllen. Die DIHK fordert hier eine Nachbesserung, die klarstellt, dass Händler und Importeure zwingend einen gesetzlichen Regressanspruch gegen den Drittstaaten-Hersteller geltend machen können.
4. Paradoxe Anreize und strukturelle Realitäten
Ein weiterer kritischer Punkt betrifft die Verlängerung der Gewährleistungsfrist um zwölf Monate, sofern sich ein Verbraucher im Reklamationsfall für eine Nachbesserung (Reparatur) statt einer Ersatzlieferung entscheidet.
Rechtsexperten wie Dr. Christian Bereska (Deutscher Anwaltverein) wiesen darauf hin, dass dies in der Praxis zu paradoxen Gegenanreizen führen könnte. Da eine komplette Ersatzlieferung nach gängiger Rechtsmeinung eine vollkommen neue zweijährige Gewährleistungsfrist in Gang setzt, bleibt der Neugeräteaustausch für Verbraucher im zweiten Jahr oft attraktiver als die Reparatur, die lediglich ein Jahr Zusatzfrist bringt.
Zudem wurde betont, dass die Erhöhung der Reparaturquote nicht nur eine Frage von Gesetzen ist, sondern an der Realität scheitern könnte. Steffen Vangerow (Vertreter unabhängiger Reparaturbetriebe) machte deutlich, dass der akute Fachkräftemangel und steigende Betriebskosten die Werkstattkapazitäten schon heute stark begrenzen. Ein „Recht auf Reparatur“ greife zu kurz, wenn es nicht von politisch geförderten Ausbildungsinitiativen flankiert wird.
Fazit: Gute Absicht, gefährliches Handwerk
Es steht außer Frage: Der Übergang zu einer echten Kreislaufwirtschaft und die Vermeidung von Elektroschrott sind die drängenden und richtigen Aufgaben unserer Zeit. Doch der vorliegende Gesetzentwurf der Bundesregierung erweist der deutschen Elektrobranche in seiner aktuellen Form einen Bärendienst. Was als Hebel für mehr Nachhaltigkeit gedacht war, droht durch handwerkliche Fehler und praxisferne Hürden zu einem bürokratischen und wirtschaftlichen Bumerang für die Industrie zu werden.
Das planlose „Gold-Plating“ beim Sachmangelbegriff – also die Ausweitung der Reparierbarkeit auf den B2B-Bereich – ignoriert die Realitäten des internationalen Warenhandels vollkommen und schafft einen handfesten, nationalen Standortnachteil für exportorientierte Unternehmen. Gleichzeitig wälzt die geplante Haftungskaskade das volle wirtschaftliche Risiko von schwer erreichbaren Drittstaaten-Anbietern auf hiesige Importeure und Händler ab, die oft weder über die technische Expertise noch über die Infrastruktur verfügen, um diese Pflichten physisch zu erfüllen. Wenn dann noch unbestimmte Rechtsbegriffe wie ein verbraucherzentriertes „angemessenes Entgelt“ den Markt verunsichern, wird dieses Gesetz in der Praxis nicht zu mehr Reparaturen, sondern in erster Linie zu einer Welle von Rechtsstreitigkeiten führen.
Für die Unternehmen unserer Branche bedeutet das: Warten Sie nicht unvorbereitet ab, bis das Gesetz verabschiedet ist. Der Handlungsbedarf ist akut:
- Hersteller müssen schleunigst ihre globalen Service-Netzwerke analysieren und Preiskalkulationen wetterfest machen, um nicht in eine politisch verordnete Defizitfalle zu geraten.
- B2B-Händler und Importeure sollten umgehend ihre vertraglichen Vereinbarungen, Lieferantenregresse und AGB-Klauseln überarbeiten, um sich vor der drohenden Kaskadenhaftung abzusichern.
Echte Nachhaltigkeit braucht rechtliche Klarheit und verlässliche Rahmenbedingungen, keine bürokratischen Experimente auf dem Rücken des Mittelstands. Der Gesetzgeber muss bis zum Ablauf der Frist am 31. Juli dringend nachbessern – andernfalls bleibt das mühsam verhandelte Recht auf Reparatur am Ende genau das, was die Praxis befürchtet: Ein teures Recht, das nur auf dem Papier existiert.
Quelle: Deutscher Bundestag – Umsetzung der Recht-auf-Reparatur-Richtlinie umstritten
Der Beitrag Aktuelles zum Recht auf Reparatur: Was die Elektrogerätebranche jetzt wissen muss erschien zuerst auf infoboard.de.
]]>Der Beitrag Zukunft unter Spannung: Die Transformation der Technikbranche bis 2050 erschien zuerst auf infoboard.de.
]]>
Der Analyserahmen: Sechs Dimensionen der Veränderung
Um die Zukunft nicht nur zu erraten, sondern systematisch vorzubereiten, nutzt Kim Haußer sechs zentrale Veränderungsdimensionen. Diese bilden das Fundament für jedes zukunftsfähige Geschäftsmodell im Elektrogerätefachhandel und zeigen auf, wie tiefgreifend sich unser Marktumfeld wandelt:
- Soziale Dimension: Im Fokus steht die massive Überalterung der Gesellschaft. Bis 2050 wird jeder dritte Deutsche über 65 Jahre alt sein. Für den Handel bedeutet das eine Verschiebung der Erwartungen: Kunden suchen in einer immer komplexeren Welt verstärkt nach Vertrauen, Nähe und Orientierung. Der Händler wird hier zum entscheidenden „Enabler“, der Technik erklärt und Ängste abbaut.
- Ökonomische Dimension: Hier stellt sich die Frage nach der Robustheit klassischer Geschäftsmodelle. In einer Phase permanenter Transformation verschiebt sich die Wertschöpfung weg vom reinen Produktverkauf hin zu datengetriebenen Services. Gleichzeitig erhöht der Erfolg hocheffizienter Plattform-Ökosysteme den Margendruck auf den traditionellen Handel.
- Ökologische Dimension: Nachhaltigkeit wandelt sich vom Differenzierungsfaktor zur Grundvoraussetzung. Klimawandel und Ressourcenknappheit führen zu einer strengen Regulierung, die Kreislaufwirtschaft und langlebige Technik fordert. Konsumierende erwarten heute Transparenz über den gesamten Lebenszyklus eines Geräts.
- Technologische Dimension: Wir erleben den Sprung zur vollständigen Automatisierung. Unter dem Schlagwort „Agentic Commerce“ übernehmen Algorithmen und KI-Systeme die Rolle des Einkäufers. Wenn Geräte autonom miteinander kommunizieren und Bedarf selbstständig decken, verändert das die Kundenschnittstelle grundlegend.
- Politisch-rechtliche Dimension: Geopolitische Spannungen und Industriepolitik beeinflussen die Planbarkeit wirtschaftlichen Handelns. Die Gesetzgebung (EU-weit und international) nimmt massiven Einfluss auf Lieferketten und zwingt Unternehmen dazu, zwischen globaler Abhängigkeit und regionaler Resilienz abzuwägen.
- Kulturelle Dimension: Werte und Lebensstile verändern sich radikal. Der Wunsch nach maximaler Convenience und der Trend zum „Nutzen statt Besitzen“ (Sharing Economy) fordern neue Vertriebswege. Händler müssen sich fragen, wie sie in einer hypervernetzten Welt noch emotionale Relevanz erzeugen können.

Haußer betont dabei die neue Rolle des Handels:
„Der neue USP des Fachhandels liegt künftig unverkennbar in der exzellenten Beratungsqualität. In einer technologisch immer anspruchsvolleren Welt übernehmen Händler die essenzielle Funktion eines Übersetzers: Sie machen komplexe Innovationen für den Kunden verständlich, bauen Barrieren ab und stiften durch ihre Expertise echtes Vertrauen“.
Keyfeature 1: Der Aufstieg des Agentic Commerce
Ein entscheidender Wendepunkt wird die Art und Weise sein, wie Produkte gekauft werden. Kim Haußer beschreibt den Übergang zum Agentic Commerce, bei dem KI-Agenten die Rolle des Konsumenten übernehmen. Das Smart Home der Zukunft wird Ersatzteile oder neue Geräte selbstständig vergleichen und bestellen, basierend auf Preis-Leistung, Bewertungen und Systemkompatibilität.

Hier verschiebt sich die Kommunikation grundlegend:
„Ich nenne das Machine-Readable Commerce. Dabei kommt es entscheidend darauf an, Produktdaten so strukturiert aufzubereiten, dass KI-Systeme sie fehlerfrei interpretieren, relevante Informationen autonom extrahieren und diese als fundierte Basis für präzise Kaufempfehlungen nutzen können“.
Keyfeature 2: Kreislaufwirtschaft als neues Erlösmodell
Die ökologische Dimension wird laut Haußer von einer freiwilligen Option zur harten regulatorischen Pflicht. Europa entwickelt sich zu einem der strengsten Nachhaltigkeitsregime weltweit. Themen wie der digitale Produktpass und die gesetzliche Verpflichtung zur Kreislaufwirtschaft verändern die Wertschöpfungskette grundlegend. Händler transformieren sich hierbei zu lebenslangen Begleitern eines nachhaltigen Produktzyklus, indem sie Services wie Refurbishment und Second-Life-Konzepte integrieren.
Keyfeature 3: Hybridität als Positionierungsstrategie
In der Gegenüberstellung zweier Extremszenarien – dem regulierten „Controlled Europe“ und dem hocheffizienten „Global AI Platform Empire“ – sieht Haußer die Lösung in der Hybridität.
- Szenario 1 „Controlled Europe“: In diesem Modell priorisiert Europa regulatorische Kontrolle und strategische Souveränität über maximale Effizienz, was zu einem stabileren und robusteren, aber auch teureren und langsameren Marktumfeld führt.
- Szenario 2 „Global AI Platform Empire“: Dieser hocheffiziente Ansatz wird von wenigen globalen Superplattformen dominiert, die den Konsum durch KI-Agenten und Smart Homes fast vollständig automatisieren, was jedoch zu einer extremen Abhängigkeit und einem massiven Kontrollverlust für klassische Marken führt.
Kein Unternehmen wird sich der Macht globaler Plattformen komplett entziehen können, doch die totale Abhängigkeit wäre fatal. Die erfolgreiche Strategie der Zukunft ist die selektive Plattformintegration.

Fazit: Relevanz trotz Plattformdominanz
Die wichtigste Erkenntnis der Keynote: „Die Zukunft gehört nicht denen, die Plattformen nutzen, sondern denen, die trotz Plattformen relevant bleiben“. Haußer betont:
„Die Zukunft gehört nicht jenen, die Plattformen lediglich als Vertriebskanal nutzen, sondern vor allem den Akteuren, denen es gelingt, trotz der Plattformdominanz eine eigenständige Relevanz zu behalten. Entscheidend ist der Aufbau eines eigenen, belastbaren Produktsystems, das durch Mehrwertdienste und direkte Kundenbeziehungen unabhängig vom reinen Abverkauf über externe Marktplätze funktioniert“.
Für Unternehmen der Elektrogeräteindustrie bedeutet das den Aufbau einer hybriden Positionierungsstrategie:
- Für Hersteller: Diese nutzen Plattformen für die globale Distribution, bauen jedoch parallel dazu eigene Service-Ökosysteme wie Apps, Smart-Home-Integrationen oder Subscription-Modelle auf. Dabei gewinnen Faktoren wie Modularität, Updatefähigkeit und eine einfache Installation der Produkte zunehmend an Bedeutung.
- Für Händler: Das Rollenprofil wandelt sich vom reinen Verkäufer hin zum beratenden Servicepartner. Wesentliche Alleinstellungsmerkmale gegenüber anonymen Plattformen bilden hierbei die Beratungsqualität sowie Dienstleistungen in den Bereichen Installation, Wartung und Vor-Ort-Expertise.
Der Wert entsteht in Zukunft nicht mehr durch den einmaligen Verkauf eines Geräts, sondern durch dessen Integration, den laufenden Service und die intelligente Datennutzung.
Abschließend stellt sich die essenzielle Frage nach der Geschwindigkeit dieses Wandels: Ist das Zielbild 2050 nicht noch in allzu weiter Ferne? Tatsächlich befinden wir uns bereits heute mitten in dieser Transformation. Während das Jahr 2050 die vollständige Etablierung dieser neuen Systeme markieren mag, werden die entscheidenden Tendenzen an vielen Punkten bereits um 2035 oder sogar deutlich früher unübersehbar sein.
Basierend auf der Keynote von Kim Haußer „Zukunft unter Spannung“ beim Branchendialog BVT / ZVEI am 15. April 2026.
Der Beitrag Zukunft unter Spannung: Die Transformation der Technikbranche bis 2050 erschien zuerst auf infoboard.de.
]]>Der Beitrag Renaissance der stationären Relevanz im Elektrohandel erschien zuerst auf infoboard.de.
]]>Expertise als zentrales Instrument für stabile Margen
Der SEO-Experte Thomas Bausenwein beschreibt einen radikalen Wandel der Marktmechanismen. Die alte Gleichung, nach der Ranking automatisch zu Klicks und Umsatz führt, hat ausgedient. In der neuen Ära verschiebt Relevanz die Nachfrage und erzeugt dadurch echte Effizienz. Für Fachhändler bedeutet das, dass die eigene Expertise weit mehr ist als ein bloßes Service-Extra. Sie hat sich zum wichtigsten wirtschaftlichen Instrument für den Erhalt der Margen entwickelt.
Überlegenheit durch Deep Authority gegenüber digitalen Lagerkatalogen
Online-Shops agieren im Kern lediglich als austauschbare digitale Lagerkataloge, die Kunden oft überfordern. Wahre Relevanz entsteht hingegen dort, wo konkrete Probleme gelöst werden. Bei komplexen Herausforderungen, etwa im Bereich Smart Home, liefern KI-basierte Systeme zwar Antworten, verweisen jedoch immer häufiger auf Quellen mit nachweisbarer Autorität. Hier distanziert der stationäre Handel die reine Online-Konkurrenz mühelos. Wer digital demonstriert, dass Geräte nicht nur verkauft, sondern im Kontext des Kunden installiert und gewartet werden, gewinnt eine tiefe Autorität. Das Fachgeschäft liefert die Sicherheit einer fundierten Entscheidung, während der Versandhandel lediglich Pakete bewegt. Moderne Suchmaschinen belohnen dieses Anwendungswissen mittlerweile deutlich stärker als herkömmliche Produktbeschreibungen.
3 Insider-Kniffe für die digitale Sichtbarkeit
1. Kategorie: Kaffeevollautomaten
„Haben Sie sich gewundert, warum der Espresso plötzlich sauer schmeckt? Oft liegt es nicht an den Bohnen, sondern an einem zu fein eingestellten Mahlgrad bei zu niedriger Temperatur. Wir stellen die Maschinen für unsere Kunden in [Stadt] vor der Auslieferung immer auf das lokale Kalk-Niveau und den Röstgrad der Lieblingsbohne ein.“
2. Kategorie: Waschmaschinen & Trockner
„Ein Geheimtipp für die Langlebigkeit Ihrer Maschine: Nutzen Sie alle zwei Wochen ein 60-Grad-Programm mit Pulvervollwaschmittel statt Flüssiggel. Die im Pulver enthaltenen Bleichmittel töten Biofilme und Bakterien in der Trommel ab, die durch modernes Energiespar-Waschen bei niedrigen Temperaturen entstehen.“
3. Kategorie: Kühl- und Gefriergeräte
„Wussten Sie, dass eine verstaubte Rückseite Ihres Kühlschranks bis zu 10% mehr Strom verbraucht? Wir empfehlen unseren Kunden, beim Einbau auf mindestens 5 cm Abstand zur Wand zu achten und das Lüftungsgitter einmal im Jahr abzusaugen – das schont den Kompressor und den Geldbeutel.“
Exklusives Werkstattwissen als Gegengewicht zu KI-Zusammenfassungen
Trotz der Versuche von Plattformen wie Google oder Amazon, mittels KI-Zusammenfassungen eine digitale Kaufberatung zu simulieren, bleibt diese oft oberflächlich. Diese Systeme mischen häufig Marketingtexte mit Laienkommentaren und können das tiefere Verständnis für technische Zusammenhänge nicht ersetzen. Eine KI kann zwar Datenpunkte zählen, versteht aber niemals die Ursachen hinter einer Problematik. Wenn ein Gerät im Netz als kompliziert kritisiert wird, plappert die Technik dies nach. Der Fachmann hingegen erkennt, dass lediglich eine falsche Einstellung vorliegt, und bietet vor Ort die Lösung mit einem Handgriff. Durch diese Praxis-Insights aus der Werkstatt oder von der Montage generiert der Fachhandel exklusives Wissen und wird zur Primärquelle, die selbst von Suchmaschinen zitiert werden muss, um deren eigene Seriosität zu wahren.
Gezielte Nachfrageverschiebung vor dem Preisvergleich
Die größte Ineffizienz des Online-Handels liegt im kostspieligen Kampf um Kunden, die bereits nach dem günstigsten Preis suchen. Zu diesem Zeitpunkt ist die Marge oft schon verloren. Echte Relevanz sorgt stattdessen für eine frühzeitige Nachfrageverschiebung. Durch digitale Inhalte, welche die lokale Kompetenz unterstreichen, wird Vertrauen aufgebaut, noch bevor ein Vergleichsportal geöffnet wird. Der Kunde sucht infolgedessen nicht mehr nach einem anonymen Produkt, sondern nach einer spezifischen Lösungskompetenz. Das Fachgeschäft wird so zum Ziel für Kunden, die Wert auf Qualität und Sicherheit legen, während der Online-Handel zum bloßen Beiwerk für das Billigsegment verkommt.
Effizienzarchitektur und nachhaltiger Margenschutz
Während reine Online-Händler ihre Budgets ständig erhöhen müssen, um sichtbar zu bleiben, fungiert das Fachgeschäft als effiziente Architektur für den Vertrieb. Ein gut optimierter lokaler Auftritt zieht kaufbereite Kunden an und sorgt für Abschlussquoten, die jede Online-Conversion-Rate übertreffen. Im persönlichen Gespräch werden zudem Systeme, Zubehör und lebenslange Services verkauft. Während im Netz über den letzten Euro gestritten wird, steht im Laden der Wert der Gesamtlösung im Fokus. Der Online-Handel mag die Logik beherrschen, aber der stationäre Sektor beherrscht die Relevanz. Das Wissen um die reale Funktionsweise ist in einer Welt der Informationsüberflutung die wertvollste Währung.
Praxis-Check für die digitale Sichtbarkeit der Fachkompetenz
Um theoretische Relevanz in reale Kundenströme zu verwandeln, ist das Wissen der eigenen Mitarbeiter das wichtigste Kapital. Eine einfache wöchentliche Routine hilft dabei, einen digitalen Relevanz-Anker zu setzen.
Experten-Tipp der Woche: Regionale Expertise für konkrete Lösungen
Zunächst wird ein spezifisches Problem aus dem Geschäftsalltag beschrieben, wie etwa die Suche nach einem besonders leisen Haushaltsgerät für offene Wohnbereiche. Darauf folgt die fundierte Fach-Empfehlung für ein bestimmtes Modell. Dabei liegt der Fokus auf Details, die nicht im Standard-Datenblatt zu finden sind, wie etwa eine spezielle Dämmung oder besondere technische Anpassungen. Den Abschluss bildet ein Insider-Kniff zur Wartung oder Bedienung, den nur ein Profi kennt – zum Beispiel ein Hinweis zur optimalen Nutzung von Reinigungsmitteln zur Schonung der Gerätesensorik.
Der Beitrag Renaissance der stationären Relevanz im Elektrohandel erschien zuerst auf infoboard.de.
]]>Der Beitrag Verbundgruppen als entscheidender Joker für die erfolgreiche Nachfolge in der Elektrogerätebranche erschien zuerst auf infoboard.de.
]]>Es ist eine unbequeme Wahrheit: Ein Fachgeschäft für Elektrogeräte ist heute kein Selbstläufer mehr, den man einfach „übergibt“. In Zeiten, in denen die Zinsen für Übernahmekredite auf einem Niveau liegen, das wir fast schon vergessen hatten, und die privaten Konsumausgaben stocken, hat sich der Markt für Nachfolgen fundamental gewandelt. Wer heute als Inhaber glaubt, sein Lebenswerk allein durch jahrzehntelange Treue seiner Kunden absichern zu können, unterschätzt die kühle Arithmetik der nächsten Generation.
Ein potenzieller Nachfolger kauft heute keine glorreiche Vergangenheit, sondern eine belastbare Renditeprognose. Das Problem dabei ist oft die schleichende Erosion der Margen, die viele Betriebe wie Mehltau überzieht. Wenn die operative Effizienz nicht stimmt, weil die Digitalisierung der Prozesse über Jahre verschleppt wurde, wird die Finanzierung für den Übernehmer zur unlösbaren Gleichung. Wer heute noch mit analogen Auftragszetteln und intransparenten Lagerstrukturen arbeitet, senkt den Wert seines Unternehmens mit jedem Tag, an dem er nicht in moderne ERP-Systeme investiert.
In dieser kritischen Phase zeigt sich jedoch der enorme Wert einer starken Gemeinschaft innerhalb der Elektrogerätebranche. Verbundgruppen wie Euronics, expert, EK/Retail, ElectronicPartner oder Telering sind weit mehr als reine Einkaufsgemeinschaften. Sie fungieren heute als externe Digitalisierungs-Abteilungen und Prozess-Berater. Wer Teil einer solchen Gruppe ist, kann auf standardisierte IT-Infrastrukturen, zentralisierte Marketing-Kampagnen und betriebswirtschaftliche Benchmarks zurückgreifen, die ein Einzelkämpfer niemals allein stemmen könnte. Diese Unterstützung ist Gold wert – unter einer Bedingung: Die Integration in diese zentralen Prozesse ist kein Sprint, sondern ein Langstreckenlauf. Ein Inhaber, der rechtzeitig die Weichen stellt und die Tools seiner Verbundgruppe tief im Betrieb verankert, übergibt kein „Problemkind“, sondern ein schlüsselfertiges, zukunftssicheres System. Für einen Nachfolger reduziert das die Komplexität und das operative Risiko massiv.
Gleichzeitig müssen wir uns von dem Dogma lösen, dass die Nachfolge immer innerhalb der Familie erfolgen muss. Oft liegt die Lösung direkt vor der Nase – im eigenen Management. Doch ein solcher Management-Buy-Out (MBO) benötigt Mut auf beiden Seiten: Die Bereitschaft des angestellten Managers, ins volle unternehmerische Risiko zu gehen, und die Flexibilität des Alt-Inhabers, über Modelle wie das Verkäuferdarlehen selbst zum Teil der Lösung zu werden. Wer als Verkäufer einen Teil des Kaufpreises als Vertrauensbeweis im Unternehmen lässt, signalisiert den Banken, dass das Fundament trägt.
Letztlich ist die Nachfolge in der Elektrogerätebranche heute ein Transformationsprojekt. Es geht weg vom reinen Warenverkauf hin zum spezialisierten Lösungsanbieter. Erfolgreiche Händler haben heute einen enorm hohen Anteil an Dienstleistung und Projekten statt reiner Hardwareverkäufe. Betriebe, die sich in Nischen wie der vernetzten Gebäudetechnik oder hochwertigen Service-Konzepten unverzichtbar gemacht haben, finden auch in Krisenzeiten Käufer. Denn die Megatrends der Elektrifizierung sind stärker als jede Konjunkturdelle.
Doch bei all den Strategien und Zahlen bleibt eines gewiss: Jedes Unternehmen ist ein Unikat, und jede Übergabe folgt eigenen emotionalen Gesetzen. Dies kann an dieser Stelle nur eine erste Einschätzung der aktuellen Marktlage sein. Die Dynamik in der Elektrogerätebranche ist hoch, und die Rahmenbedingungen ändern sich fast monatlich. Deshalb ist dies kein abschließendes Urteil, sondern der Auftakt zu einer Debatte, die wir führen sollten.
Ihre Meinung zählt: Wie gehen Sie die Nachfolge an?
Die Theorie ist das eine, die Praxis im Verkaufsraum oder in der Werkstatt das andere. Stehen Sie selbst vor der Entscheidung, Ihren Betrieb zu übergeben, oder nutzen Sie bereits die digitalen Werkzeuge Ihrer Verbundgruppe, um sich zukunftssicher aufzustellen?
Schreiben Sie mir direkt an g.wagner@infoboard.de, wie wir die Elektrogerätebranche für die nächste Generation attraktiv halten können oder schildern Sie Ihre Erfahrungen einer Unternehmensnachfolge. Ich bleibe für Sie an diesem Thema definitiv am Ball.
Der Beitrag Verbundgruppen als entscheidender Joker für die erfolgreiche Nachfolge in der Elektrogerätebranche erschien zuerst auf infoboard.de.
]]>Der Beitrag Verkaufsräume im stationären Handel werden zu hochbezahlten Marketingkanälen erschien zuerst auf infoboard.de.
]]>Das Ende der Ineffizienz als Überlebensstrategie
Das bekannte Credo von Jeff Bezos, die Marge des Händlers sei seine Chance, zielt im Kern auf die Ineffizienz klassischer Strukturen ab. Ein Händler, der Waren lediglich im Karton von A nach B schiebt, verliert im Jahr 2026 seine Existenzberechtigung gegenüber den radikal effizienten Plattform-Giganten. Die stationäre Antwort auf diesen Druck liegt in einer massiven Steigerung der Dienstleistungstiefe.
Profitabilität resultiert künftig nicht mehr aus dem bloßen Verkauf von Hardware, sondern aus der Bereitstellung komplexer Lösungen. Beratung, fachgerechte Installation, Altgeräte-Management und die Konfiguration von Smart-Home-Systemen bilden einen Schutzwall gegen die Automatisierung der Online-Konkurrenz. Wer profitabel bleiben will, verkauft keine bloße Hardware mehr, sondern ganzheitliche Lösungen.
Neue Erlösquellen durch radikale Neuausrichtung
Die Rentabilität im Jahr 2026 stützt sich auf eine intelligente Monetarisierung jenseits des klassischen Geräteverkaufs. Ein zentraler Hebel ist die Transformation des After-Sales in ein Modell mit wiederkehrenden Umsätzen. Statt auf den nächsten Einmalkauf zu warten, sichern Wartungsverträge, Filter-Abonnements oder Garantieverlängerungen die Einnahmen dauerhaft ab und erhöhen gleichzeitig den Unternehmenswert.
Parallel dazu wandelt sich das Verständnis der eigenen Ladenfläche. Während Ausstellungsräume früher oft als reiner Kostenfaktor für Miete und Strom galten, werden sie nun als hochprofitabler Medienkanal begriffen. Da Online-Marketingkosten durch das Ende von Third-Party-Cookies explodieren, bietet der Fachhandel den Herstellern den entscheidenden Moment of Truth direkt am physischen Produkt. Werbeflächen im Laden haben nahezu keine Grenzkosten, wodurch Werbekostenzuschüsse und Media-Budgets fast eins zu eins in den Gewinn fließen.
Operational Excellence durch Technologie und Vertrauen
Um die Margen zu sichern, müssen Händler ihre Prozesse durch Digitalisierung und Automatisierung optimieren. Datenbasierte Bestandsführungen und KI-gestützte Prognosen ersetzen das riskante Bauchgefühl beim Einkauf, um Kapitalbindung in Ladenhütern konsequent zu vermeiden. Gleichzeitig reduziert eine radikale Automatisierung im Backoffice – etwa durch automatisierte Terminvergaben für den Kundendienst – die administrativen Gemeinkosten pro verkauftem Gerät auf ein Minimum.
Trotz aller Technik bleibt der entscheidende Vorteil des stationären Handels die menschliche Vertrauensebene. In einer Welt voller digitaler Fake-Bewertungen wird das haptische Erleben und das Ausprobieren im Laden zum Luxusgut. Ein kuratiertes Sortiment, das exakt auf die regionale Zielgruppe zugeschnitten ist, überfordert den Kunden nicht mit unendlicher Auswahl, sondern bietet Orientierung und Sicherheit. Wer seine Betriebskosten durch digitale Effizienz im Griff hat und seine Marge durch exzellenten Service schützt, wird 2026 als Gewinner aus dem Verdrängungswettbewerb hervorgehen.
Der Beitrag Verkaufsräume im stationären Handel werden zu hochbezahlten Marketingkanälen erschien zuerst auf infoboard.de.
]]>